Temps de lecture : 10 minutes.
L’Inspection générale des finances (IGF) a remis un rapport au Premier ministre en juillet 2026 sur les éventuels risques inhérents à l’application prolongée d’une loi spéciale sur l’exercice 2027.
Le constat est accablant :
- Une loi spéciale serait inutile dans son objet, en ce qu’elle ne permettrait pas au futur gouvernement de disposer des latitudes pour fixer un budget au titre de 2027 dans un délai suffisant ;
- Une loi spéciale serait désastreuse dans ses effets, en ce qu’elle priverait l’État de capacités d’agir et qu’elle nuirait à des politiques publiques et des secteurs économiques majeurs (Armées, Solidarités, Recherche…) ;
- Enfin, une loi spéciale prolongée serait dangereuse, compte tenu de l’incertitude économique créée pour les acteurs de marché.
La Possibilité d’une Loi Spéciale Jusqu’à la Sortie de l’Été
Le Fonctionnement d’une Loi Spéciale Exceptionnelle
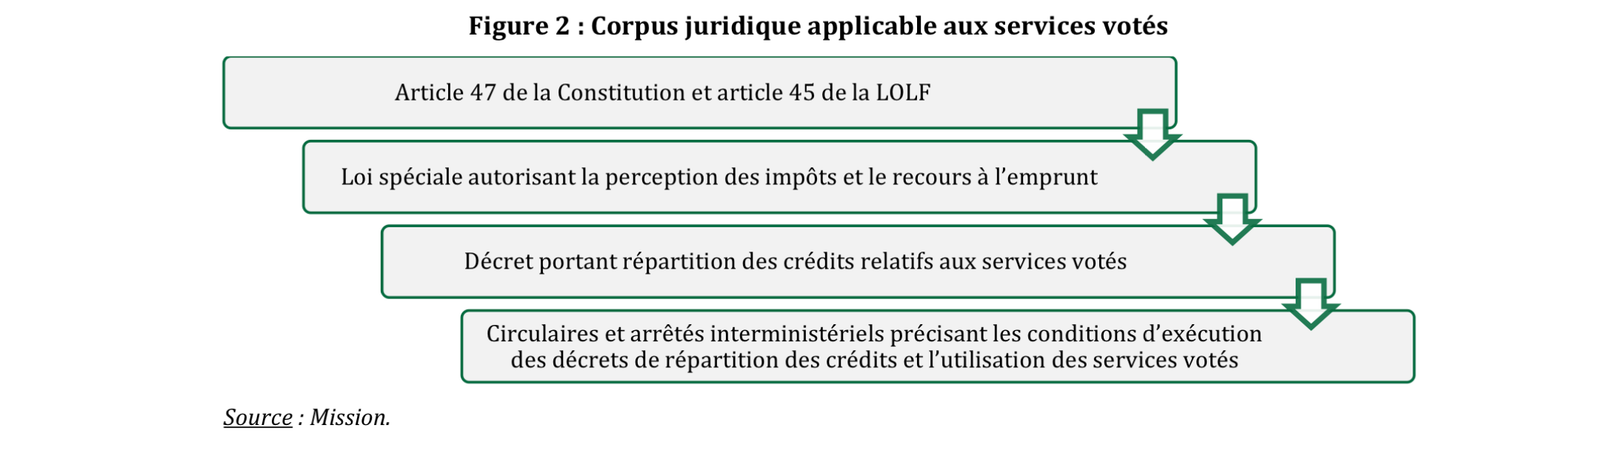
Si le gouvernement choisit de ne pas recourir aux ordonnances après l’échec budgétaire1, une loi spéciale devrait être adoptée pour continuer de percevoir les impôts et pour recourir à l’emprunt.
La loi spéciale est prise en application de l’article 47, alinéa 4, de la Constitution. Deux lois spéciales se sont succédé sur les exercices 2025 et 2026. Une nouvelle loi spéciale pour 2027 est donc de nouveau envisageable.
La loi spéciale est ensuite déclinée en décrets de répartition, dont le total des crédits ne peut pas dépasser le montant des crédits ouverts lors de la dernière loi de finances. Toutefois, le pouvoir réglementaire est très contraint dans un contexte de loi spéciale. Seules les : « mesures d’ordre financier nécessaires pour assurer la continuité de la vie nationale » peuvent être financées selon l’avis du Conseil d’État du 9 décembre 2024 sur l’article 45 de la loi organique relative aux lois de finances.
« Le régime des services votés exclut ainsi toute nouvelle initiative ou nouvel engagement non indispensable à la continuité des services publics. »
Cette loi est complétée par un arrêté du Premier ministre et des circulaires ministérielles. Cet ensemble fixe la doctrine applicable en distinguant notamment :
- Les dépenses obligatoires, entendues comme nécessaires au fonctionnement des services publics et rendues obligatoires par un texte législatif ou réglementaire ;
- Les dépenses discrétionnaires : tout le reste, ce qui recouvre tous les nouveaux projets et les créations de poste.
Cette doctrine s’applique à l’État et à tous les organismes financés en tout ou partie, directement ou non, par une subvention de l’État ou une taxe affectée.
Il convient de relever que les dépenses de sécurité sociale et des collectivités locales sont relativement préservées2. Les premières étant des dépenses légales, tandis que les secondes disposent de l’autonomie financière.
Le Scénario d’une Longue Loi Spéciale
La première loi spéciale a été promulguée en 1979, après une censure du Conseil constitutionnel sur le projet de loi de finances. Deux autres lois spéciales sont ensuite intervenues, sur les exercices 2025 et 2026.
Les trois précédentes lois spéciales ont duré moins de six semaines.
Le dispositif de loi spéciale présente donc un caractère exceptionnel et précaire.
Cependant, certaines personnalités politiques ont évoqué la possibilité de recourir à une nouvelle loi spéciale jusqu’à la nomination d’un nouveau gouvernement à l’issue de la campagne présidentielle et législative.
Or, ce scénario est, en toute hypothèse, très peu opérationnel du fait du calendrier électoral et budgétaire :
- L’élection présidentielle se tiendra les 18 avril et 2 mai 2027 ;
- Les élections législatives devraient être organisées en juin.
Deux possibilités s’offriraient alors au nouveau gouvernement :
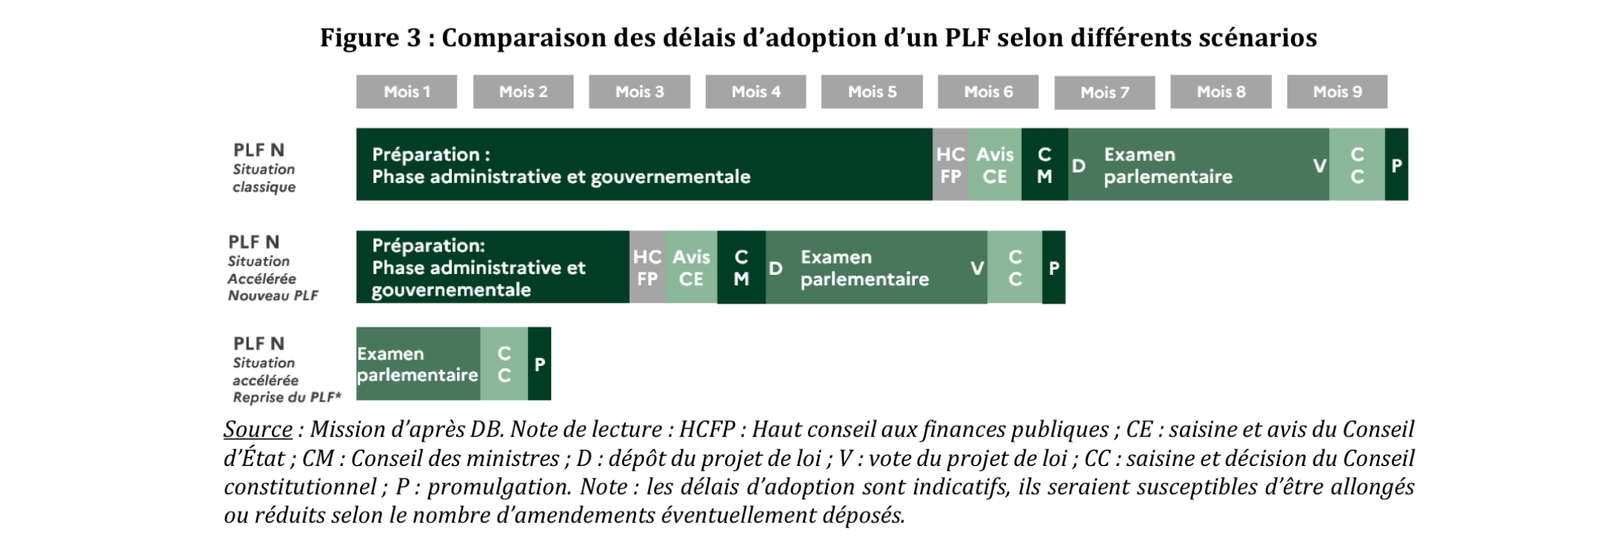
- Soit la reprise des discussions du projet de loi de finances initial pour 2027 (si le texte n’a pas été définitivement rejeté, et qu’il est au Sénat), ce qui permettrait un vote à l’été, mais sur un budget que les parlementaires auront donc inutilement rejeté (le prochain gouvernement ne pouvant élaborer son propre budget) ;
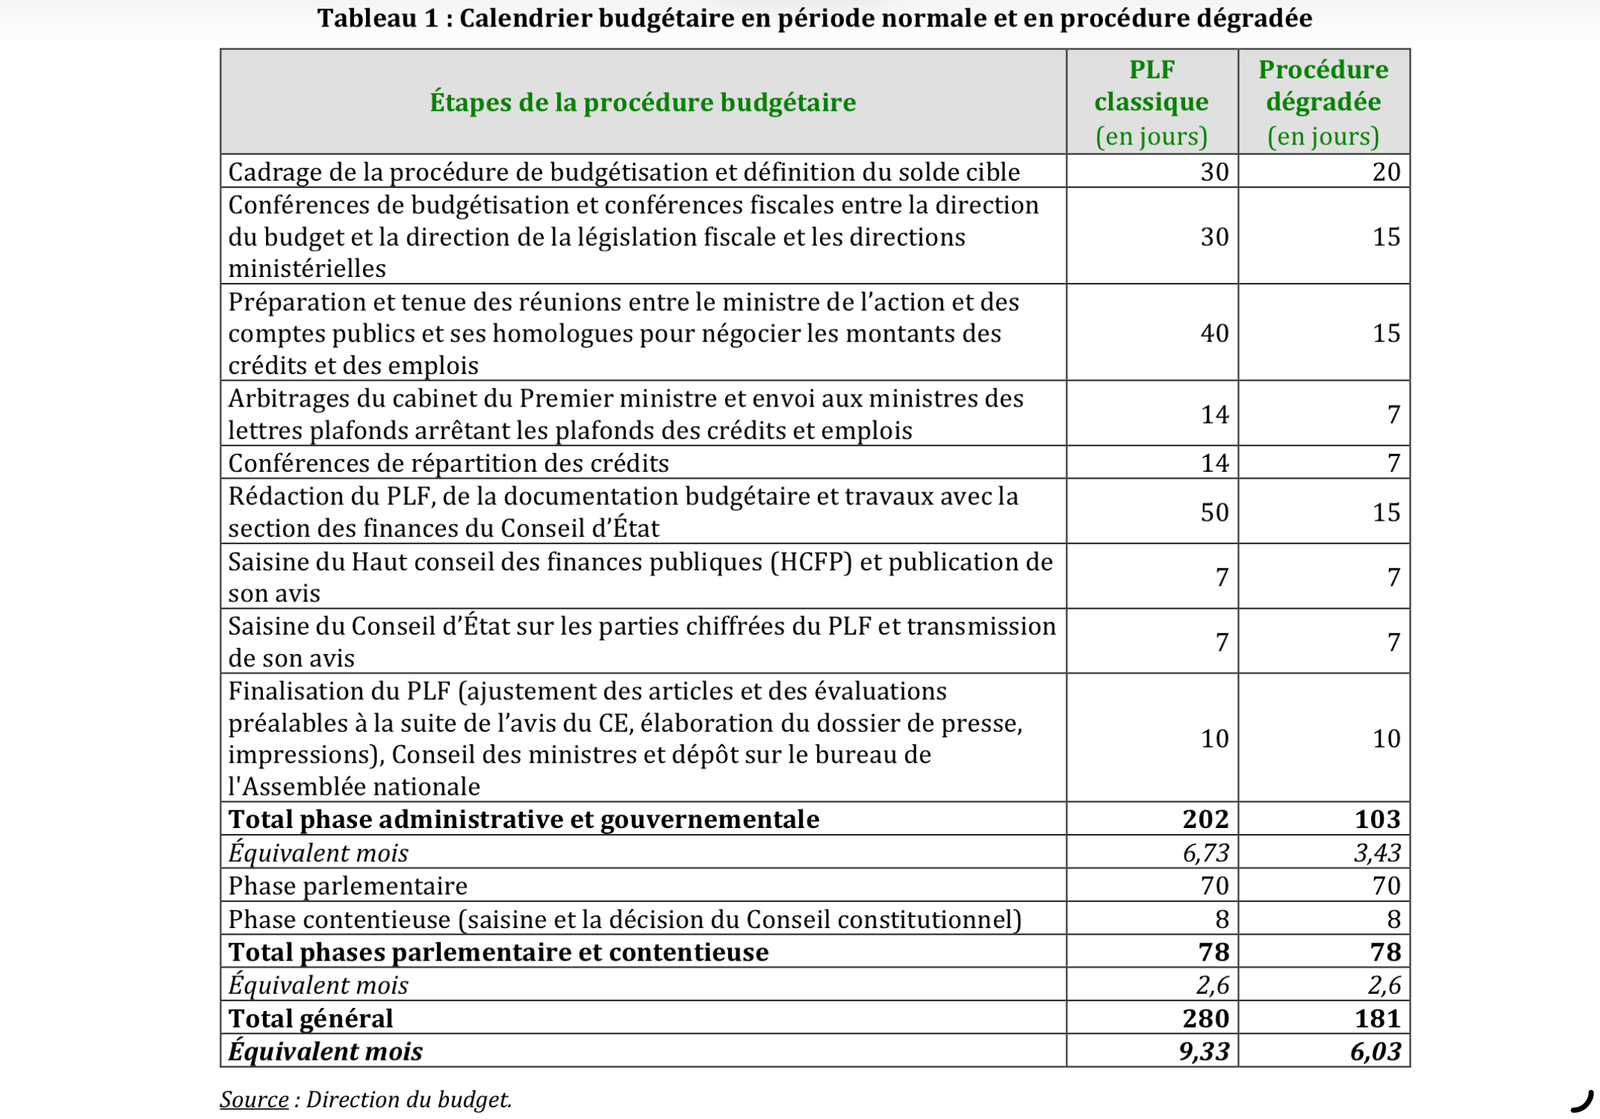
- Soit le nouveau gouvernement choisit de réaliser son propre budget pour l’exercice 2027, mais celui-ci ne pourrait être voté qu’à fin novembre (et en imaginant que le futur gouvernement ait préparé avant sa prise de fonction les principaux arbitrages).
La loi spéciale pourrait donc s’appliquer jusqu’à l’été, en cas de vote sur le texte initial du Gouvernement Lecornu, ou jusqu’à début décembre, en cas de nouveau texte budgétaire.
L’Incapacité des Institutions à Gérer Simultanément une Loi Spéciale et Quatre Textes Budgétaires
Par ailleurs, la mission exprime un doute sur la capacité des institutions publiques à mener de front les nombreux arbitrages liés à l’exécution de la loi spéciale, puis au vote de plusieurs textes budgétaires simultanément :
- Les rapporteurs soulignent que les quelques semaines de loi spéciale en 2025 ont nécessité 49 réunions d’arbitrage au niveau du Premier ministre3 ;
- Sur longue période et compte tenu des contraintes et des urgences propres à chaque ministre, ces arbitrages seront nécessairement beaucoup plus nombreux et énergivores ;
- Enfin, l’administration (ministères et services du Premier ministre), le Conseil d’État, les instances consultatives et le Parlement devraient, chacun pour ce qui le concerne, préparer, auditionner, expertiser, discuter, voter et formaliser quatre textes budgétaires simultanément et dans des délais très contraints :
- Le projet de loi de finances initial et le projet de loi de financement de la sécurité sociale pour 2027 ;
- Puis, les mêmes textes pour l’exercice 20284 ;
- Tout en gérant les difficultés liées à l’exécution de la loi spéciale évoquée plus haut.
Ce travail budgétaire nécessite déjà un nombre élevé de réunions (dont l’heure est souvent tardive…), afin de formaliser les arbitrages budgétaires et de décliner ceux-ci :
- En trajectoires macroéconomiques,
- En déclinaison comptable et budgétaire (des milliers de lignes d’autorisations d’engagement et de crédits de paiement pour couvrir l’ensemble des programmes budgétaires),
- Par des centaines de pages de rédaction légistique5 et
- Des milliers de pages de documents d’accompagnement budgétaire (les « Jaunes » et « Bleus » évoqués ci-après, destinés aux parlementaires).
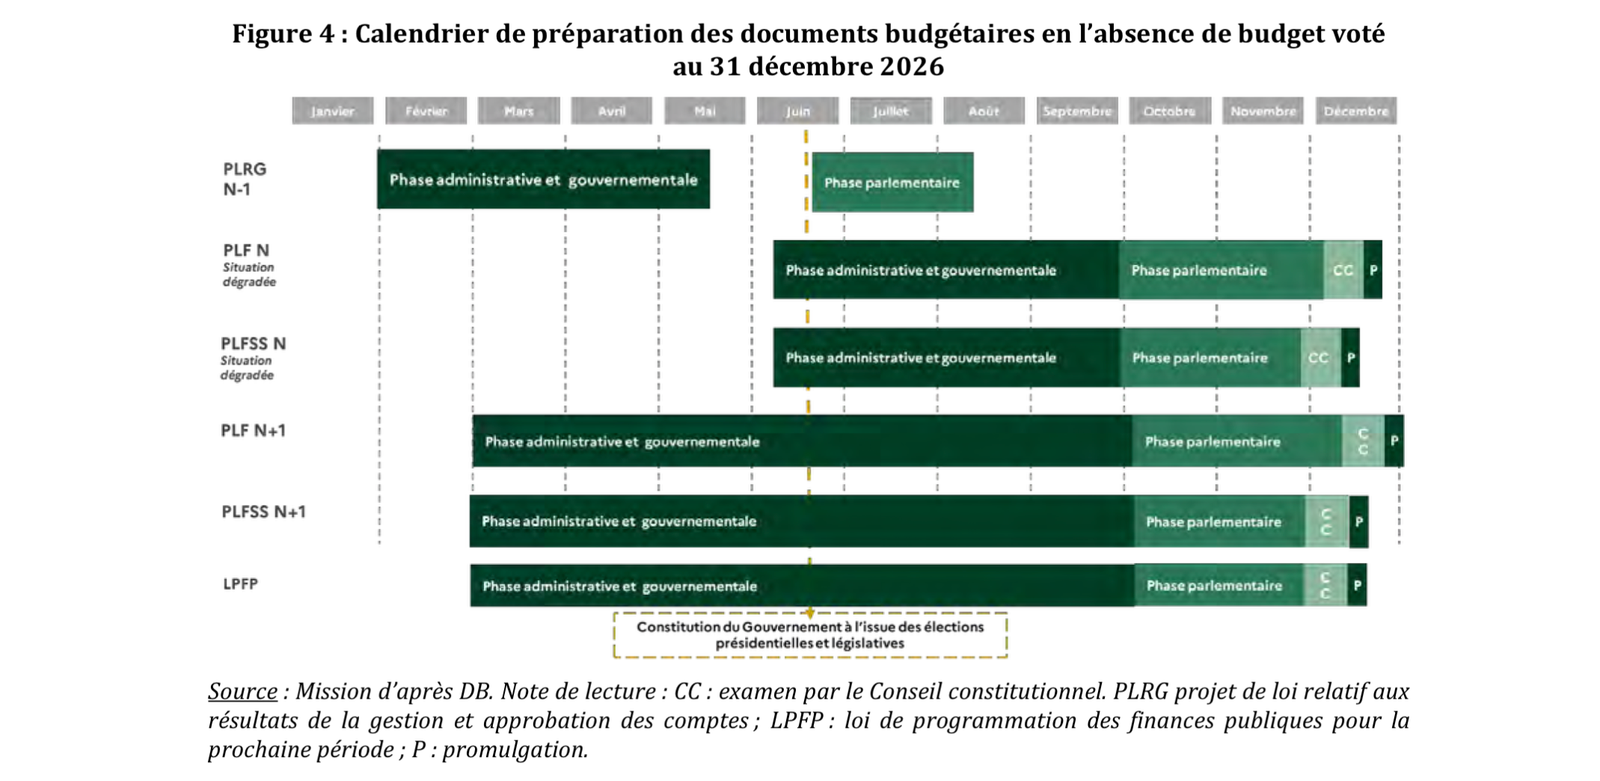
Pour les rapporteurs, les 700 à 900 ETP consacrés à ces discussions budgétaires ne peuvent matériellement pas réaliser quatre exercices budgétaires simultanément sans encourir des risques forts de surcharge6.
« Une loi de finances est un document juridique complexe, structuré en plusieurs parties et accompagné d’annexes obligatoires (les bleus), générales (les jaunes) et des documents de politique transversale. Ainsi, la loi de finances initiale 2026 est composée de 207 articles et plus de 200 documents annexés. »
Un Effet Très Négatif sur les Finances Publiques
La Loi Spéciale Empêcherait Toute Mesure de Redressement et Créerait un Choc Négatif sur l’Économie
Selon la mission, l’absence de loi spéciale impliquerait une dégradation minimale de 0,5 point de produit intérieur brut (PIB) du déficit par rapport à 2026 et dégraderait la trajectoire pluriannuelle de finances publiques.
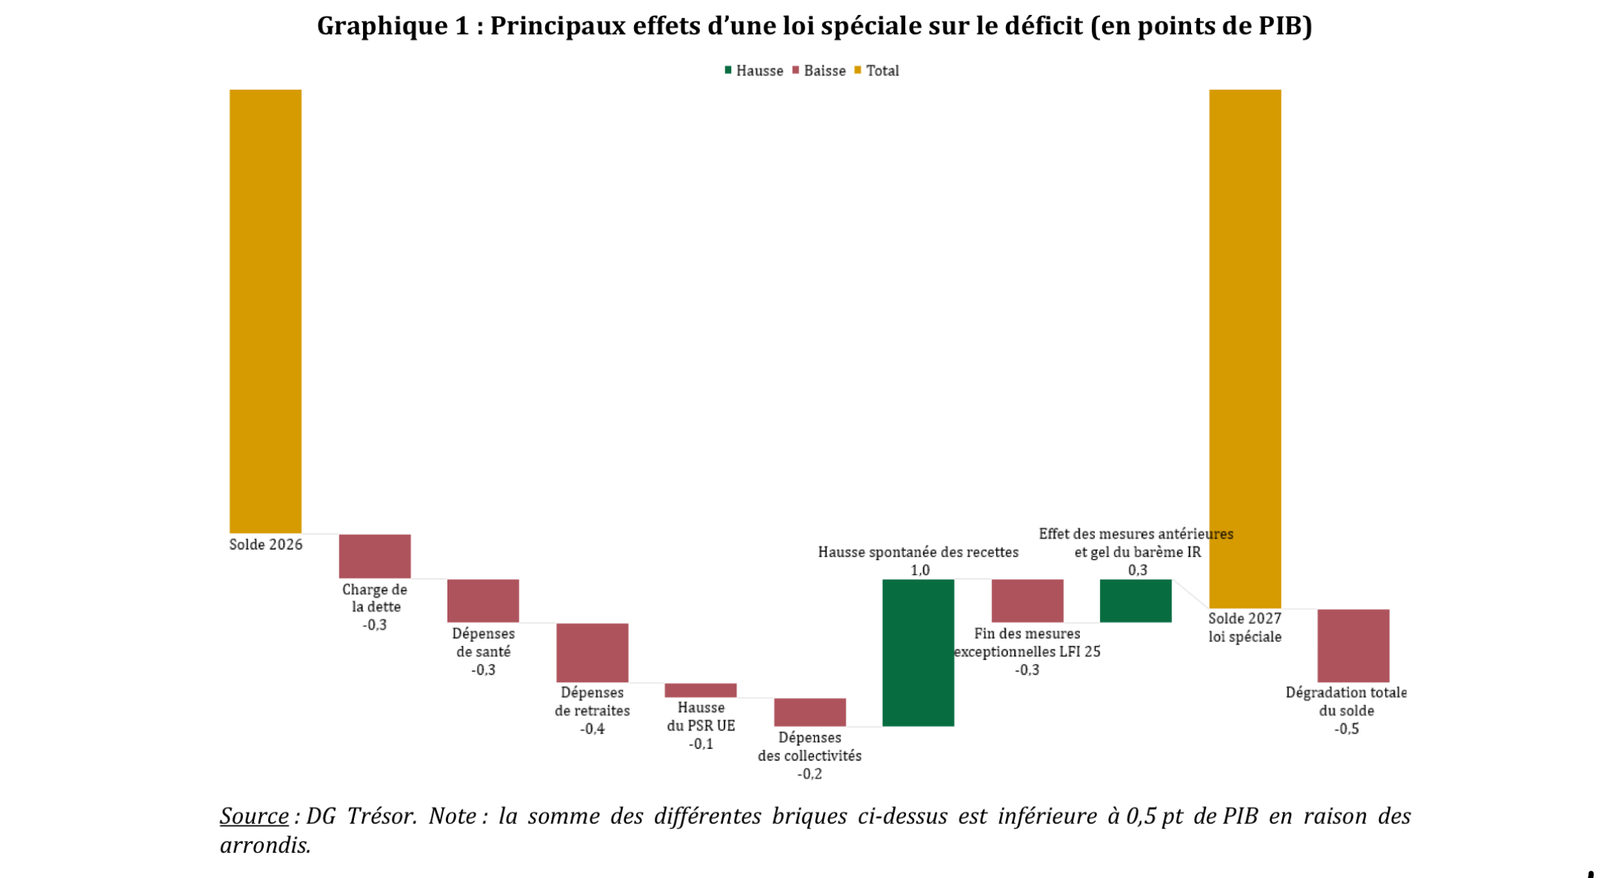
Par ailleurs, cette modélisation ne prend pas en compte les externalités négatives qu’implique une absence de budget :
- L’augmentation des taux d’intérêt pour l’État français, compte tenu de l’incertitude créée par l’absence de budget et de trajectoire de réduction des déficits budgétaires7 ;
- La diminution de la croissance potentielle, par l’incertitude et l’atonie dans l’investissement public et la prudence des ménages et des entreprises.
Enfin, et comme on l’a vu plus tôt, l’hypothèse du vote tardif d’un budget pour 2027 réduit les ajustements budgétaires du futur gouvernement à la portion restante de l’année8.
La Loi Spéciale Priverait l’État de Capacités d’Action en Cas de Crise Majeure
La loi spéciale contraint fortement les capacités d’action de l’État :
Seules les mesures strictement nécessaires à la continuité de la vie de la Nation et inférieures au plafond figurant dans la loi spéciale pourraient être prises en charge. Étant rappelé que le pouvoir réglementaire ne peut réaliser des mouvements de crédits sous loi spéciale.
Les inspecteurs généraux prennent l’exemple des crises récentes :
- En cas de crise agricole, les dépenses de vaccination ou d’abattage peuvent être prises en charge, mais pas les aides aux entreprises (sauf à démontrer l’enjeu de continuité de la vie nationale) ;
- En cas de nouvelle crise énergétique, l’État disposerait de très peu de marge de manœuvre9.
Toutefois, c’est en situation de crise internationale avec des implications économiques graves, que l’incapacité de l’État à agir serait la plus préjudiciable. Un apport en garantie (pour un établissement bancaire en faillite, par exemple) est impossible en l’absence de loi de finances, comme une mobilisation importante du chômage partiel ou un soutien exceptionnel au système de santé. Dans un tel scénario, l’État ne pourrait pas agir pour contenir un choc majeur.
Seuls des décrets d’avance non gagés (art. 13 de la LOLF) pourraient être signés, mais ils ne permettraient pas de financer les mesures évoquées au paragraphe précédent.
Une crise internationale comme 2008 ou 2020 ne pourrait donc faire l’objet d’aucune gestion macroéconomique adaptée.
Le Contexte Budgétaire et Économique est Déjà en Tension pour 2027
Par ailleurs, les rapports soulignent également le risque porté par la conjugaison des incertitudes liées à l’absence de budget et à la présidentielle.
« Alors que les périodes d’élection présidentielle sont déjà volatiles et que le contexte international est dégradé, l’ajout d’une absence de cadre budgétaire et d’une absence corrélative de maîtrise des comptes publics créerait une incertitude accrue pour les investisseurs, aux effets potentiellement très lourds sur les conditions de financement de l’État français. (…) Au-delà d’un renchérissement progressif des taux d’intérêt, une crise de confiance pourrait provoquer des tensions plus brutales sur les marchés, telles qu’une hausse rapide des taux souverains, une baisse de la demande lors des adjudications ou des difficultés à syndiquer de nouvelles émissions. »
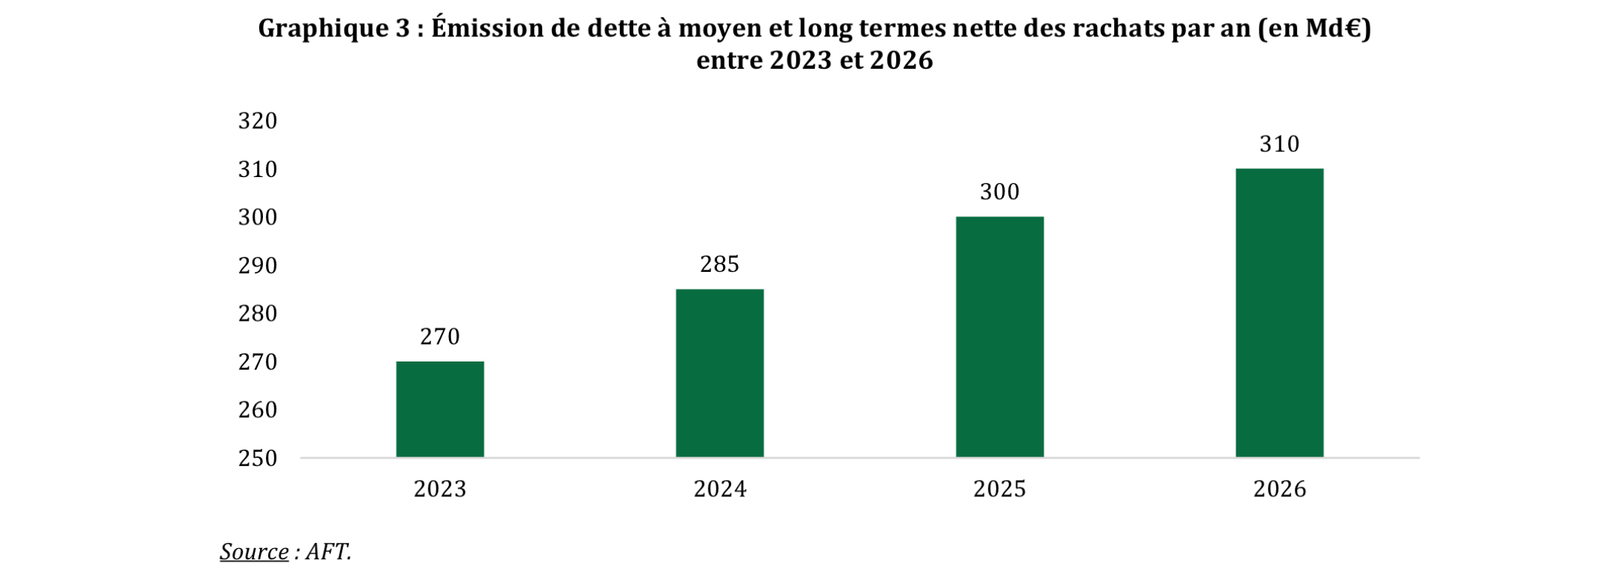
Il convient de préciser que l’émission de dettes de l’Agence centrale des organismes de sécurité sociale (ACOSS) atteint aussi des niveaux exceptionnels. L’ACOSS devrait emprunter 90 milliards d’euros sur les marchés en 2027, contre 65 milliards d’euros en 202610.
Une incertitude sur la trajectoire budgétaire de la France interviendrait donc dans un contexte où la levée de dettes envisagée sur les marchés au titre de 2027 atteint des niveaux inédits.
Les Impacts à Moyen Terme d’une Application Prolongée de la Loi Spéciale sur Certaines Politiques Sectorielles
La mission a analysé plusieurs secteurs afin de mesurer les éventuels effets d’une application prolongée de la loi spéciale.
L’un des secteurs qui présenterait le plus de difficultés serait celui de l’armement. En effet, les Armées bénéficient, dans un contexte international conflictuel, d’une hausse régulière de leurs ressources dans le but de renouveler les équipements et d’augmenter les capacités de production.
Compte tenu du contexte juridique et de l’absence de crédits supplémentaires, des programmes majeurs ne pourraient pas être financés. En conséquence, les investissements des groupes français composant la base industrielle technologique et de défense seraient fortement contraints. Il est ici question de neuf grands groupes d’envergure mondiale et de 4 500 entreprises, pour 220 000 emplois directs et indirects.
Le secteur du bâtiment serait également très pénalisé, dans un contexte déjà peu favorable. Près de 1,5 million d’emplois sont concernés. En effet, le secteur dépend de la commande publique pour 20 % de son chiffre d’affaires, tandis que les aides à la rénovation énergétique (discrétionnaires, donc non essentielles) ne pourraient pas être engagées et versées sur la période.
Il en est de même pour financer des projets de recherche (du Commissariat à l’énergie atomique, du Centre national d’études spatiales, des universités…) ou verser des aides : à l’embauche d’un apprenti, aux associations, aux agriculteurs (hors PAC) et entreprises…
Le secteur associatif, fortement bénéficiaires d’appels à projets et de volontaires du service civique, serait particulièrement pénalisé (notamment l’inclusion sociale, l’asile, l’emploi)11. Outre le public précaire qui pourrait ne pas bénéficier d’un accompagnement suffisant, c’est le travail de 1,8 million de salariés et 15 millions de bénévoles qui serait pour partie empêché.
Les collectivités seront aussi contraintes par le plafonnement de la dotation globale de fonctionnement (DGF). Par ailleurs, les dotations d’investissement de l’État ne pourraient pas être versées, comme certaines aides spécifiques aux collectivités territoriales ultramarines :
- Soutien à la filière canne-sucre aux Antilles et à la Réunion (40 000 emplois concernés et 140 millions d’euros d’aide en 2026),
- Le pacte de refondation économique et sociale de la Nouvelle Calédonie,
- Les fonds exceptionnels d’investissement et de lutte contre les échouements massifs d’algues sargasses.
Les Conséquences d’une Loi Spéciale pour l’État
Enfin, la loi spéciale entrainerait d’importantes difficultés pour l’État. Compte tenu du plafonnement des dépenses de 2027 et des tendanciels de dépenses de certaines grandes masses budgétaires, le pilotage sera très contraint.
À titre d’exemple :
- Les dépenses de personnel devraient augmenter de 1,1 % ;
- Les pensions de 1,3 % ;
- Les dépenses sociales demeurent très dynamiques (7 % au titre de l’allocation adulte handicapé12, par exemple) ;
- Tandis que le ministère des Armées serait confronté à une dynamique de dépenses en augmentation difficilement absorbable en loi spéciale13.
Au total, la direction du budget prévoit :
- Un tendanciel de dépenses (évolution spontanée de la dépense, hors mesures nouvelles) de 9 milliards d’euros pour 2027,
- Auxquelles s’ajoutent 10 milliards d’euros de mesures nouvelles (6 milliards pouvant être juridiquement financés en services votés),
- Tandis que 5 milliards de dépenses pourraient être interrompues en service votés14.
En loi spéciale, l’État a donc une impasse budgétaire de 10 milliards d’euros pour l’exercice 2027.
Une nouvelle fois : ces estimations sont faites à conditions égales de financement sur le marché. Alors qu’une hausse de 100 points du taux d’endettement15 entrainerait un coût supplémentaire au titre des charges de la dette de 5 milliards d’euros.
À l’évidence, les trajectoires pluriannuelles envisagées pour les Armées et la Justice ne seraient pas exécutées, de même que les grands projets portés par l’État :
- Préparation des Jeux olympiques et paralympiques d’hiver 203016 ;
- La ligne nouvelle Sud-Ouest (ligne Bordeaux-Toulouse et Bordeaux-Dax) ;
- La construction de l’aéroport de Mayotte, qui concentre près de 40 % des investissements programmés sur le territoire d’ici 2031 ;
- La rénovation de l’Opéra de Paris ;
- La construction de deux nouveaux centres de rétention administrative sur 2027 ;
- Le projet PariSanté Campus au Val-de-Grace ;
- La construction de quinze milles places de détention (déjà évoqué au titre de la trajectoire pluriannuelle du ministère de la Justice).
- Le cas envisagé dans le rapport est celui de la loi spéciale, sur le fondement de l’article 47, alinéa 4, de la Constitution. Il existe toutefois d’autres possibilités : a) le vote favorable, b) la possibilité pour le Gouvernement d’engager sa responsabilité sur le fondement de l’article 49 alinéa 3 de la Constitution, c) enfin, la possibilité de mettre en vigueur le texte par ordonnance si celui-ci n’a pas été rejeté et qu’un délai de 70 jours s’est écoulé depuis le dépôt du projet de loi de finances, conformément à l’article 47 alinéa 3 du même texte. ↩
- À ceci près qu’il faut une autorisation en loi de finances pour que les organismes de sécurité sociale puissent emprunter. ↩
- Concrètement, ce sont donc près d’une dizaine de réunions d’arbitrages à préparer chaque semaine avec les services du Premier ministre, du ministre chargé du budget et des ministères dépensiers concernés entre les différents cabinets ministériels et le personnel d’administration centrale. ↩
- Par ailleurs, se poseraient des questions de calculs et de ratios, le projet de loi de finances ayant plusieurs agrégats construits sur le précédent texte. Tout ceci, sans parler de la loi de règlement à mi-année. ↩
- L’écriture technique de la loi. ↩
- Comment imaginer des équipes aujourd’hui très contraintes se dédoubler pour réaliser les deux exercices budgétaires en parallèle ? Il convient de rappeler que les programmes budgétaires reposent sur quelques individualités : à la direction du budget, au sein des directions financières des ministères et dans les cabinets ministériels. ↩
- Dans un contexte d’endettement massif, qui implique une très forte sensibilité au taux d’intérêt. ↩
- Conformément aux principes de non-rétroactivité de la norme et de sécurité juridique. ↩
- À titre d’illustration : les 406 millions d’euros d’aide versés en 2026 l’ont été avec des prérogatives réglementaires (annulations et ouvertures de crédits) fermées en loi spéciale. ↩
- Soit un total prévisionnel de 400 milliards d’euros. Pour rappel, le budget prévisionnel de l’État au titre de 2026 est de 460 milliards d’euros. ↩
- Seules les associations disposant d’un mandat de l’administration pour l’exercice d’une mission de service publique et de prérogatives de puissance publique pourraient continuer à percevoir des dotations de l’État pour leurs missions essentielles (hébergement d’urgence, notamment). ↩
- L’Allocation adulte handicapé est une dépense sociale assurée par l’État, non par la sécurité sociale. Il en est de même pour l’aide personnelle au logement (APL). ↩
- Cette dynamique a un effet d’entrainement sur le tendanciel de dépenses. Paradoxalement, les hausses de dépenses accordées l’année dernière pénaliseraient donc davantage la gestion du ministère en l’absence de loi de finances votée. ↩
- Dans le cadre des prérogatives réduites du pouvoir règlementaire en loi spéciale. ↩
- Cas récent généré par la présentation d’un budget fortement déficitaire par la Première ministre anglaise Liz Truss. ↩
- Un demi-milliard d’euros de dépenses d’infrastructures routières et ferroviaires est prévu, avec un début d’exécution qui envisagé en 2027. ↩
Laisser un commentaire