Étiquette : Cour des comptes

  • Effets d’une Application Prolongée de la Loi Spéciale en 2027, par l’IGF (rapport de juillet 2026)

    Effets d’une Application Prolongée de la Loi Spéciale en 2027, par l’IGF (rapport de juillet 2026)

    Temps de lecture : 10 minutes.

    L’Inspection générale des finances (IGF) a remis un rapport au Premier ministre en juillet 2026 sur les éventuels risques inhérents à l’application prolongée d’une loi spéciale sur l’exercice 2027.

    Le constat est accablant :

    • Une loi spéciale serait inutile dans son objet, en ce qu’elle ne permettrait pas au futur gouvernement de disposer des latitudes pour fixer un budget au titre de 2027 dans un délai suffisant ;
    • Une loi spéciale serait désastreuse dans ses effets, en ce qu’elle priverait l’État de capacités d’agir et qu’elle nuirait à des politiques publiques et des secteurs économiques majeurs (Armées, Solidarités, Recherche…) ;
    • Enfin, une loi spéciale prolongée serait dangereuse, compte tenu de l’incertitude économique créée pour les acteurs de marché.

    La Possibilité d’une Loi Spéciale Jusqu’à la Sortie de l’Été

    Le Fonctionnement d’une Loi Spéciale Exceptionnelle

    Si le gouvernement choisit de ne pas recourir aux ordonnances après l’échec budgétaire1, une loi spéciale devrait être adoptée pour continuer de percevoir les impôts et pour recourir à l’emprunt.

    La loi spéciale est prise en application de l’article 47, alinéa 4, de la Constitution. Deux lois spéciales se sont succédé sur les exercices 2025 et 2026. Une nouvelle loi spéciale pour 2027 est donc de nouveau envisageable.

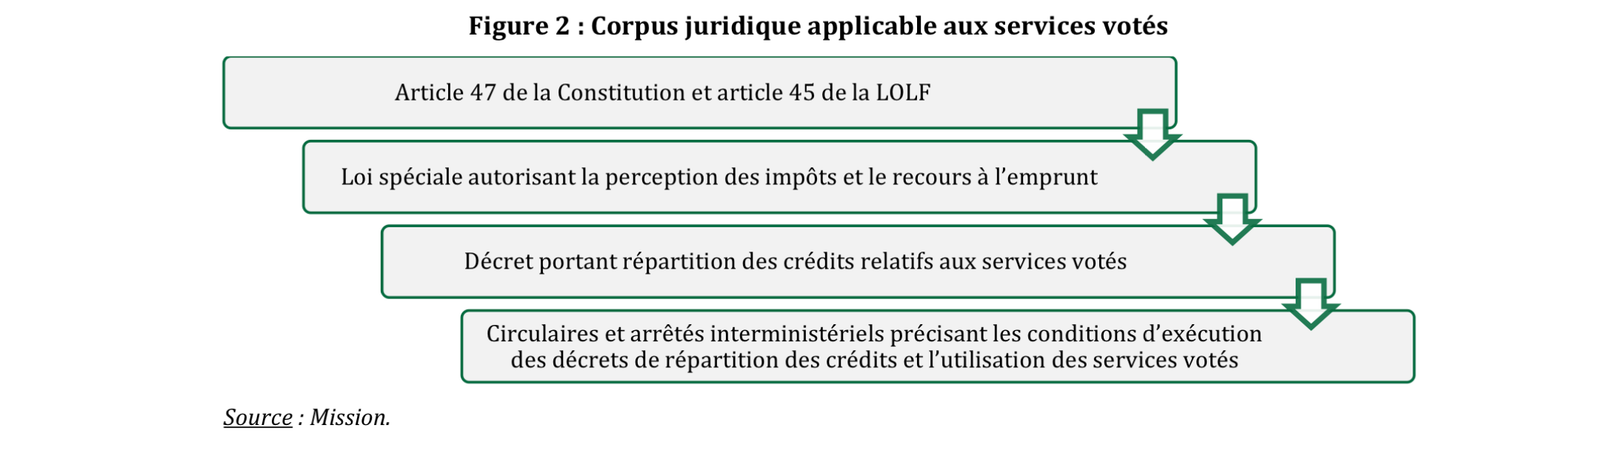
    La loi spéciale est ensuite déclinée en décrets de répartition, dont le total des crédits ne peut pas dépasser le montant des crédits ouverts lors de la dernière loi de finances. Toutefois, le pouvoir réglementaire est très contraint dans un contexte de loi spéciale. Seules les : « mesures d’ordre financier nécessaires pour assurer la continuité de la vie nationale » peuvent être financées selon l’avis du Conseil d’État du 9 décembre 2024 sur l’article 45 de la loi organique relative aux lois de finances.
    « Le régime des services votés exclut ainsi toute nouvelle initiative ou nouvel engagement non indispensable à la continuité des services publics. »

    Cette loi est complétée par un arrêté du Premier ministre et des circulaires ministérielles. Cet ensemble fixe la doctrine applicable en distinguant notamment :

    • Les dépenses obligatoires, entendues comme nécessaires au fonctionnement des services publics et rendues obligatoires par un texte législatif ou réglementaire ;
    • Les dépenses discrétionnaires : tout le reste, ce qui recouvre tous les nouveaux projets et les créations de poste.

    Cette doctrine s’applique à l’État et à tous les organismes financés en tout ou partie, directement ou non, par une subvention de l’État ou une taxe affectée.

    Il convient de relever que les dépenses de sécurité sociale et des collectivités locales sont relativement préservées2. Les premières étant des dépenses légales, tandis que les secondes disposent de l’autonomie financière.

    Le Scénario d’une Longue Loi Spéciale

    La première loi spéciale a été promulguée en 1979, après une censure du Conseil constitutionnel sur le projet de loi de finances. Deux autres lois spéciales sont ensuite intervenues, sur les exercices 2025 et 2026.

    Les trois précédentes lois spéciales ont duré moins de six semaines.

    Le dispositif de loi spéciale présente donc un caractère exceptionnel et précaire.

    Cependant, certaines personnalités politiques ont évoqué la possibilité de recourir à une nouvelle loi spéciale jusqu’à la nomination d’un nouveau gouvernement à l’issue de la campagne présidentielle et législative.

    Or, ce scénario est, en toute hypothèse, très peu opérationnel du fait du calendrier électoral et budgétaire :

    • L’élection présidentielle se tiendra les 18 avril et 2 mai 2027 ;
    • Les élections législatives devraient être organisées en juin.

    Deux possibilités s’offriraient alors au nouveau gouvernement :

    • Soit la reprise des discussions du projet de loi de finances initial pour 2027 (si le texte n’a pas été définitivement rejeté, et qu’il est au Sénat), ce qui permettrait un vote à l’été, mais sur un budget que les parlementaires auront donc inutilement rejeté (le prochain gouvernement ne pouvant élaborer son propre budget) ;
    • Soit le nouveau gouvernement choisit de réaliser son propre budget pour l’exercice 2027, mais celui-ci ne pourrait être voté qu’à fin novembre (et en imaginant que le futur gouvernement ait préparé avant sa prise de fonction les principaux arbitrages).

    La loi spéciale pourrait donc s’appliquer jusqu’à l’été, en cas de vote sur le texte initial du Gouvernement Lecornu, ou jusqu’à début décembre, en cas de nouveau texte budgétaire.
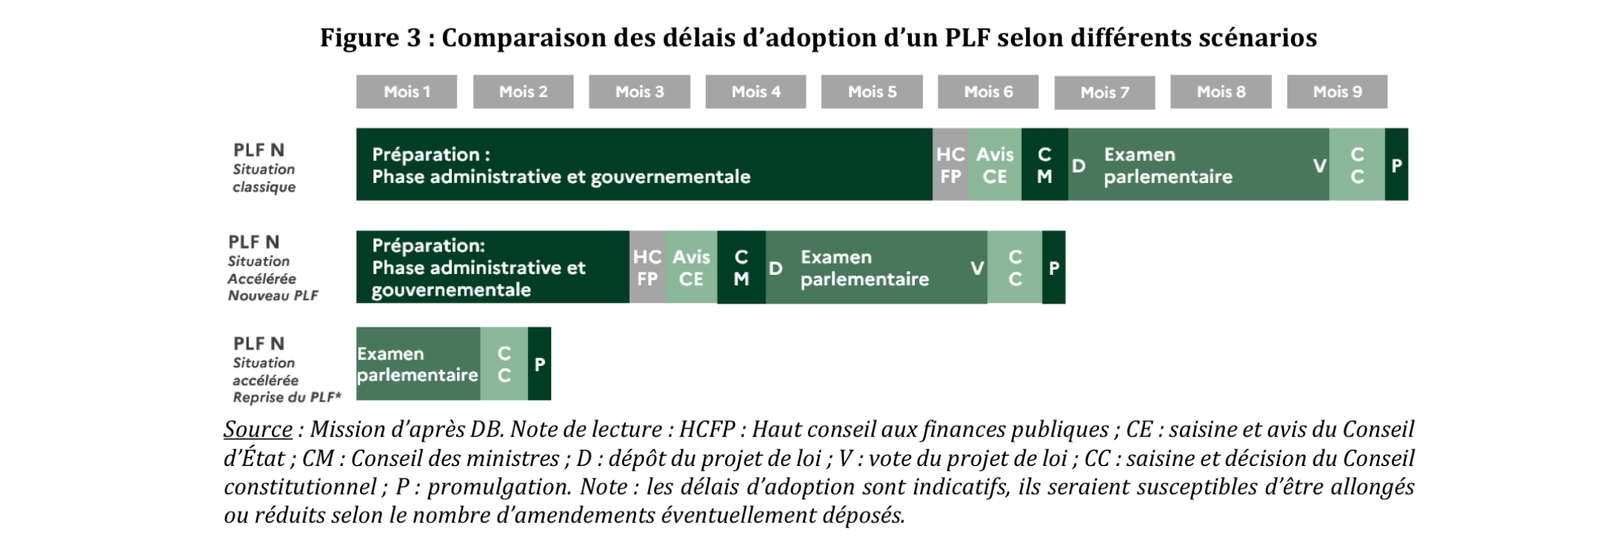
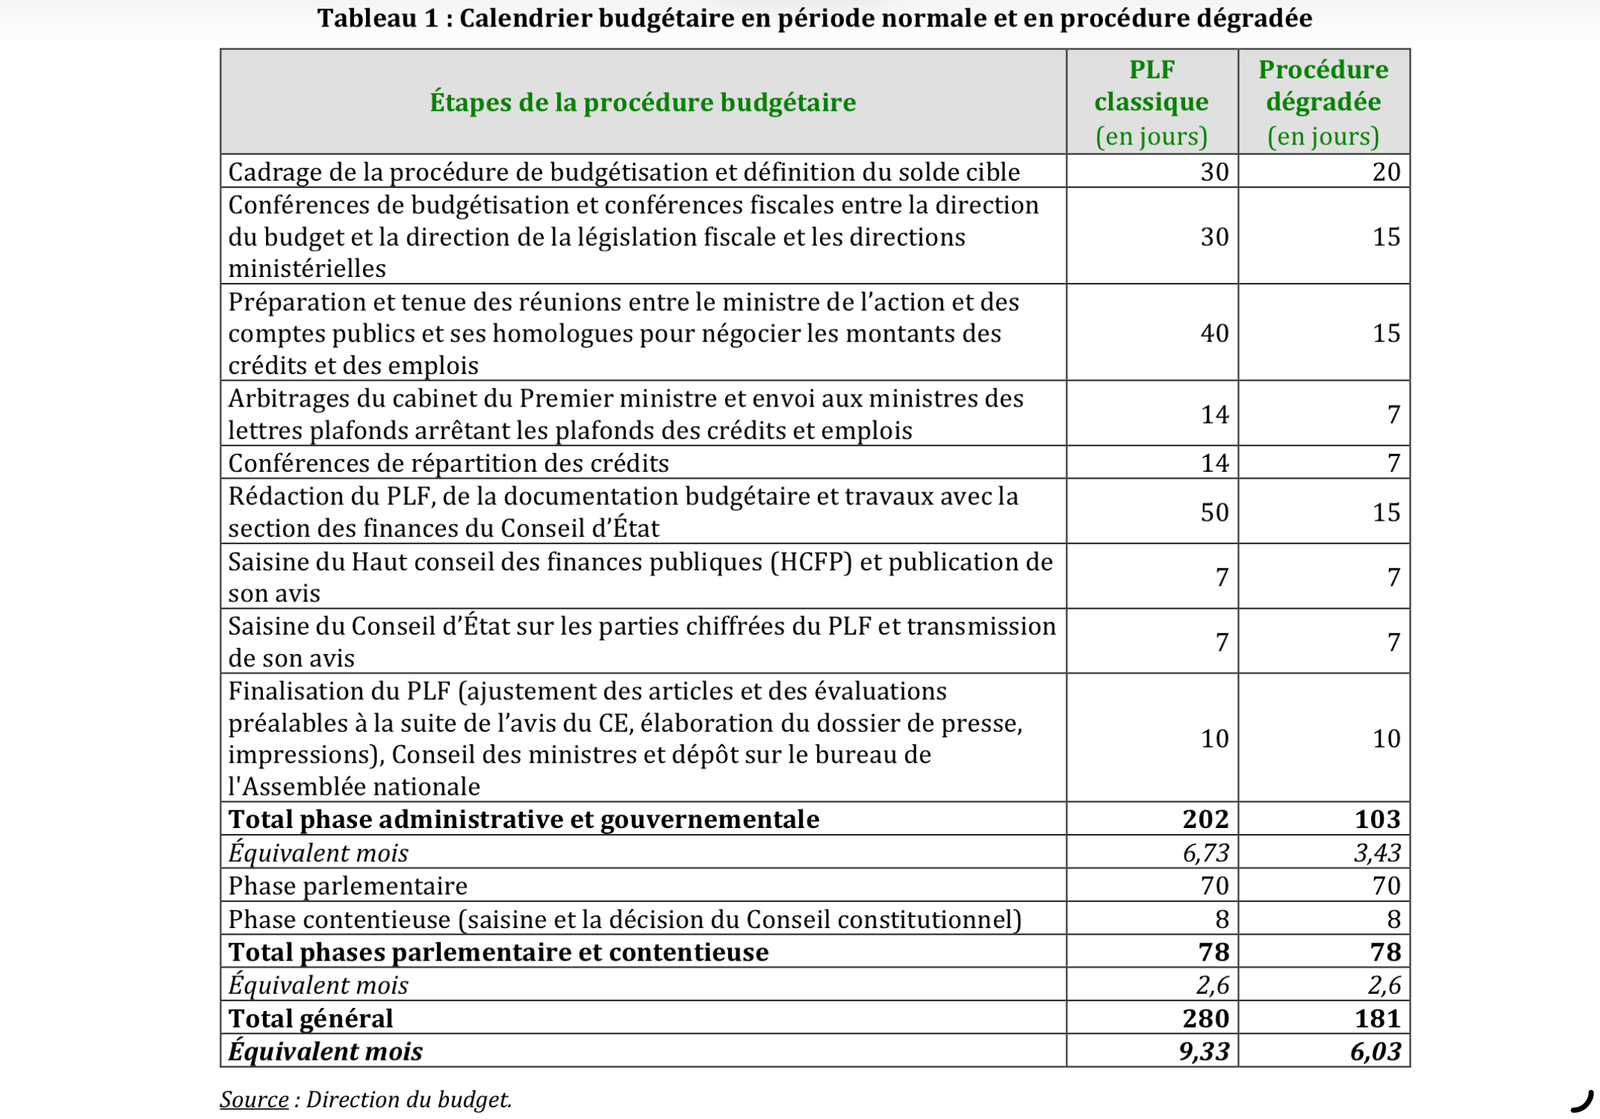
    Ce schéma permet de mesurer la durée nécessaire à la promulgation d’un texte en fonction des différentes hypothèses.
    Ce schéma permet de mesurer la durée nécessaire à la promulgation d’un texte en fonction des différentes hypothèses.

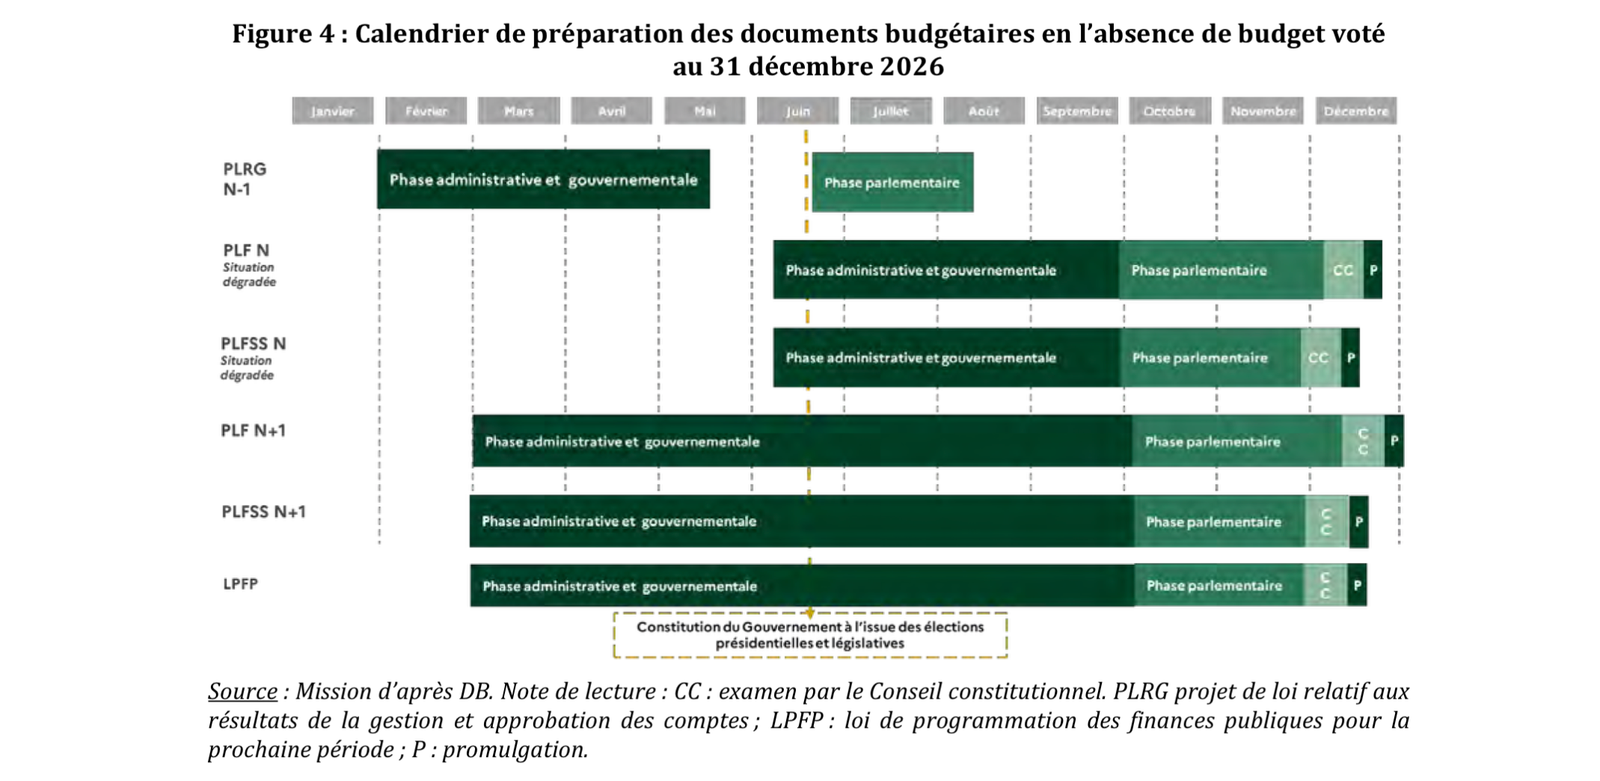
    L’Incapacité des Institutions à Gérer Simultanément une Loi Spéciale et Quatre Textes Budgétaires

    Par ailleurs, la mission exprime un doute sur la capacité des institutions publiques à mener de front les nombreux arbitrages liés à l’exécution de la loi spéciale, puis au vote de plusieurs textes budgétaires simultanément :

    • Les rapporteurs soulignent que les quelques semaines de loi spéciale en 2025 ont nécessité 49 réunions d’arbitrage au niveau du Premier ministre3 ;
    • Sur longue période et compte tenu des contraintes et des urgences propres à chaque ministre, ces arbitrages seront nécessairement beaucoup plus nombreux et énergivores ;
    • Enfin, l’administration (ministères et services du Premier ministre), le Conseil d’État, les instances consultatives et le Parlement devraient, chacun pour ce qui le concerne, préparer, auditionner, expertiser, discuter, voter et formaliser quatre textes budgétaires simultanément et dans des délais très contraints :
      • Le projet de loi de finances initial et le projet de loi de financement de la sécurité sociale pour 2027 ;
      • Puis, les mêmes textes pour l’exercice 20284 ;
      • Tout en gérant les difficultés liées à l’exécution de la loi spéciale évoquée plus haut.

    Ce travail budgétaire nécessite déjà un nombre élevé de réunions (dont l’heure est souvent tardive…), afin de formaliser les arbitrages budgétaires et de décliner ceux-ci :

    • En trajectoires macroéconomiques,
    • En déclinaison comptable et budgétaire (des milliers de lignes d’autorisations d’engagement et de crédits de paiement pour couvrir l’ensemble des programmes budgétaires),
    • Par des centaines de pages de rédaction légistique5 et
    • Des milliers de pages de documents d’accompagnement budgétaire (les « Jaunes » et « Bleus » évoqués ci-après, destinés aux parlementaires).
    Pour les rapporteurs, les 700 à 900 ETP consacrés à ces discussions budgétaires ne peuvent matériellement pas réaliser quatre exercices budgétaires simultanément sans encourir des risques forts de surcharge6.

     « Une loi de finances est un document juridique complexe, structuré en plusieurs parties et accompagné d’annexes obligatoires (les bleus), générales (les jaunes) et des documents de politique transversale. Ainsi, la loi de finances initiale 2026 est composée de 207 articles et plus de 200 documents annexés. »

    Un Effet Très Négatif sur les Finances Publiques

    La Loi Spéciale Empêcherait Toute Mesure de Redressement et Créerait un Choc Négatif sur l’Économie

    Selon la mission, l’absence de loi spéciale impliquerait une dégradation minimale de 0,5 point de produit intérieur brut (PIB) du déficit par rapport à 2026 et dégraderait la trajectoire pluriannuelle de finances publiques.
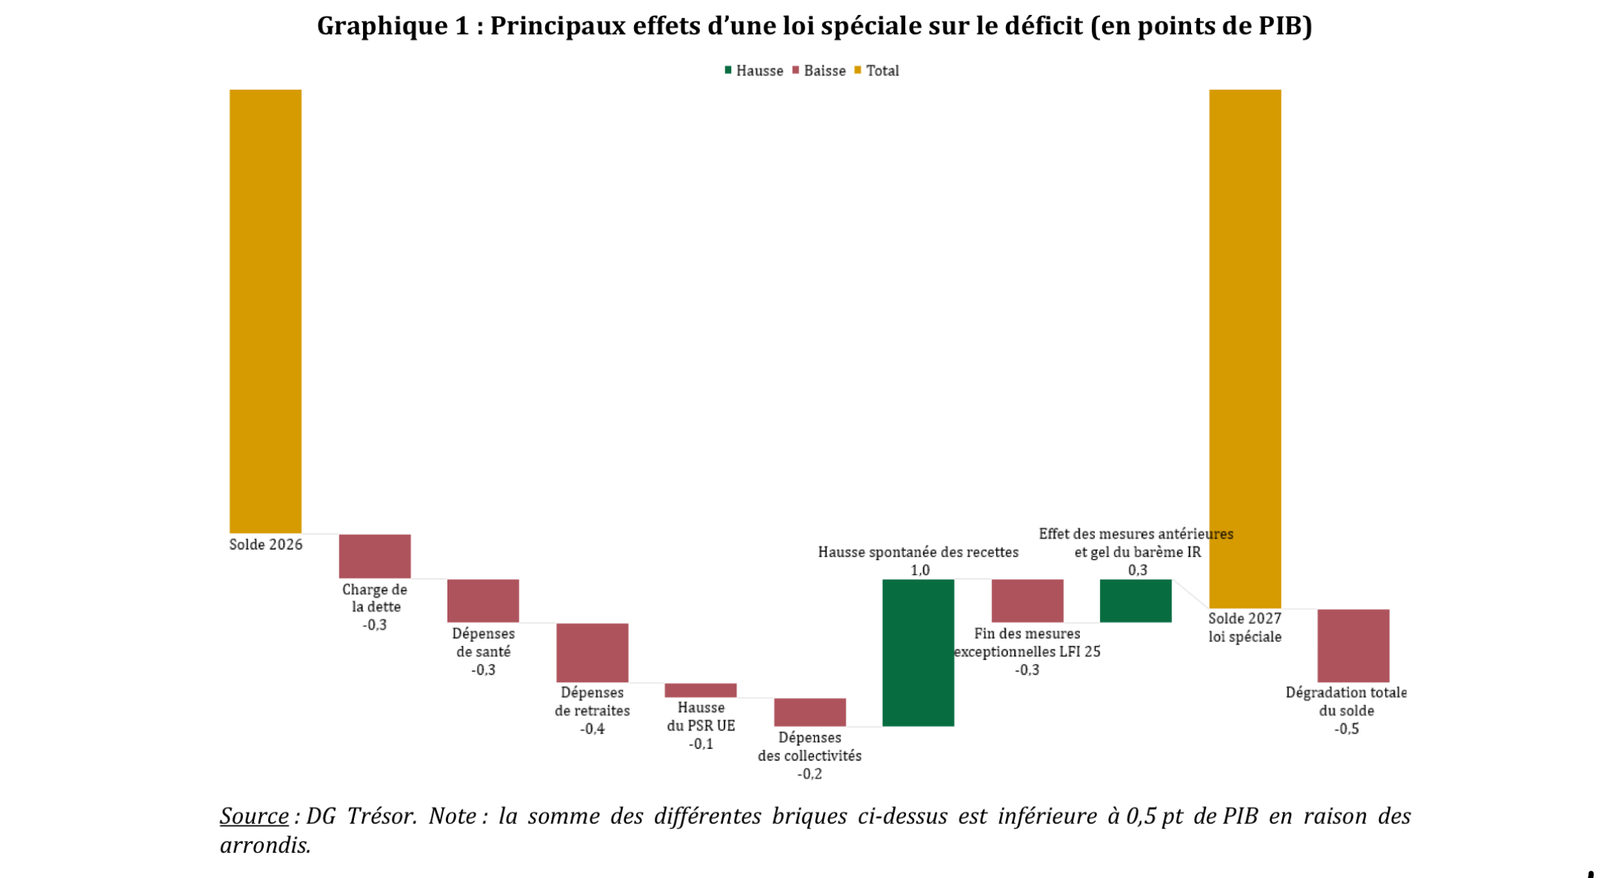
    Par ailleurs, cette modélisation ne prend pas en compte les externalités négatives qu’implique une absence de budget :

    • L’augmentation des taux d’intérêt pour l’État français, compte tenu de l’incertitude créée par l’absence de budget et de trajectoire de réduction des déficits budgétaires7 ;
    • La diminution de la croissance potentielle, par l’incertitude et l’atonie dans l’investissement public et la prudence des ménages et des entreprises.

    Enfin, et comme on l’a vu plus tôt, l’hypothèse du vote tardif d’un budget pour 2027 réduit les ajustements budgétaires du futur gouvernement à la portion restante de l’année8.

    La Loi Spéciale Priverait l’État de Capacités d’Action en Cas de Crise Majeure

    La loi spéciale contraint fortement les capacités d’action de l’État :

    Seules les mesures strictement nécessaires à la continuité de la vie de la Nation et inférieures au plafond figurant dans la loi spéciale pourraient être prises en charge. Étant rappelé que le pouvoir réglementaire ne peut réaliser des mouvements de crédits sous loi spéciale.

    Les inspecteurs généraux prennent l’exemple des crises récentes :

    • En cas de crise agricole, les dépenses de vaccination ou d’abattage peuvent être prises en charge, mais pas les aides aux entreprises (sauf à démontrer l’enjeu de continuité de la vie nationale) ;
    • En cas de nouvelle crise énergétique, l’État disposerait de très peu de marge de manœuvre9.

    Toutefois, c’est en situation de crise internationale avec des implications économiques graves, que l’incapacité de l’État à agir serait la plus préjudiciable. Un apport en garantie (pour un établissement bancaire en faillite, par exemple) est impossible en l’absence de loi de finances, comme une mobilisation importante du chômage partiel ou un soutien exceptionnel au système de santé. Dans un tel scénario, l’État ne pourrait pas agir pour contenir un choc majeur.

    Seuls des décrets d’avance non gagés (art. 13 de la LOLF) pourraient être signés, mais ils ne permettraient pas de financer les mesures évoquées au paragraphe précédent.

    Une crise internationale comme 2008 ou 2020 ne pourrait donc faire l’objet d’aucune gestion macroéconomique adaptée.

    Le Contexte Budgétaire et Économique est Déjà en Tension pour 2027

    Par ailleurs, les rapports soulignent également le risque porté par la conjugaison des incertitudes liées à l’absence de budget et à la présidentielle.

    « Alors que les périodes d’élection présidentielle sont déjà volatiles et que le contexte international est dégradé, l’ajout d’une absence de cadre budgétaire et d’une absence corrélative de maîtrise des comptes publics créerait une incertitude accrue pour les investisseurs, aux effets potentiellement très lourds sur les conditions de financement de l’État français. (…) Au-delà d’un renchérissement progressif des taux d’intérêt, une crise de confiance pourrait provoquer des tensions plus brutales sur les marchés, telles qu’une hausse rapide des taux souverains, une baisse de la demande lors des adjudications ou des difficultés à syndiquer de nouvelles émissions. »
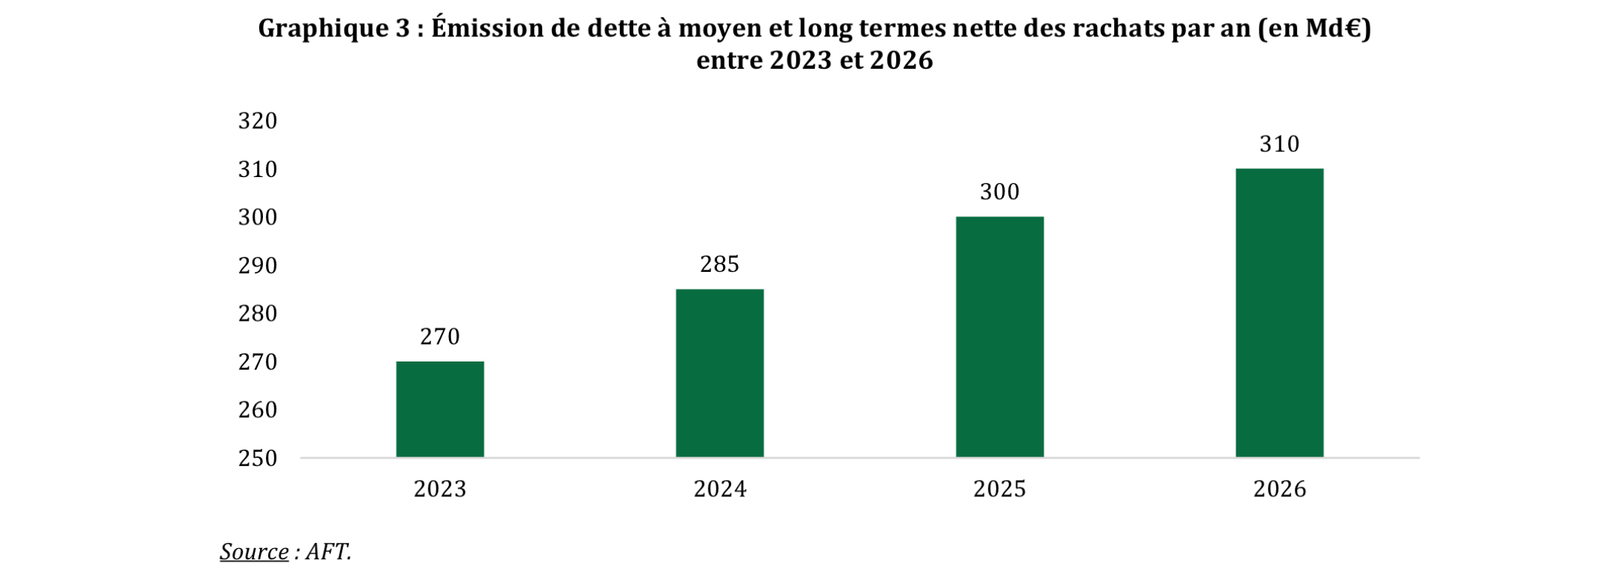
    Il convient de préciser que l’émission de dettes de l’Agence centrale des organismes de sécurité sociale (ACOSS) atteint aussi des niveaux exceptionnels. L’ACOSS devrait emprunter 90 milliards d’euros sur les marchés en 2027, contre 65 milliards d’euros en 202610.

    Une incertitude sur la trajectoire budgétaire de la France interviendrait donc dans un contexte où la levée de dettes envisagée sur les marchés au titre de 2027 atteint des niveaux inédits.

    Les Impacts à Moyen Terme d’une Application Prolongée de la Loi Spéciale sur Certaines Politiques Sectorielles

    La mission a analysé plusieurs secteurs afin de mesurer les éventuels effets d’une application prolongée de la loi spéciale.

    L’un des secteurs qui présenterait le plus de difficultés serait celui de l’armement. En effet, les Armées bénéficient, dans un contexte international conflictuel, d’une hausse régulière de leurs ressources dans le but de renouveler les équipements et d’augmenter les capacités de production.

    Compte tenu du contexte juridique et de l’absence de crédits supplémentaires, des programmes majeurs ne pourraient pas être financés. En conséquence, les investissements des groupes français composant la base industrielle technologique et de défense seraient fortement contraints. Il est ici question de neuf grands groupes d’envergure mondiale et de 4 500 entreprises, pour 220 000 emplois directs et indirects.

    Le secteur du bâtiment serait également très pénalisé, dans un contexte déjà peu favorable. Près de 1,5 million d’emplois sont concernés. En effet, le secteur dépend de la commande publique pour 20 % de son chiffre d’affaires, tandis que les aides à la rénovation énergétique (discrétionnaires, donc non essentielles) ne pourraient pas être engagées et versées sur la période.

    Il en est de même pour financer des projets de recherche (du Commissariat à l’énergie atomique, du Centre national d’études spatiales, des universités…) ou verser des aides : à l’embauche d’un apprenti, aux associations, aux agriculteurs (hors PAC) et entreprises…

    Le secteur associatif, fortement bénéficiaires d’appels à projets et de volontaires du service civique, serait particulièrement pénalisé (notamment l’inclusion sociale, l’asile, l’emploi)11. Outre le public précaire qui pourrait ne pas bénéficier d’un accompagnement suffisant, c’est le travail de 1,8 million de salariés et 15 millions de bénévoles qui serait pour partie empêché.

    Les collectivités seront aussi contraintes par le plafonnement de la dotation globale de fonctionnement (DGF). Par ailleurs, les dotations d’investissement de l’État ne pourraient pas être versées, comme certaines aides spécifiques aux collectivités territoriales ultramarines :

    • Soutien à la filière canne-sucre aux Antilles et à la Réunion (40 000 emplois concernés et 140 millions d’euros d’aide en 2026),
    • Le pacte de refondation économique et sociale de la Nouvelle Calédonie,
    • Les fonds exceptionnels d’investissement et de lutte contre les échouements massifs d’algues sargasses.

    Les Conséquences d’une Loi Spéciale pour l’État

    Enfin, la loi spéciale entrainerait d’importantes difficultés pour l’État. Compte tenu du plafonnement des dépenses de 2027 et des tendanciels de dépenses de certaines grandes masses budgétaires, le pilotage sera très contraint.

    À titre d’exemple :

    • Les dépenses de personnel devraient augmenter de 1,1 % ;
    • Les pensions de 1,3 % ;
    • Les dépenses sociales demeurent très dynamiques (7 % au titre de l’allocation adulte handicapé12, par exemple) ;
    • Tandis que le ministère des Armées serait confronté à une dynamique de dépenses en augmentation difficilement absorbable en loi spéciale13.

    Au total, la direction du budget prévoit :

    • Un tendanciel de dépenses (évolution spontanée de la dépense, hors mesures nouvelles) de 9 milliards d’euros pour 2027,
    • Auxquelles s’ajoutent 10 milliards d’euros de mesures nouvelles (6 milliards pouvant être juridiquement financés en services votés),
    • Tandis que 5 milliards de dépenses pourraient être interrompues en service votés14.

    En loi spéciale, l’État a donc une impasse budgétaire de 10 milliards d’euros pour l’exercice 2027.

    Une nouvelle fois : ces estimations sont faites à conditions égales de financement sur le marché. Alors qu’une hausse de 100 points du taux d’endettement15 entrainerait un coût supplémentaire au titre des charges de la dette de 5 milliards d’euros.

    À l’évidence, les trajectoires pluriannuelles envisagées pour les Armées et la Justice ne seraient pas exécutées, de même que les grands projets portés par l’État :

    • Préparation des Jeux olympiques et paralympiques d’hiver 203016 ;
    • La ligne nouvelle Sud-Ouest (ligne Bordeaux-Toulouse et Bordeaux-Dax) ;
    • La construction de l’aéroport de Mayotte, qui concentre près de 40 % des investissements programmés sur le territoire d’ici 2031 ;
    • La rénovation de l’Opéra de Paris ;
    • La construction de deux nouveaux centres de rétention administrative sur 2027 ;
    • Le projet PariSanté Campus au Val-de-Grace ;
    • La construction de quinze milles places de détention (déjà évoqué au titre de la trajectoire pluriannuelle du ministère de la Justice).
    1. Le cas envisagé dans le rapport est celui de la loi spéciale, sur le fondement de l’article 47, alinéa 4, de la Constitution. Il existe toutefois d’autres possibilités : a) le vote favorable, b) la possibilité pour le Gouvernement d’engager sa responsabilité sur le fondement de l’article 49 alinéa 3 de la Constitution, c) enfin, la possibilité de mettre en vigueur le texte par ordonnance si celui-ci n’a pas été rejeté et qu’un délai de 70 jours s’est écoulé depuis le dépôt du projet de loi de finances, conformément à l’article 47 alinéa 3 du même texte. ↩
    2. À ceci près qu’il faut une autorisation en loi de finances pour que les organismes de sécurité sociale puissent emprunter. ↩
    3. Concrètement, ce sont donc près d’une dizaine de réunions d’arbitrages à préparer chaque semaine avec les services du Premier ministre, du ministre chargé du budget et des ministères dépensiers concernés entre les différents cabinets ministériels et le personnel d’administration centrale. ↩
    4. Par ailleurs, se poseraient des questions de calculs et de ratios, le projet de loi de finances ayant plusieurs agrégats construits sur le précédent texte. Tout ceci, sans parler de la loi de règlement à mi-année. ↩
    5. L’écriture technique de la loi. ↩
    6. Comment imaginer des équipes aujourd’hui très contraintes se dédoubler pour réaliser les deux exercices budgétaires en parallèle ? Il convient de rappeler que les programmes budgétaires reposent sur quelques individualités : à la direction du budget, au sein des directions financières des ministères et dans les cabinets ministériels. ↩
    7. Dans un contexte d’endettement massif, qui implique une très forte sensibilité au taux d’intérêt. ↩
    8. Conformément aux principes de non-rétroactivité de la norme et de sécurité juridique. ↩
    9. À titre d’illustration : les 406 millions d’euros d’aide versés en 2026 l’ont été avec des prérogatives réglementaires (annulations et ouvertures de crédits) fermées en loi spéciale. ↩
    10. Soit un total prévisionnel de 400 milliards d’euros. Pour rappel, le budget prévisionnel de l’État au titre de 2026 est de 460 milliards d’euros. ↩
    11. Seules les associations disposant d’un mandat de l’administration pour l’exercice d’une mission de service publique et de prérogatives de puissance publique pourraient continuer à percevoir des dotations de l’État pour leurs missions essentielles (hébergement d’urgence, notamment). ↩
    12. L’Allocation adulte handicapé est une dépense sociale assurée par l’État, non par la sécurité sociale. Il en est de même pour l’aide personnelle au logement (APL). ↩
    13. Cette dynamique a un effet d’entrainement sur le tendanciel de dépenses. Paradoxalement, les hausses de dépenses accordées l’année dernière pénaliseraient donc davantage la gestion du ministère en l’absence de loi de finances votée. ↩
    14. Dans le cadre des prérogatives réduites du pouvoir règlementaire en loi spéciale. ↩
    15. Cas récent généré par la présentation d’un budget fortement déficitaire par la Première ministre anglaise Liz Truss. ↩
    16. Un demi-milliard d’euros de dépenses d’infrastructures routières et ferroviaires est prévu, avec un début d’exécution qui envisagé en 2027. ↩
  • La Fonction Publique et les Agents Contractuels, Rapport de la Cour des comptes (2026)

    La Fonction Publique et les Agents Contractuels, Rapport de la Cour des comptes (2026)

    Temps de lecture : 17 minutes.

    La Cour des comptes a publié en juin 2026 un rapport intitulé : « La montée en puissance des agents contractuels : une fonction publique en mutation ».

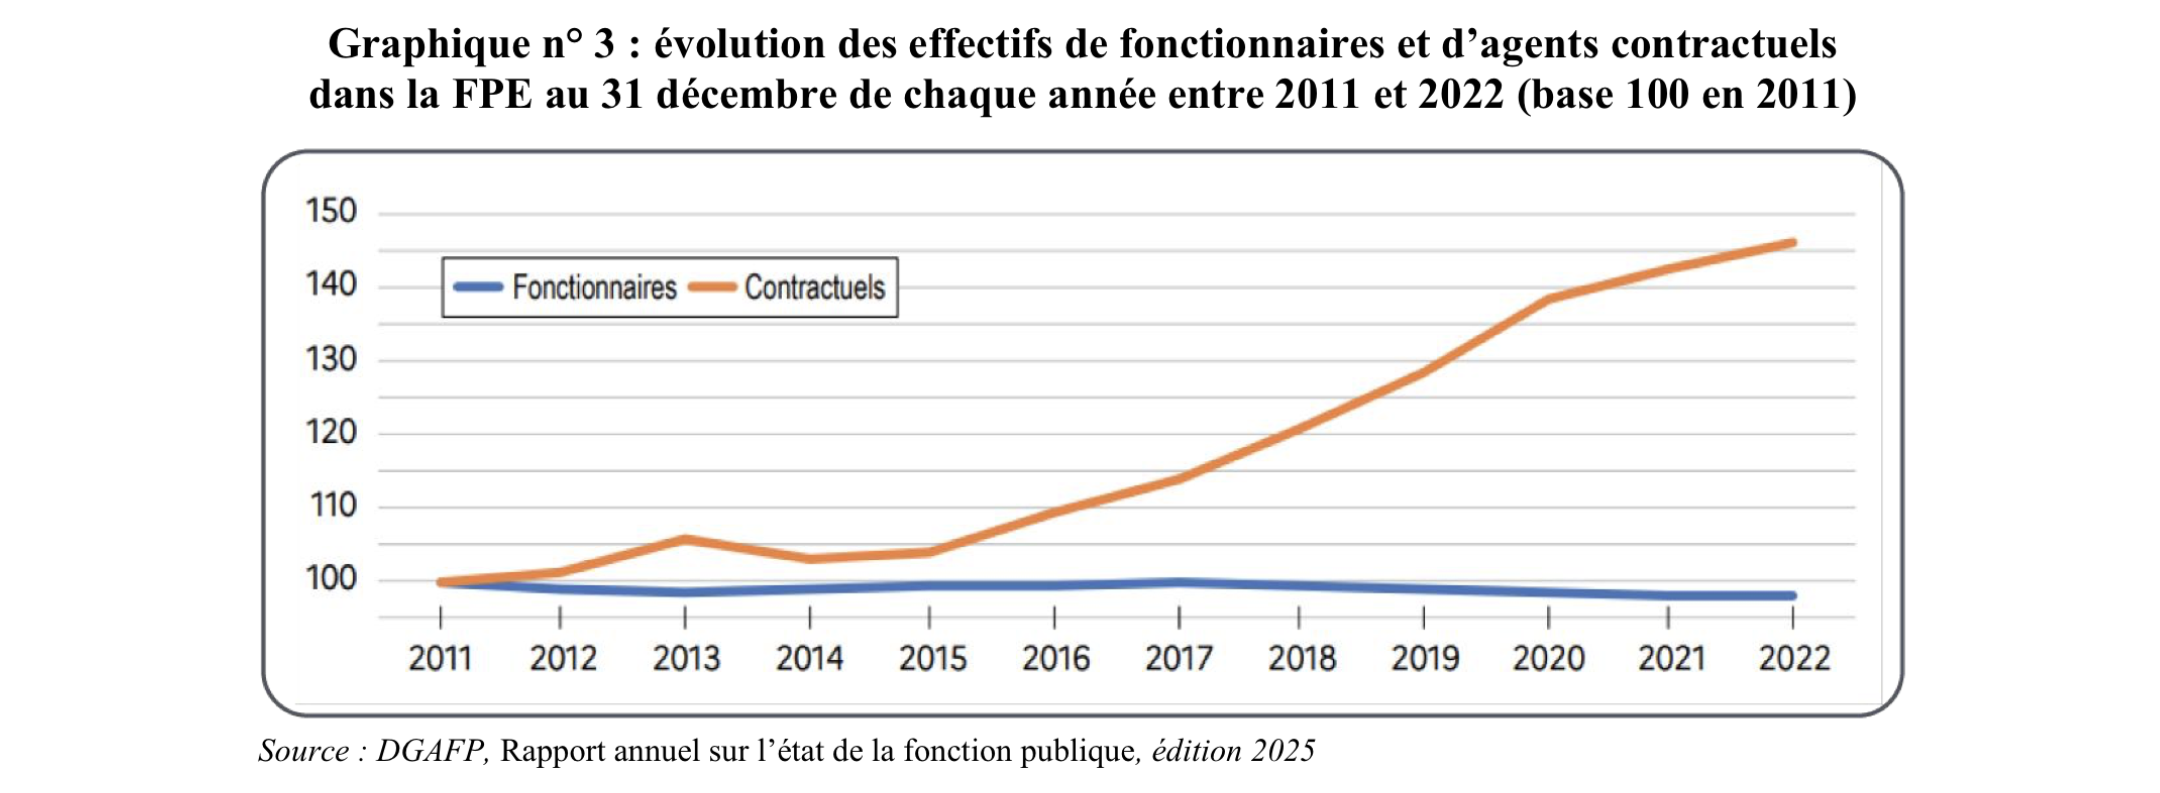
    La Cour relève tout d’abord l’ampleur du phénomène de contractualisation à l’œuvre. Ainsi, de 2011 à 2024, le nombre d’agents contractuels a augmenté de 37 %, tandis que le nombre de fonctionnaires demeurait quasi stable (- 0,6 %). Les contractuels représentent désormais un agent sur quatre, soit 1,36 million d’agents.

    Pour autant, et selon la Cour, ce sujet ne fait pas l’objet de réflexions stratégiques à la hauteur des enjeux. La Direction générale de l’administration et de la fonction publique (DGAFP) n’a par exemple inscrit ce sujet parmi ses priorités qu’en début d’année 2026.

    La Cour émet enfin quatre recommandations, dont la portée est assez réduite. Les magistrats invitent ainsi l’administration à consolider ses données et à présenter davantage d’informations aux parlementaires lors du vote de la loi de finances. Elle propose ensuite de rappeler aux collectivités leurs obligations en matière de recrutements de contractuels. Enfin, elle invite les employeurs publics, et en particulier l’État, à la formalisation d’une stratégie d’emploi des contractuels.

    L’Essor de la Population de Contractuels Dans la Fonction Publique

    La Cour des comptes note en premier lieu que l’essor de la part et du nombre de contractuels concerne les trois versants de la fonction publique : l’État (FPE), les collectivités territoriales (FPT) et la santé et le médico-social (FPH).

    S’Agissant de la Population Totale

    Au 31 décembre 2023, l’État comptait 582 700 contractuels, soit 23 % de l’effectif total. De 2010 à 2022, la population de contractuels a augmenté de 46 %, tandis que la population de fonctionnaires a diminué de 2 % ;

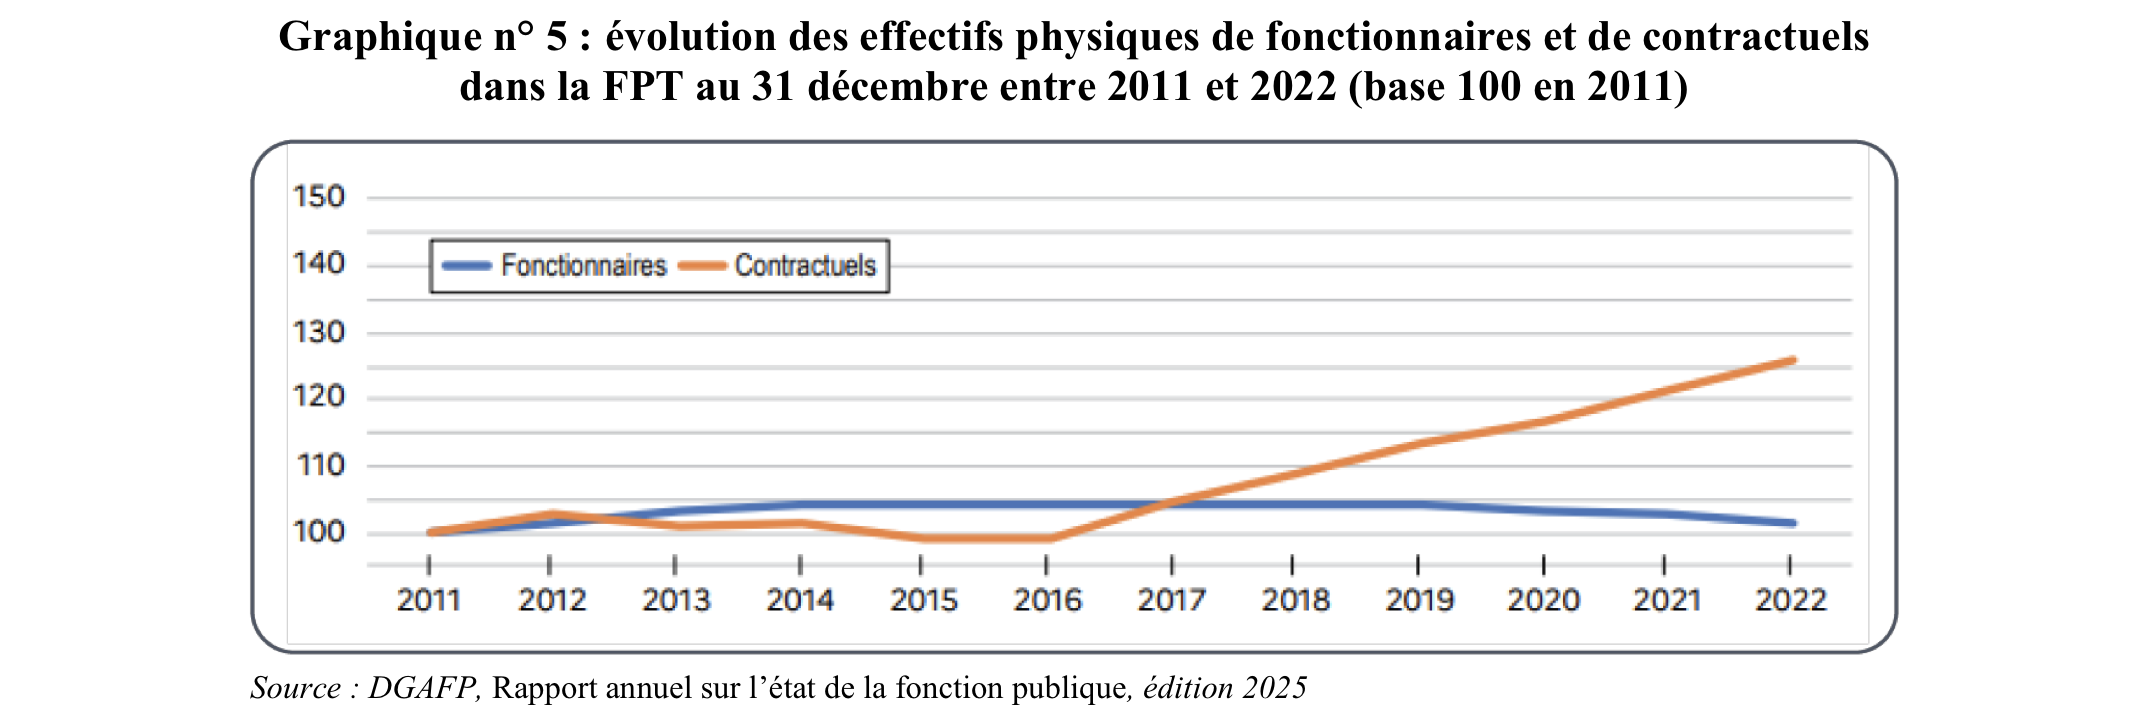
    À la même date, les collectivités territoriales comptaient 510 200 agents contractuels, soit 26 % de leur effectif total. L’évolution de cette population se distingue de la FPE en ce qu’elle connaît un véritable essor depuis 2016.

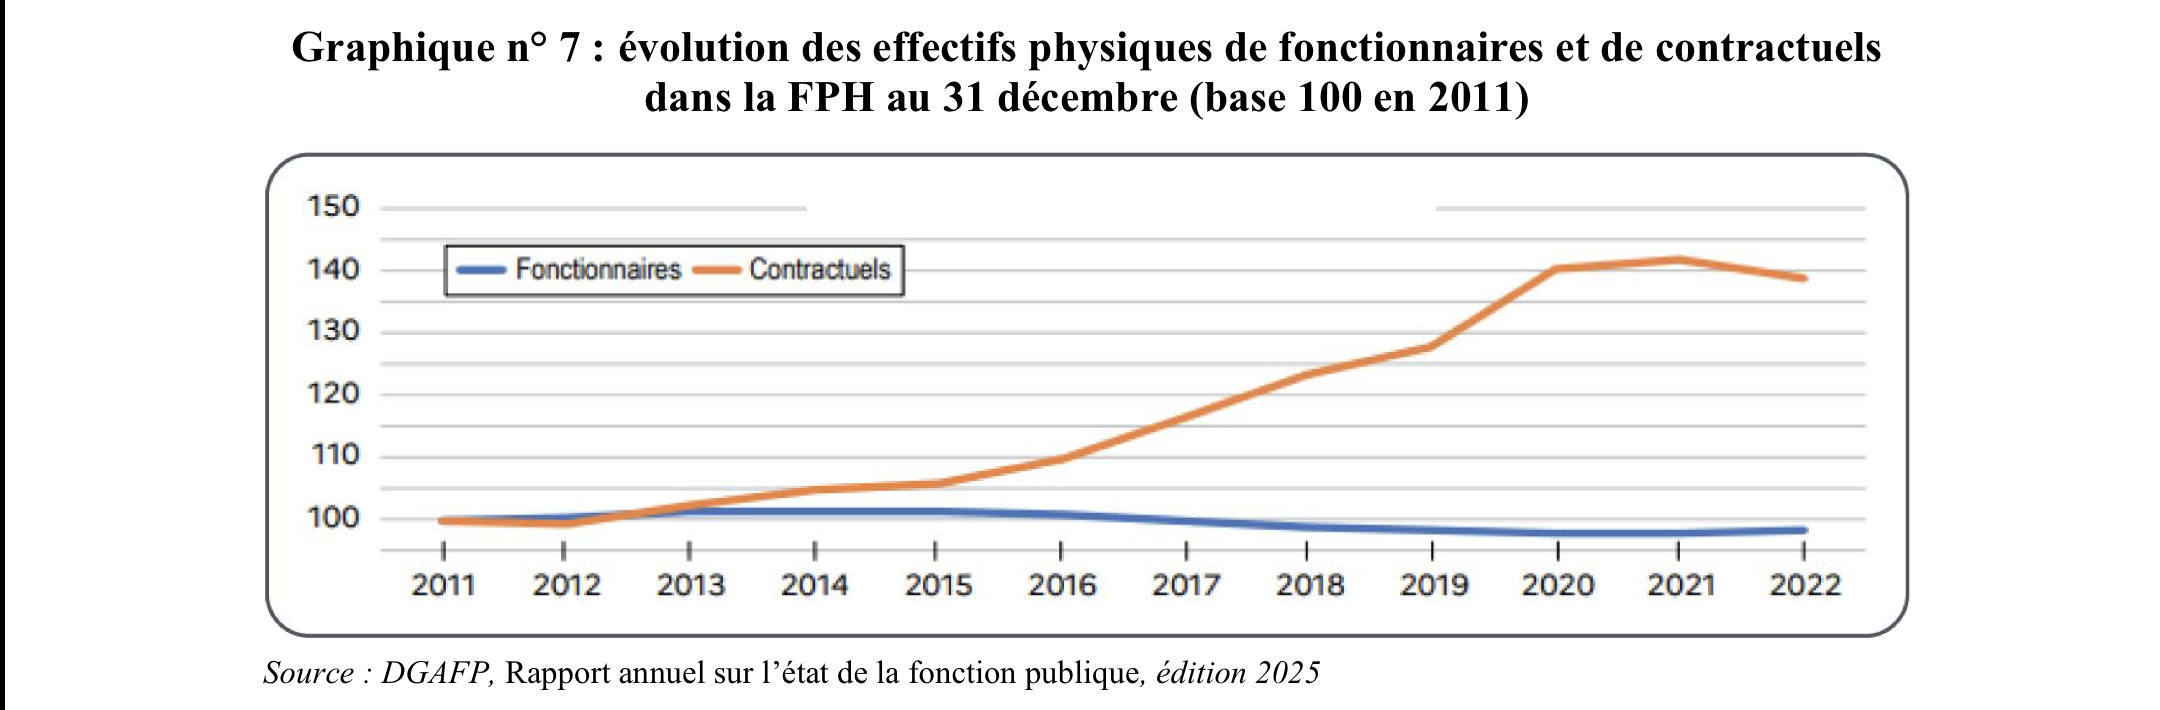
    Enfin, fin 2023, la FPH comptait plus de 265 000 contractuels, soit 21 % des effectifs. L’évolution de cette population est marquée par une forme de plateau à compter de 2020 (politique de régularisation).

    Malgré les dynamiques à l’œuvre, il convient de relever le caractère historique du recrutement contractuel. Comme la Cour l’énonce elle-même, en 1969, la fonction publique comptait déjà, parmi ses 1,61 million d’agents publics, 23 % de non-titulaires.

    S’Agissant des Flux d’Entrée et de Sortie

    En 2023, près de 523 200 agents ont été recrutés et 468 100 agents sont sortis de la fonction publique. Soit un taux d’entrée de 9,6 % et de sortie de 8,6 %1.

    Parmi ces agents, les contractuels occupent une place très importante, par la durée généralement plus courte de leur période d’emploi.

    Les agents contractuels comptaient ainsi pour 77 % des entrées et 52 % des sorties sur 2023, alors qu’ils représentent seulement 23 % des effectifs.

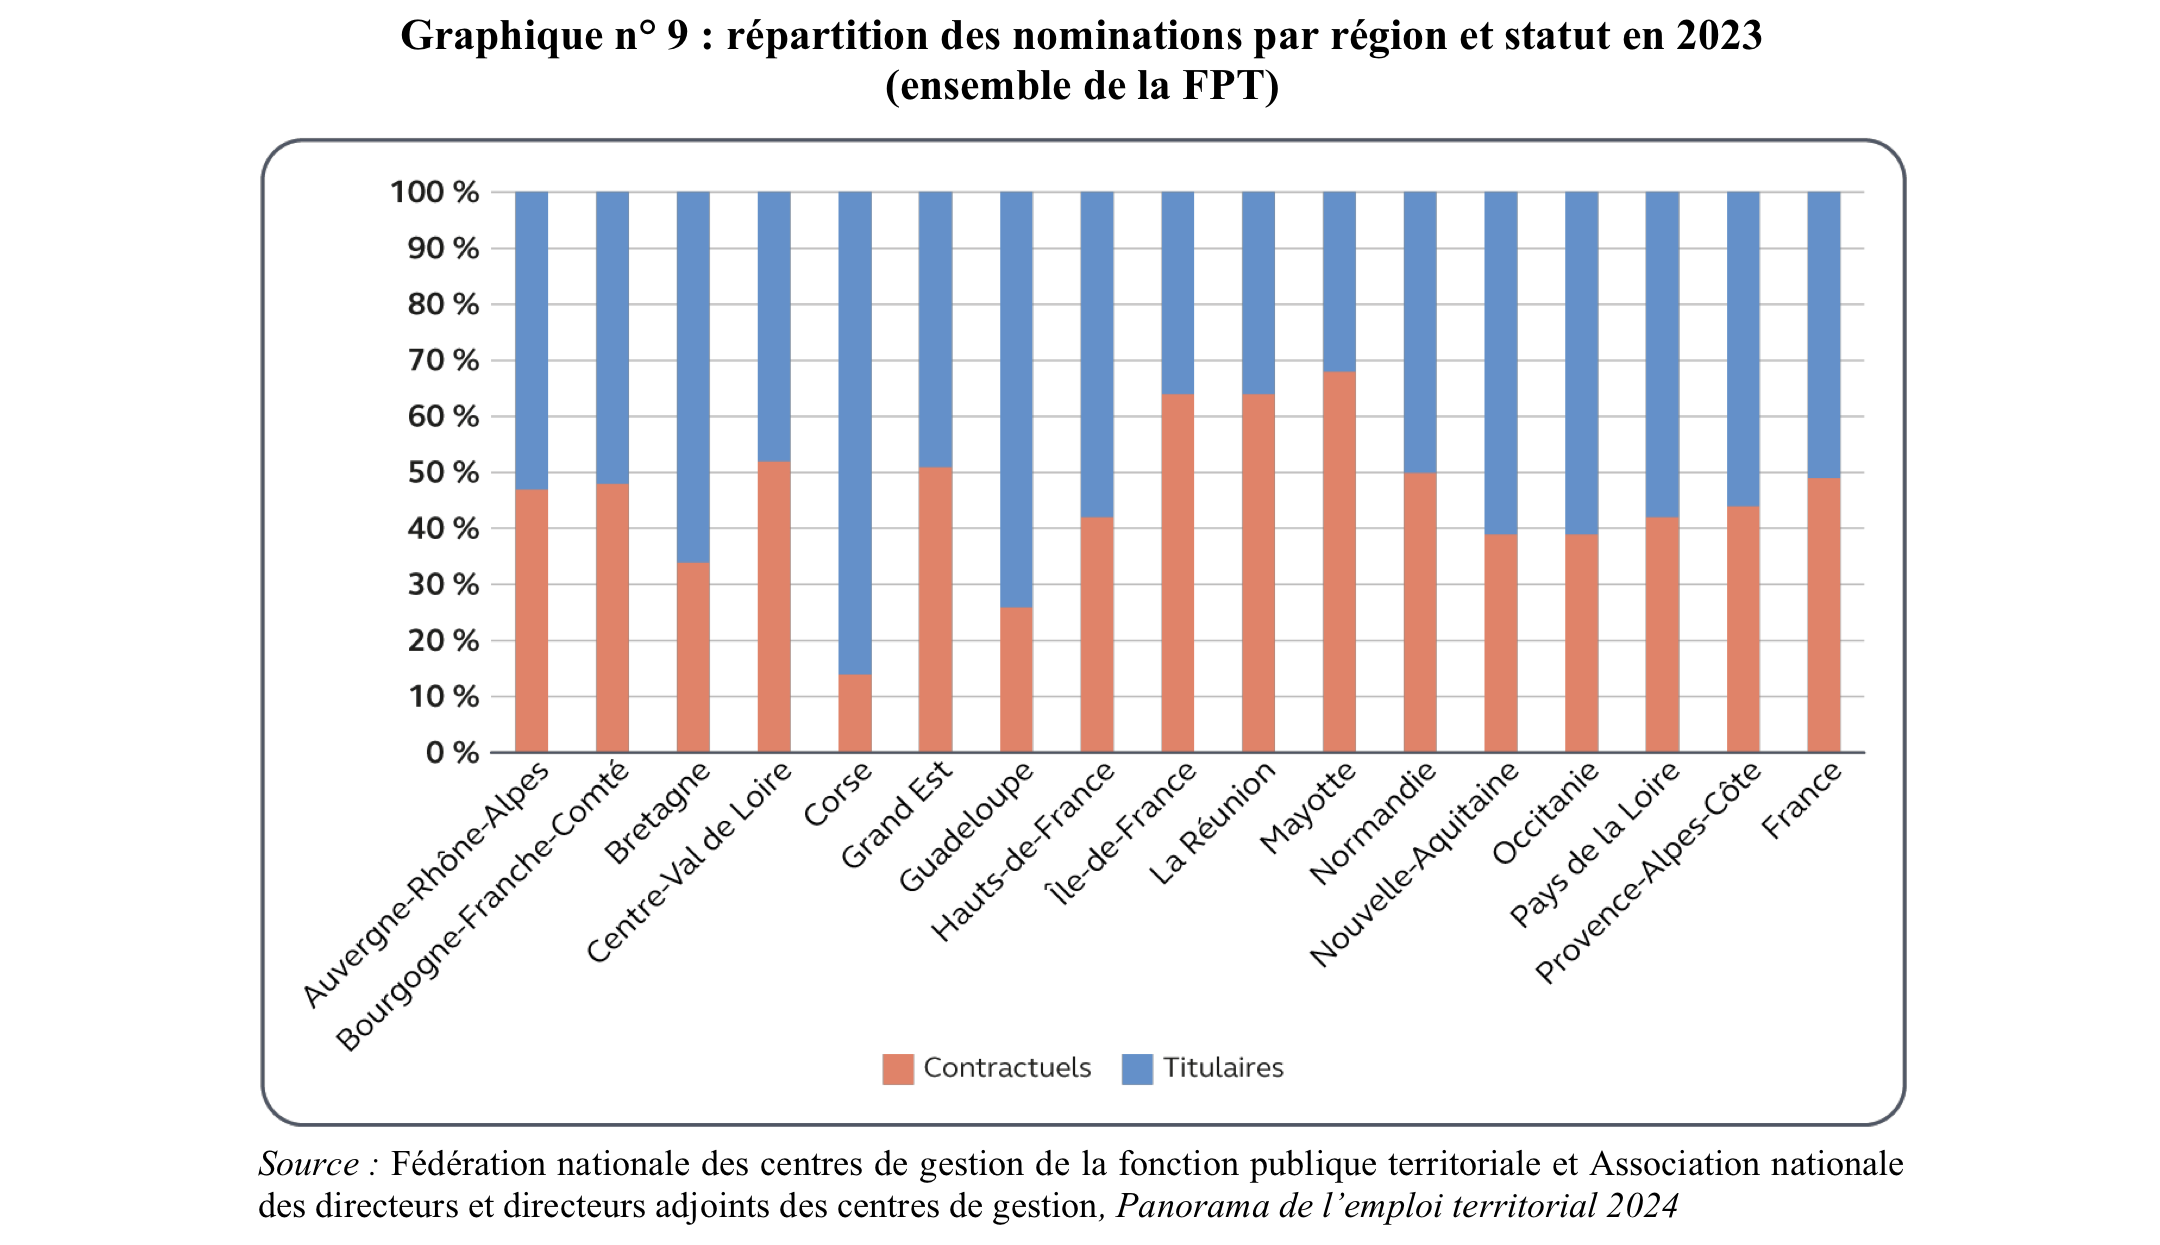
    Par ailleurs, on observe des disparités territoriales en termes de recrutements :

    • Certaines régions, très attractives, sont essentiellement constituées de fonctionnaires comme la Corse, la Guadeloupe, la Bretagne, la Nouvelle-Aquitaine et l’Occitanie ;
    • Tandis que d’autres régions présentent une part de contractuels nettement plus élevée, signifiant les difficultés à recruter des fonctionnaires pour pourvoir aux emplois publics : Mayotte, La Réunion et l’Île-de-France.

    Qui Recrutent les Contractuels ?

    Dans la FPE, huit contractuels sur dix étaient employés par l’Éducation nationale2, qui occupe une place donc tout à fait singulière.

    En dehors de ce ministère, il existe principalement deux groupes :

    • Les ministères employant une part importante de contractuels (entre 6 000 et 9 000 agents contractuels) : Économie et Finances3, les Armées, la Justice, l’Agriculture et l’Intérieur ;
    • Les autres ministères, aux recrutements plus réduits (inférieurs à 2 600 agents contractuels).

    Toutefois, il existe également parmi ces ministères des situations disparates. Ainsi, dans les services du Premier ministre (SPM), plus d’un agent sur trois est contractuel (37 %). Dans les ministères chargés de l’Enseignement supérieur et de la Recherche ainsi que celui chargé de l’Agriculture, les taux d’emploi d’agents contractuels sont respectivement de 19 % et 22 %.

    Par ailleurs, s’il existe une prépondérance de contractuels dans les fonctions numériques, les emplois pourvus par les contractuels sont particulièrement vastes et concernent quasiment l’ensemble des filières de la FPE4.

    Dans la FPT, la répartition géographique est aussi très disparate, avec des régions attractives5 et moins attractives6, mais les besoins couverts sont plus souvent temporaires. Les filières technique, administrative et animation concentraient près des trois-quarts des contractuels de la FPT.

    Dans la FPH : les effectifs de contractuels ont moins augmenté sur la période récente. Il n’existe toutefois pas de vision précise sur les besoins pourvus et les situations semblent relativement contrastées entre établissements.

    À cet égard, et pour les établissements publics de santé, la Cour des comptes formule une recommandation visant à disposer d’une base de données centralisée intégrant différentes données d’activités et indicateurs en ressources humaines.

    Quelles sont les Caractéristiques des Contractuels ?

    Les contractuels sont d’abord, à 70 % (fin 2023), des femmes. Ce qui s’explique par certains recrutements, très genrés, comme celui d’AESH.

    Les contractuel(le)s sont aussi plus jeunes. En effet, leur moyenne d’âge est de 39 ans, contre une moyenne d’âge dans le secteur privé de 41 ans et de 47 ans pour les fonctionnaires. Néanmoins, la population de contractuels vieillit également. Un quart des contractuels de la FPE et de la FPT ont ainsi plus de 50 ans.

    Voir l’article des Légistes consacré au rapport de la Cour des comptes sur le vieillissement de la fonction publique.

    Les agents contractuels occupent relativement peu d’emplois de direction :

    – 4 % des emplois supérieurs dans la FPE et

    – 9,5 % des emplois fonctionnels dans la FPT.

    Enfin, leurs rémunérations sont plus basses, ce qui s’explique par leur moindre ancienneté et par les emplois occupés.

    Comparaison des salaires nets moyens par versant :

    • Dans la FPE : 2 204 euros pour les contractuels, contre 2 886 euros pour les fonctionnaires ;
    • Dans la FPT : 2 069 euros pour les contractuels, contre 2 254 euros pour les fonctionnaires ;
    • Dans la FPH : 2 135 euros pour les contractuels, contre 2 842 euros pour les fonctionnaires.

    Un Recours Subi Plutôt que Choisi aux Contractuels

    Le Palliatif au Manque d’Attractivité du Statut

    La Cour rappelle ses travaux sur le vieillissement de la FPE (lien précité vers l’article des Légistes) et le fait que le phénomène de vieillissement touche en particulier les catégories A et A+.

    Dans la filière administrative, le vieillissement est ainsi très marqué : les attachés d’administration, secrétaires administratifs et adjoints administratifs7 ont un âge moyen de 50 ans, les effectifs étant concentrés en haut de la pyramide des âges de leurs corps respectifs.

    La Cour rappelle que la baisse du chômage s’est accompagnée d’une baisse du nombre d’inscrits aux concours (article des Légistes sur « L’accès des jeunes à la fonction publique »), ce qui dégrade la qualité du recrutement, dans un contexte de dénatalité.

    Les constats sont similaires pour la FPT, le premier motif de recrutement de contractuels étant l’absence de fonctionnaires disponibles pour occuper l’emploi. La moitié des collectivités interrogée fin 2023 est en situation de tension :

    • À 59 % en matière de gestion administrative, d’affaires juridiques et de commande publique,
    • À 55 % en gestion budgétaire et financière et
    • À 52 % en gestion des ressources humaines.

    Ces tensions concernent 90 % des communes de plus de 50 000 habitants.

    Outre le caractère étendu des difficultés de recrutement, la moitié des collectivités interrogées déclare que les tensions de personnel affectent la continuité et la qualité des services rendus.

    Dans la FPH, les difficultés de recrutements ressortent comme couvrant quasiment l’intégralité des établissements (90 % selon l’enquête annuelle de la FHF de 2024). La psychiatrie, la gériatrie et les urgences sont les services les plus touchés par le manque de personnel.

    Pour pallier ces difficultés, les établissements incitent les praticiens à augmenter leur volume d’heures supplémentaires, recrutent des praticiens étrangers, notamment hors UE (les PADHUE8) et utilisent fortement l’intérim.

    Source : Pexels, Kerim Eveyik.
    Source : Pexels, Kerim Eveyik.

    Toutefois, les fonctions administratives sont également concernées par les difficultés de recrutement, les rémunérations des attachés d’administration hospitalière étant considérées comme trop peu attractives.

    Une Gestion des Contractuels Très Contraignante

    Le Recrutement

    Le processus de recrutement dans la FPE est très structuré9 et d’abord commun entre fonctionnaires et contractuels :

    • Publication sur le site « Choisir le Service Public » de la fiche de poste,
    • Entretiens de recrutement,
    • Élaboration de comptes rendus,
    • Information des candidats non retenus à l’issue du processus.

    Cependant, il se distingue ensuite par la procédure d’avis du contrôleur budgétaire et comptable ministériel sur le montant proposé de rémunération. Cette individualisation de la rémunération implique des coûts de gestion nettement plus élevés que pour les fonctionnaires.

    Le caractère non discriminant du recrutement est particulièrement important dans le recrutement de contractuels, afin d’éviter le favoritisme comme les discriminations. La DGAFP a diffusé un guide sur le sujet en 2025. En synthèse, la Cour considère les pratiques de la FPE comme solides.

    S’agissant de la FPT et de la FPH, les recrutements de contractuels sont plus souvent défaillants, notamment dans la description des fonctions (parfois imprécise) et les conditions d’emploi (besoin permanent ou non).

    Une « Carrière » Relativement Rigide

    Le contrat est quasi-systématiquement adossé à une période d’essai, qui peut être renouvelée par le recruteur public, dans des conditions analogues aux salariés de droit privé10.

    Une réévaluation triennale de la rémunération est obligatoire, elle constitue une forme de « glissement vieillesse technicité » pour la Cour11, dans des proportions variables entre les employeurs. Paradoxalement, l’absence de réévaluation possible avant trois ans rend aussi le contrat fragile pour les agents dotés de compétences rares12.

    Enfin, l’échéance des contrats nécessite un pilotage fin et de nouvelles négociations avec l’agent. En conséquence, le coût de gestion d’un recrutement et d’un renouvellement d’un contractuel est nettement plus élevé. À titre d’exemple, le ministère des Armées, considère le coût de gestion d’un contractuel comme deux à trois fois plus élevé que celui d’un fonctionnaire.

    Des Divergences Culturelles Entre Fonctionnaires et Contractuels

    La Cour note plusieurs zones de tension entre agents publics :

    • L’appropriation des règles déontologiques par les agents contractuels est plus difficile, en l’absence de formation préalable et d’un investissement pérenne auprès du nouvel employeur public.
    • L’individualisation de la rémunération provoque des difficultés relationnelles entre agents, que ces derniers soient fonctionnaires ou contractuels d’ailleurs13 ;
    • Les mobilités ascendantes des contractuels sont juridiquement plus faciles14, alors que les agents titulaires de catégorie B ou A n’ont accès qu’à des fonctions correspondantes à leur corps et leur grade. Les fonctions supérieures nécessitent le passage d’un concours ou examen professionnel15.
    • À l’inverse, les contractuels ont plus de difficultés pour évoluer sur des emplois similaires et souffrent du caractère précaire de leurs conditions d’emploi.
    • Enfin, le rapport à la hiérarchie et au travail produit est également différent pour des agents recrutés sur contrat court. Une forme de volatilité s’installe dans les services, préjudiciable à la continuité et à la qualité des prestations fournies.

    Un autre point, qui n’est pas évoqué par la Cour, tient aussi, il me semble, aux spécificités du système de carrière :

    • L’essentiel des fonctionnaires, en particulier pour l’État, est recruté par concours, ce qui suppose une compétition préparée pendant une à deux années.
    • S’ensuivent généralement une à deux années de formation dans une école dédiée, loin du domicile et avec des stages supposant par ailleurs des déplacements et des déménagements successifs.
    • Enfin, l’affectation sur le premier emploi, qui n’est que partiellement choisie16 et est le plus souvent corrélée à une durée minimale d’occupation, de deux à trois ans.

    Le parcours d’un fonctionnaire suppose donc une succession de compromis, d’adaptations, jusqu’à l’exercice d’une fonction ou d’une affectation géographique en cohérence avec ses choix initiaux. Par ailleurs, les parcours de carrière ascendants supposent des mobilités géographiques et professionnelles17. Le contractuel n’a, initialement, pas à produire un tel investissement.

    Des Effets Budgétaires Non Mesurés

    Il n’existe pas de données consolidées s’agissant de la FPE et de la FPH. En revanche, la Cour des comptes note une évolution des dépenses de rémunérations des contractuels très supérieure à celle des fonctionnaires pour la FPT.

    Ainsi, pour 2024 et dans la FPT, l’augmentation des dépenses de rémunérations brutes versées aux agents contractuels est près de trois fois supérieure à celle des titulaires, malgré des mesures identiques de revalorisation indiciaire.

    S’agissant de la FPH, la Cour s’est appuyée sur plusieurs rapports de CRC qui témoignent ici aussi d’une progression de la rémunération des contractuels nettement plus rapide que celle des fonctionnaires (deux fois plus vite en l’espèce).

    La dynamique des rémunérations des contractuels, prise globalement et individuellement, intervient en l’absence de normes d’encadrement et, partant, de maîtrise de leur évolution.

    En conséquence, la Cour recommande de distinguer pour la FPE dans les dépenses du titre 218, celles relevant des fonctionnaires et celles relevant des contractuels afin de disposer d’une information fiable sur l’évolution comparée des rémunérations.

    L’Intérêt de Recruter des Contractuels

    Ce point n’est pas spécifiquement évoqué par la Cour, il est pourtant essentiel.

    Outre les difficultés rencontrées par les recruteurs pour attirer et fidéliser des fonctionnaires, il convient de rappeler que le recours aux contractuels procure plusieurs avantages :

    • Un bassin de recrutements plus large que celui des seuls fonctionnaires ;
    • Une sélection sur les compétences (pas de recrutement subi du fait d’une demande de mobilité d’un fonctionnaire dont les compétences sont inadaptées au poste) ;
    • Une disponibilité plus rapide19 ;
    • Une gestion RH plus aisée en cas de difficulté avec la possibilité de mettre fin à l’emploi pendant la période d’évaluation, puis de ne pas renouveler le contrat ;
    • Inversement, si l’agent est compétent et bien rémunéré, le contrat permet de conserver plus longtemps l’agent, censé avoir candidaté sur un poste plus près de son domicile (alors que les fonctionnaires, notamment dans les zones en tension, cherchent plus souvent à rejoindre leur région d’origine ou la façade atlantique) ;
    • Enfin, le recrutement d’un contractuel présente souvent des coûts plus maîtrisés : une rémunération généralement plus faible20, des frais de cotisations retraite nettement moins élevés21.

    Les Pistes d’Évolution Envisagées par la Cour S’Agissant de l’Emploi des Contractuels dans la Fonction Publique

    Partie évidemment la plus intéressante.

    La Cour considère ce mouvement de développement de la contractualisation comme « probablement irréversible »22.

    À cet égard, elle note la faiblesse stratégique des DRH ministérielles, peu intéressées par une réflexion prospective sur le sujet, malgré l’ampleur des transformations23. Ce constat est aussi vrai pour la FPT et la FPH, même si la gestion décentralisée rend les constats généraux plus délicats.

    La Cour propose ensuite plusieurs scénarios d’évolution, en examinant toutes les possibilités, y compris les plus radicales.

    La Cour commence par les solutions les moins réalistes.

    La Distinction entre Fonction Régalienne et Non Régalienne

    Ce scénario réserverait la qualité de fonctionnaires aux seuls agents exerçant des fonctions régaliennes, en cohérence avec leurs obligations.

    Selon la Cour, sur les 5,7 millions d’agents publics :

    • Environ 700 000 assurent des missions strictement régaliennes : armées, police, gendarmerie, justice, affaires étrangères.
    • À ceux-ci s’ajoutent 2,8 millions d’agents assurant des services publics fondamentaux : Éducation, Santé, Solidarité, Culture.
    • Il reste 2,2 millions d’agents sur des fonctions d’administration ou de gestion.

    L’application de cette distinction reviendrait donc à ce que des millions de personnes et d’emplois basculent dans un régime contractuel. Tandis qu’à l’inverse, les contractuels sur des fonctions régaliennes ne pourraient plus exercer leurs fonctions.

    La Cour des comptes note ici la contradiction évidente entre le fait que les Armées ou la Gendarmerie recrutent massivement (et historiquement) sous contrat : l’intégralité des soldats du rang sont contractuels, 57 % des sous-officiers et 30 % des officiers.

    12 % des gendarmes sont sous contrat, c’est également le cas de 6 % des policiers et de 3 % des préfets.

    Pour les rapporteurs, l’usage du contrat dans les fonctions régaliennes présente de nombreux avantages et, inversement, la contractualisation pour tous les autres pans de la fonction publique ne présente pas en l’état d’intérêts évidents :

    • En gestion, elle suppose la négociation de dizaines de conventions collectives, une complexification des mobilités, un coût complet probablement supérieur ;
    • En termes d’attractivité, rien n’indique que la condition d’emploi de contractuels soit plus valorisée que celle statutaire24.

    La Fonctionnarisation de Tous les Agents Publics

    Hypothèse inverse, mais tout aussi compliquée.

    Si les arguments sont simples : un même cadre d’emploi pour tous. Son exécution est quasiment impossible, tant les besoins RH sont évolutifs, conjoncturels et… imprévisibles. La souplesse du recrutement contractuel semble incontournable.

    À cet égard, il n’y a jamais eu de modèle « pur » depuis 1945. Le principe d’un statut applicable uniquement aux fonctionnaires envisagé en 1946 (avec des exceptions) a ainsi été abandonné par la loi du 13 juillet 1983 portant droits et obligations des fonctionnaires.

    Par ailleurs, et comme énoncé plus haut, certains ministères ont une politique de recrutements explicitement assise sur le contrat.

    L’Application du Droit du Travail à Tous les Agents Publics

    Solution encore plus radicale que la première et porteuse de nombreuses difficultés.

    Cette solution revient en effet à nier les spécificités des populations de fonctionnaires, notamment leurs sujétions.

    Par ailleurs, et comme évoqué dans le premier cas, il conviendrait alors de négocier de très nombreuses conventions collectives, ce qui rendrait la gestion nettement plus coûteuse25 et difficile, sans qu’un quelconque avantage ne puisse clairement être défini.

    La Cour des comptes envisage ensuite plusieurs autres pistes, qui peuvent être explorées simultanément.

    Maîtriser la Coexistence des Deux Populations

    La Cour des comptes considère que la priorité doit être de limiter le nombre d’agents en CDI. La généralisation de cet emploi entraînant une rupture d’égalité entre les agents, tant dans l’accès aux emplois, à la rémunération, qu’aux parcours de carrière26.

    Une piste pourrait être de fixer dans les lignes de gestion27 des principes d’organisation du recrutement, de la carrière et de la rémunération des agents contractuels (pour homogénéiser les situations). Il pourrait également être envisagé de fixer des ratios d’emplois contractuels par niveau ou fonction. L’objectif de ces ratios étant de réguler le nombre d’entrées et de sorties.

    Moderniser les Conditions d’Accès à la Fonction Publique et Assouplir les Contraintes Statutaires

    Une Refonte du Recrutement

    Le statut présente d’évidentes qualités, à commencer par les garanties offertes aux employeurs, comme aux agents, ainsi qu’une gestion relativement facile de la carrière de l’agent, compte tenu du caractère légal et réglementaire.

    Toutefois, la forte technicité de certains emplois, les besoins de compétences sociales et relationnelles, l’apprentissage continu… sont en décalage avec un recrutement initial et définitif par concours.

    La Cour des comptes souligne plusieurs avancées à cet égard :

    • La création d’un site de formation pour les attachés en région parisienne (dépendant de l’IRA de Lille), rapprochant d’importants besoins de recrutement du lieu de formation ;
    • La professionnalisation des concours et la réduction des délais entre la proclamation des résultats et l’entrée en formation ;
    • Des études en cours à la DGAFP sur la possibilité de détacher des contractuels dans un corps avant titularisation ou de prévoir des recrutements préalables par contrat ou en apprentissage (sur le modèle des gardiens de la paix).

    La Cour sollicite néanmoins l’étude de dispositifs supplémentaires, avec des concours dédiés aux apprentis, un troisième concours élargi, une nomination dans un grade d’avancement pour les candidats les plus expérimentés28.

    Les représentants de la FPT et de la FPH plaident pour une diminution du recrutement par concours au profit :

    • De recrutements sur titres, avec la mise en place de comités de sélection,
    • De l’abandon des recrutements par concours pour les métiers réglementés (déjà très en tension) et
    • De possibilités de titularisation allégées pour les contractuels, notamment au regard des évaluations formulées lors des entretiens annuels.

    De Nouvelles Perspectives de Carrière pour les Agents

    Pour les fonctionnaires, la Cour propose également de mieux valoriser les formations professionnelles certifiantes (avec des inscriptions sur liste d’aptitude) et de revoir les modalités de contingentement pour l’accès aux promotions internes.

    Pour les contractuels, de nouvelles garanties pourraient être offertes comme :

    • Une titularisation après trois ans (et non pas six) et une simplification du renouvellement sur le poste (sans mise en concurrence préalable) ;
    • Un assouplissement des règles de rupture du contrat ;
    • Un meilleur encadrement de la rémunération par l’instauration de grilles indiciaires spécifiques et des modalités de revalorisation harmonisées.

    Tendre Vers un Cadre de Gestion Commun aux Fonctionnaires et Contractuels

    L’ordonnance n° 2021-174 du 17 février 2021 relative à la négociation et aux accords collectifs dans la fonction publique vise à « promouvoir un dialogue social de qualité et de proximité en donnant les moyens aux acteurs de terrain de trouver les solutions collectives les plus adaptées aux enjeux des territoires et des services publics. »29

    Avant la publication de l’ordonnance de 2021, des accords au titre de l’égalité professionnelle entre les hommes et les femmes et de la modernisation des parcours professionnels, des carrières et des rémunérations, avaient été conclus. Depuis février 2021, deux nouveaux accords sur la protection sociale complémentaire des agents de l’État et sur le télétravail ont été signés.

    La Cour invite donc les ministères à prolonger cette démarche afin de fixer des règles communes s’agissant des conditions d’emploi à l’ensemble des agents publics (contractuels et fonctionnaires).

    Elle envisage même la possibilité de supprimer les corps actuels pour un système de « cadres de fonctions » envisagé à partir de grandes filières professionnelles30, elles-mêmes découpées en niveaux. Dans ce cadre, les emplois seraient occupés indifféremment par des fonctionnaires ou des agents contractuels.

    1. Ce qui reste des taux relativement faibles par rapport au secteur privé, où le taux de sortie était en moyenne en 2019 de 129,9 % en 2019 selon l’INSEE dans son étude de 2020 consacré aux besoins de main-d’œuvre. En précisant cependant que la mobilité interne est nettement plus développée dans la sphère publique du fait de la taille généralement très importante des organisations. ↩
    2. La Cour des comptes ne précise pas le taux de contractuels employés par le ministère de l’Éducation nationale. Le rapport évoque d’abord une moyenne 26 % de contractuels, puis de 16 %. ↩
    3. Avec ici une singularité : l’administration centrale recrute plus de contractuels que l’administration déconcentrée et sur des catégories distinctes. Des A et A+ pour la première contre des B et des C pour la seconde. Ceci est particulièrement vrai pour certaines directions prestigieuses ou manifestant des besoins en compétences spécifiques comme dans le numérique ou la finance. Voir notamment les billets des Légistes consacrés à la direction générale des entreprises et à la direction du budget. ↩
    4. Les filières les plus représentatives témoignent de la diversité des fonctions occupées par les contractuels : le pilotage de politiques publiques, la relation à l’usager, les ressources humaines, l’enseignement et la formation, les interventions techniques et logistiques. ↩
    5. Guadeloupe, Corse et Provence-Alpes-Côte-d’Azur. ↩
    6. Réunion, Martinique, Île-de-France. ↩
    7. Respectivement de catégorie A, B et C. Les deux dernières catégories étant encore plus vieillissantes que la catégorie A. ↩
    8. « Praticien à Diplôme Hors Union Européenne », ce qui n’est pas sans poser des questions éthiques lorsque ces praticiens proviennent de pays où l’accès aux soins est plus difficile qu’en France. ↩
    9. Il se matérialise notamment par la constitution de bureaux RH spécialisés au sein des secrétariats généraux ministériels. ↩
    10. Étant précisé que les nouveaux fonctionnaires ont la qualité de stagiaire, avec une reconduction possible de la période de stage si l’administration le juge utile. L’objet et ses effets sont similaires à la période d’essai. ↩
    11. Au sens où les rémunérations des contractuels sont en moyenne revalorisées en fonction de l’expertise, de l’ancienneté, de l’inflation… ↩
    12. L’administration ne peut plus modifier la rémunération une fois celle-ci fixée. ↩
    13. Les grilles de rémunérations étant actualisées périodiquement, certains nouveaux contractuels peuvent être mieux ou moins bien payés à fonction et ancienneté égale. ↩
    14. En précisant cependant que cette liberté « juridique » est encore peu effective, tant les fonctionnaires prédominent dans les fonctions d’encadrement supérieur, comme on a pu le lire plus tôt. Cependant, dans de nombreuses directions d’administration centrale, en particulier dans les ministères économiques et financiers, des contractuels peuvent occuper des postes d’encadrement supérieur (souvent sans management) à leur sortie d’études quand des fonctionnaires d’une même formation initiale, mais ne relevant pas d’un corps de l’encadrement supérieur, ne peuvent y prétendre. ↩
    15. Par ailleurs, les taux de promotion aux concours sont assis sur les effectifs de fonctionnaires. Le recrutement de contrôle entraîne donc une baisse relative des opportunités pour les fonctionnaires. ↩
    16. Par ailleurs, elle fait suite à un classement après épreuves. ↩
    17. En particulier pour l’exercice de fonctions supérieures, notamment dans l’administration préfectorale, mais ce constat est vrai pour tous les métiers d’encadrement supérieur des services territoriaux et pour les fonctions en administration centrale. ↩
    18. Il s’agit des dépenses de personnels, souvent appelées « T2 ». ↩
    19. Les recrutements par concours sont généralement annuels ou bi-annuels, tandis que les vagues de mobilité sont souvent organisées périodiquement par les services ministériels, ce qui empêche une arrivée rapide du nouvel agent. ↩
    20. Même si la Cour des comptes note son évolution très rapide. ↩
    21. La Cour évoque le cas de la Commission nationale de l’informatique et des libertés, avec, pour 1 euro de rémunérations brutes : 34 centimes de cotisations retraites pour un fonctionnaire contre 11 centimes pour un contractuel. Par ailleurs, cet écart ne cesse d’augmenter pour la FPE, la FPT et la FPH du fait, essentiellement, des déséquilibres démographiques de chacun des versants. ↩
    22. Selon ses estimations, la proportion de contractuels dans la fonction publique pourrait s’approcher du tiers en 2033. Il s’agit toutefois de projections particulièrement difficiles, compte tenu des choix politiques que seront appelés à faire les prochains gouvernements, à la fois en termes de volume de recrutements et de la répartition de ceux-ci entre fonctionnaires et contractuels. ↩
    23. Le cas de l’Éducation nationale est symptomatique : malgré des recrutements de contractuels extrêmement élevés, la réflexion présentée aux magistrats porte quasi-exclusivement sur le statut des enseignants. À l’évidence, cette doctrine de l’administration peut aussi s’expliquer par des raisons sociales, en défense du modèle du fonctionnaire-enseignant. ↩
    24. À l’exception du recrutement par concours et des mobilités statutaires, qui demeurent rigides, les difficultés liées au statut tiennent, il me semble, davantage à la pratique, plutôt qu’aux textes. Le Code général de la fonction publique ayant d’ailleurs tendance à se rapprocher, sur de nombreux aspects, du Code du travail. ↩
    25. Coûteuse en gestion administrative, mais évidemment aussi en rémunérations et avantages. Une négociation collective publique impliquerait des comparaisons entre les avantages accordés aux agents considérés et ceux applicables dans des branches du secteur privé. ↩
    26. Des deux points de vue : celui du contractuel, comme celui du fonctionnaire. ↩
    27. Article L. 413-1 du Code général de la fonction publique : « Les lignes directrices de gestion déterminent la stratégie pluriannuelle de pilotage de ressources humaines, notamment en matière de gestion prévisionnelle des emplois et des compétences.
      « Elles fixent les orientations générales en matière de promotion et de valorisation des parcours des agents publics, sans préjudice du pouvoir général d’appréciation de l’autorité compétente en fonction des situations individuelles, des circonstances ou d’un motif d’intérêt général. » ↩
    28. Étrangement, ces propositions sont peu étayées et donc peu compréhensibles pour le lecteur. Le périmètre comme les attendus ne sont pas clairs. ↩
    29. Cette ordonnance a été déclinée dans la fonction publique d’État par un guide de la DGAFP. ↩
    30. Ces cadres de fonction seraient envisagés dans l’ensemble des trois versants de la fonction publique. Cette proposition est régulièrement évoquée en ce qu’elle faciliterait les mobilités et la gestion, tout en clarifiant (voire professionnalisant) les compétences attendues au sein de ces « cadres de fonction ». Voir notamment le Livre Blanc sur la fonction publique de 2008 (dit, « rapport Silicani »). ↩
  • La Situation et les Perspectives des Finances Publiques

    La Situation et les Perspectives des Finances Publiques

    Rapport de la Cour des Comptes de Juin 2026

    Temps de lecture : 15 minutes.

    Dans un précédent billet consacré au rapport de la Cour des comptes de juillet 2024 sur la situation des finances publiques, nous analysions les constats et recommandations de la Cour des comptes.

    La trajectoire pluriannuelle dressait alors une situation relativement favorable aux comptes publics avec une dette publique en repli à compter de 2026 et un déficit public inférieur à 3 % pour 2027. La Cour notait toutefois que le Gouvernement choisissait des hypothèses macroéconomiques très ambitieuses (croissance économique forte, quasi-plein-emploi), tandis qu’il ne documentait pas ses économies en dépenses, celles-ci étant par ailleurs essentiellement reportées à l’exercice 2027.

    Le nouveau rapport de la Cour sur l’exercice 2026 et les projections 2027 dresse des perspectives tout à fait différentes1.

    Le rapport dresse un jugement sévère, les magistrats financiers jugeant les efforts budgétaires sur 2025 et 2026 insuffisants. La Cour invite ensuite les parlementaires et le gouvernement à envisager des scénarios de consolidation budgétaire inspirés par l’Allemagne, l’Italie et l’Espagne.

    Pour aller plus loin, voir également le billet des Légistes consacré à la note de la Fondation Jean Jaurès consacrée à la situation budgétaire de la France en fin d’année 2025.

    Une Réduction du Déficit en 2025 qui ne Parvient pas à Enrayer la Progression de la Dette

    Une Réduction du Déficit Portée par de Fortes Hausses d’Impôts

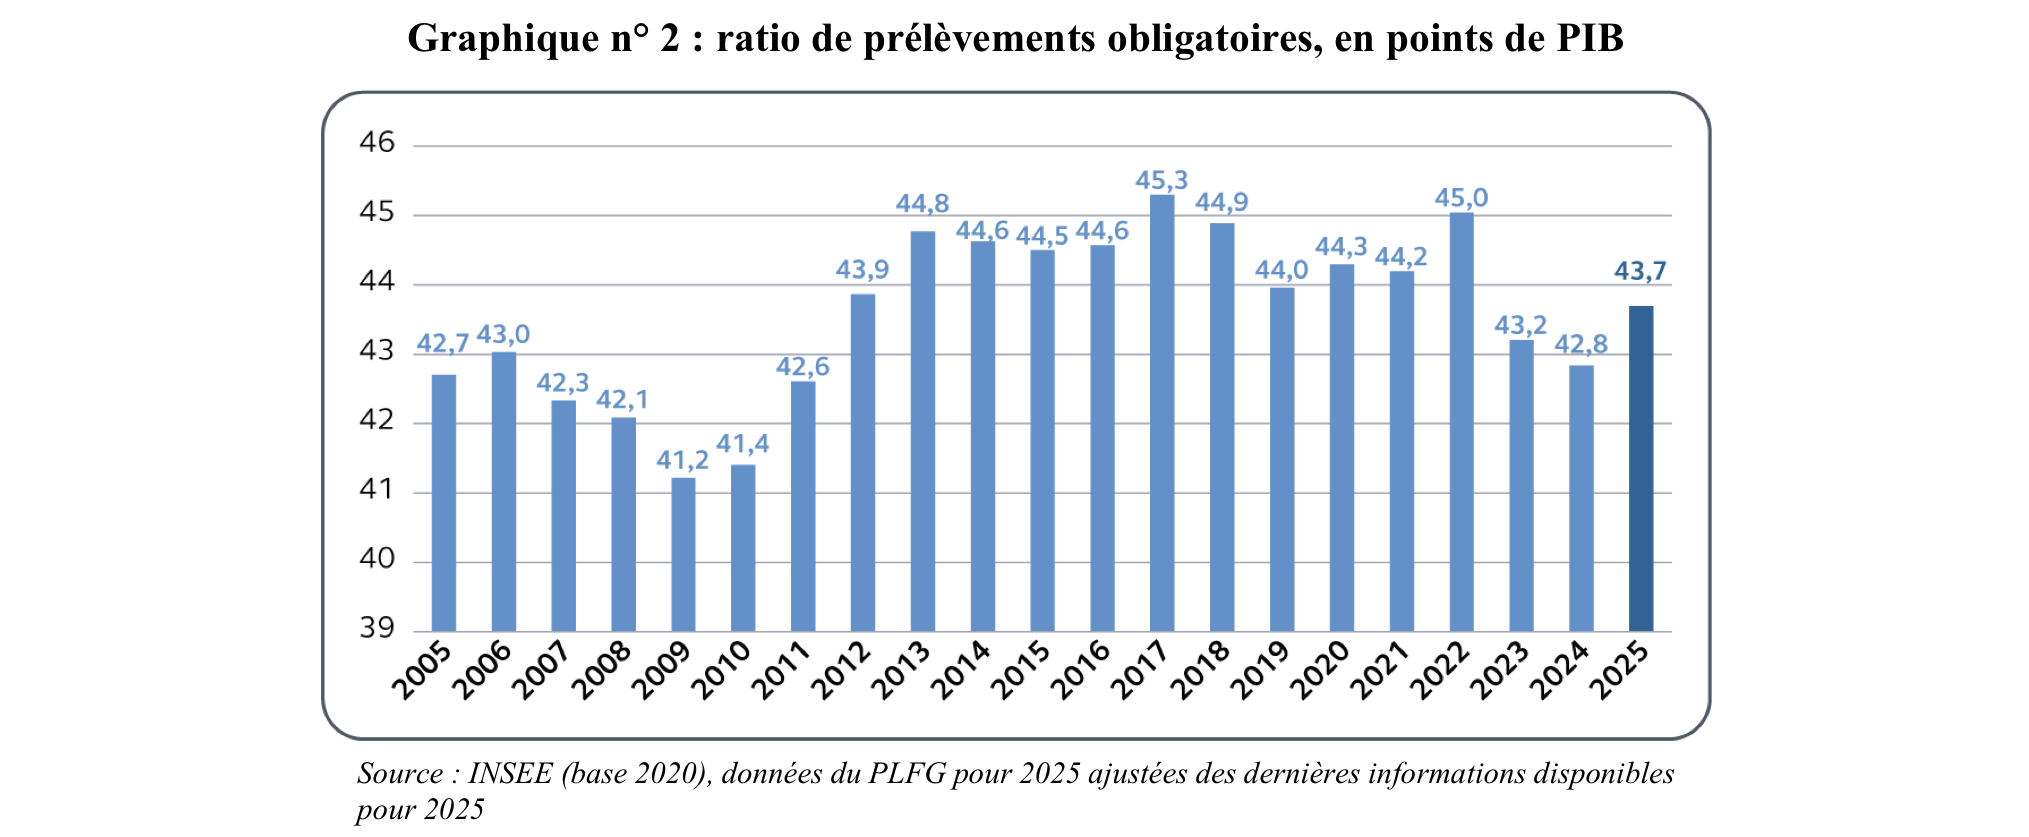
    Les recettes totales (essentiellement fiscales et sociales) des administrations publiques ont augmenté de 57,8 milliards d’euros en 2025, soit une augmentation de 3,9 % par rapport à l’année 20242. Elles atteignent ainsi les 1 541,5 milliards d’euros.

    Cette progression des prélèvements obligatoires3 porte le taux de prélèvement sur le produit intérieur brut (PIB) à 43,6 %, en progression de 0,9 point.

    Cette progression du taux de prélèvement obligatoire est portée par une augmentation de plusieurs impôts et cotisations sociales pour un produit de 23 milliards d’euros, soit 0,8 point de PIB. L’augmentation d’impôts et de contributions sociales la plus élevée depuis 20134. 

    40 % de la hausse des prélèvements obligatoires a porté sur les grandes entreprises (au titre de la surtaxe exceptionnelle sur les grandes entreprises).

    L’autre explication de l’augmentation de cette progression des prélèvements obligatoires tient à la dynamique plus favorable de certaines impositions (hors augmentations des taux ou de l’assiette). C’est notamment le cas des impositions immobilières (par un certain regain du marché immobilier) et d’un effet report de l’impôt sur les sociétés. Toutefois, la TVA connait une croissance atone (0,1 %), ce qui induit une réduction de sa part dans le « bouquet sociofiscal ».

    En conséquence, et comme on a pu le constater par le passé, les prélèvements obligatoires français reposent désormais davantage sur l’impôt sur les sociétés, nettement plus volatil en fonction de l’activité économique. 

    En synthèse :

    Avec un taux de prélèvements obligatoires de 43,6 %, la France est dorénavant le pays avec le taux le plus élevé de l’Union européenne.

    Une Dépense Primaire qui Continue d’Augmenter

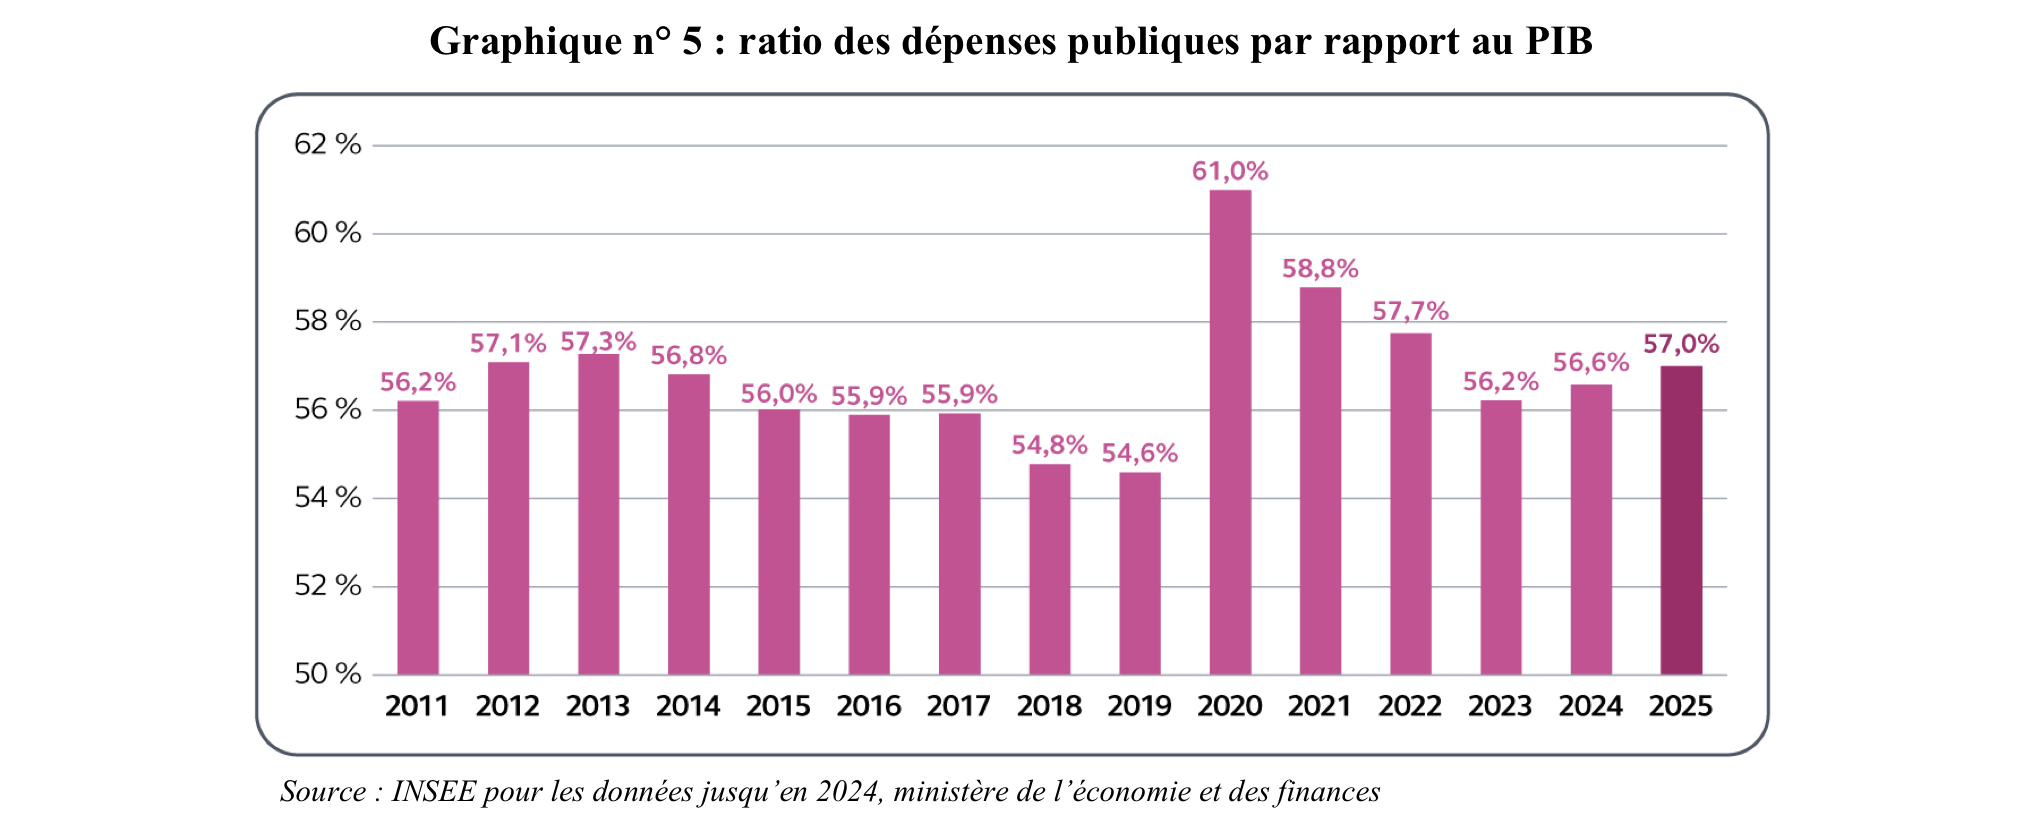
    La dépense publique totale (hors crédits d’impôts) a augmenté de 1,4 % en volume en 20255 et représente à présent 56,6 points de PIB, en hausse de 0,3 point.

    En valeur, la dépense publique sur 2025 est de 1 694 milliards d’euros. En augmentation de 41,2 milliards.

    La hausse de la dépense publique s’explique par deux facteurs :

    • Premièrement, l’augmentation de la charge d’intérêts de la dette qui atteint 65,7 milliards d’euros, en hausse de 5,6 milliards (soit + 9,3 %) 
    • Deuxièmement, par l’augmentation des dépenses sociales de 2,3 % en volume, tirées principalement par les revalorisations de prestations sociales (retraites, principalement) et les hausses des dépenses de santé.

    On constate ainsi clairement une dégradation du financement (par rapport au PIB) de l’État6, des organismes divers d’administration centrale (ODAC)7, ainsi que des administrations locales8, par rapport aux organismes de sécurité sociale.

    La dynamique est similaire s’agissant de l’évolution des dépenses salariales publiques (ONDAM compris), avec une augmentation de 1,9 % en valeur à 0,8 % en volume. L’État se démarque par un nouveau gel du point d’indice, des revalorisations indemnitaires et des mesures catégorielles en net ralentissement et un schéma d’emplois sous-exécuté.

    Un Déficit en Réduction Insuffisante pour Enrayer la Progression de la Dette

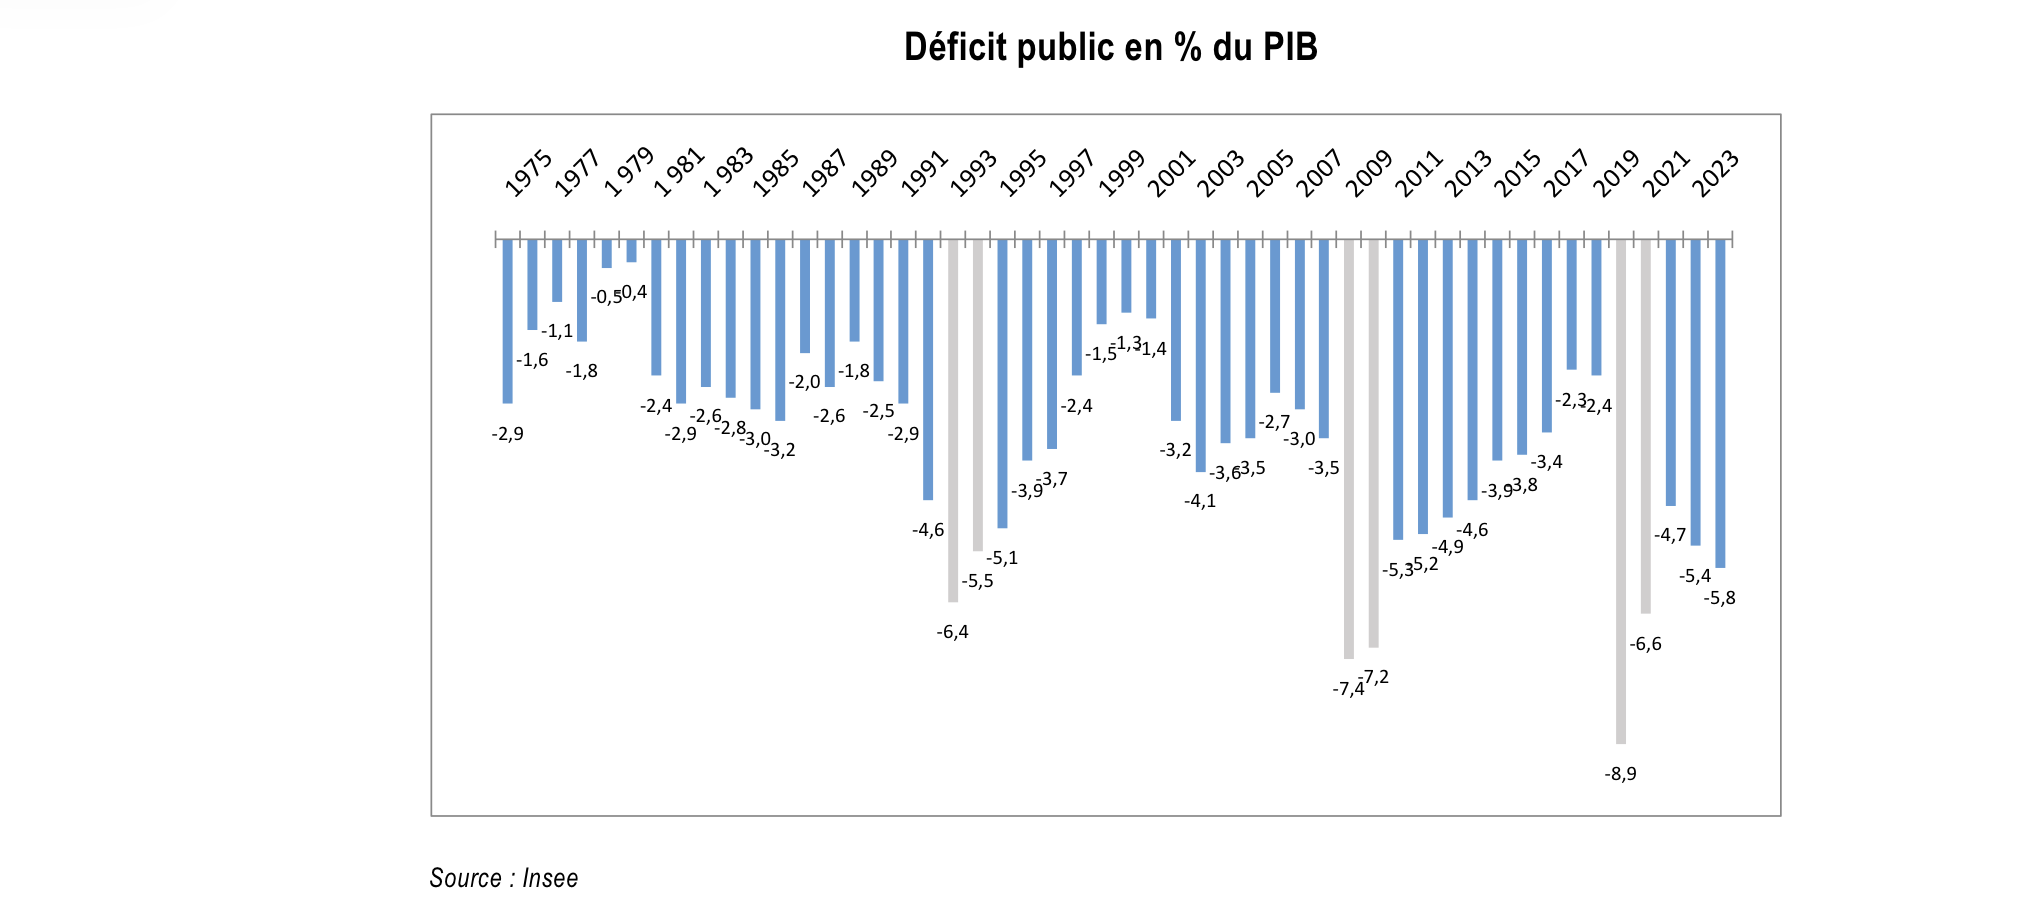
    En 2025, le déficit public a atteint 152 milliards d’euros, soit 5,1 points de PIB, en réduction de 0,7 point par rapport à 2024 (5,8 %).

    L’amélioration du déficit est exclusivement liée à l’augmentation des prélèvements obligatoires (- 0,8 point), alors que les dépenses publiques continuent leur progression.

    La Cour est toutefois inquiète par le caractère conjoncturel de cette embellie, liée à une élasticité des prélèvements obligatoires favorable9 et à des prélèvements fiscaux exceptionnels. 

    « L’ampleur de cette réduction reste fragile, car elle tient en partie à des facteurs non reproductibles sur 2026 (recettes non fiscales exceptionnelles, sous-exécution de dépenses de l’État et de l’ONDAM). »

    À l’inverse, la Cour note un déficit des administrations de sécurité sociale qui constitue une nouveauté depuis la crise sanitaire, alors même que la situation économique n’est pas critique.

     « La persistance de déficits massifs de la sécurité sociale est peu justifiable dès lors que l’économie ne se trouve pas en bas de cycle. Elle appelle des mesures de redressement qui sont pour l’instant absentes. Les dépenses sociales sont en effet constituées de prestations aux ménages qui, lorsqu’elles ne sont pas couvertes par des impôts ou des cotisations sociales, pèsent sur les générations suivantes auxquelles il incombe de rembourser cette dette sociale. »

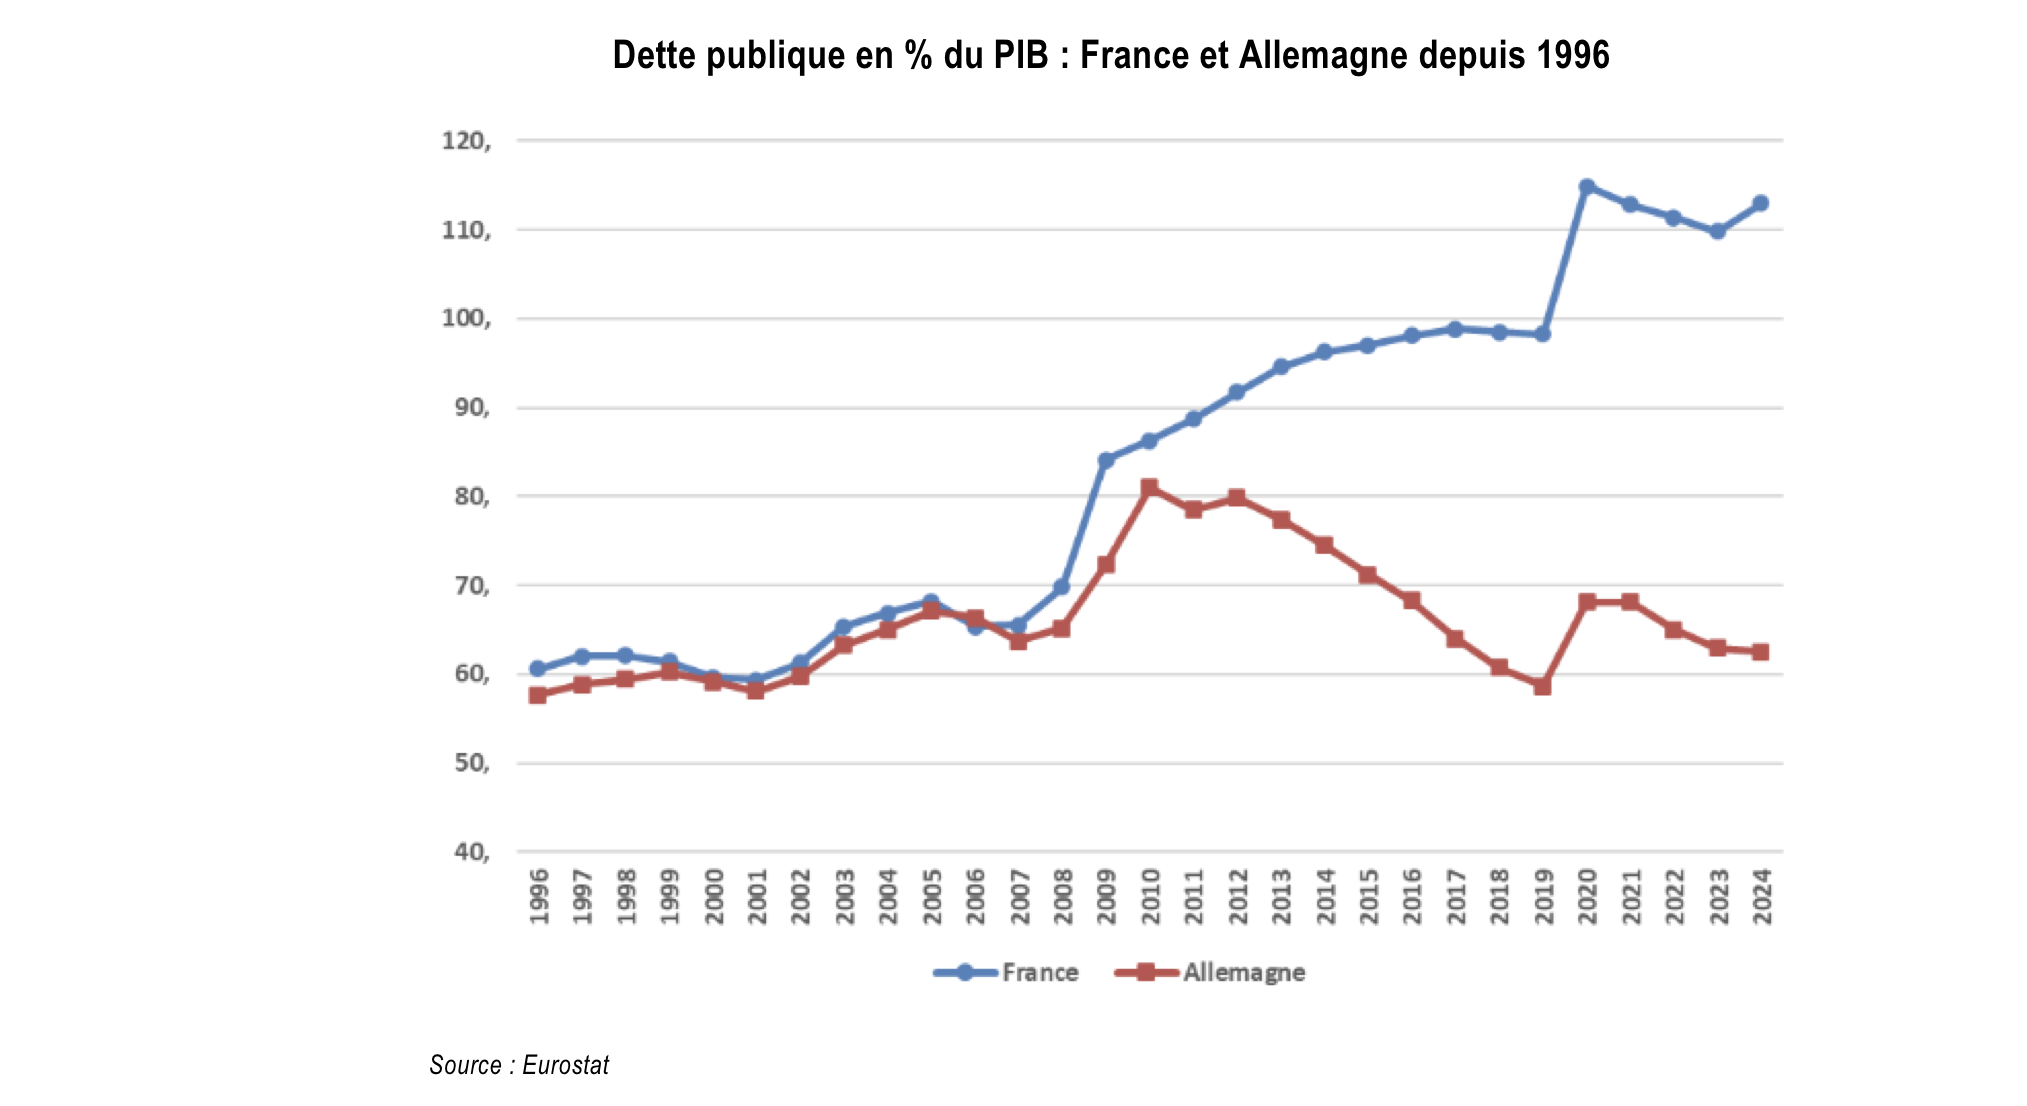
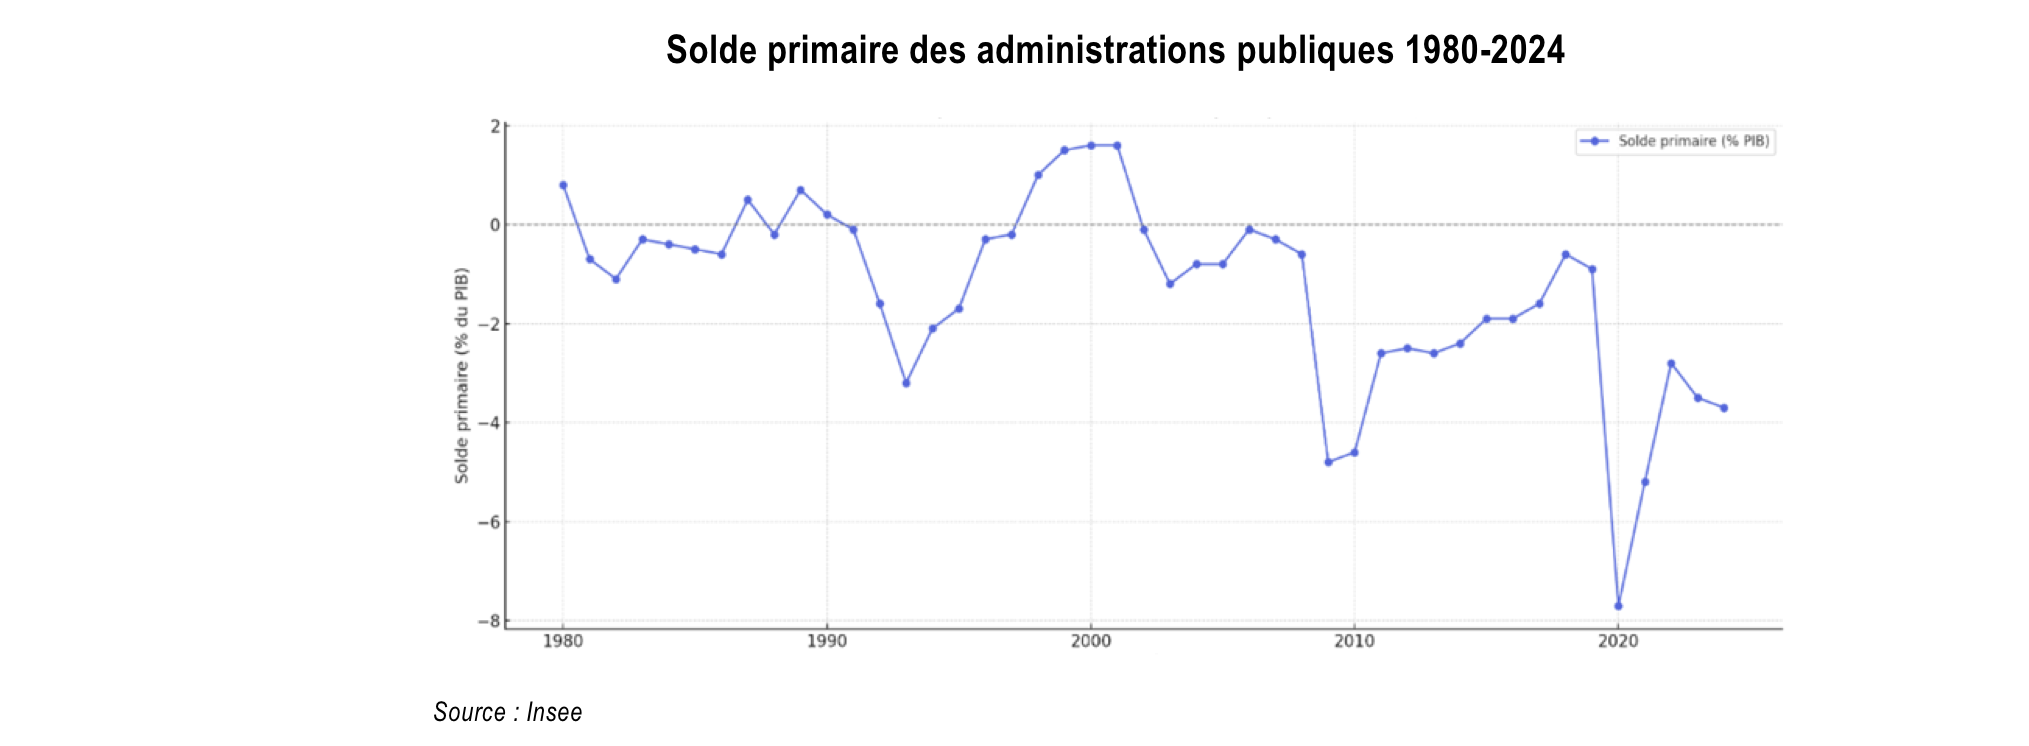
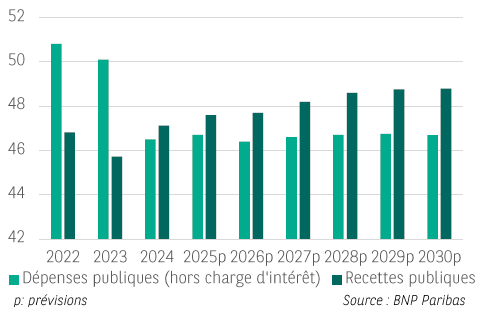
    Mécaniquement, la dette continue de se creuser, atteignant 3 460,5 milliards d’euros en 2025. Si la charge de la dette pèse désormais dans les comptes de la nation, aggravant nos difficultés, la Cour relève que le déficit primaire (hors charges de la dette) est très dégradé. Il conviendrait de réaliser une réduction du déficit de 90 milliards d’euros, soit 3 points de PIB pour stabiliser l’endettement.

    Dans la zone euro, la France occupe dorénavant une place défavorable, étant le troisième pays le plus endetté derrière la Grèce (146,1 points de PIB) et l’Italie (137,1 points), mais le seul parmi ces Etats à ne pas avoir su diminuer son taux d’endettement au fil des exercices.

    Des Objectifs Modestes pour 2026, et Probablement Inatteignables

    Des Prévisions Macroéconomiques Dégradées

    La guerre au Moyen-Orient a conduit à la dégradation des grands indicateurs : le taux de croissance étant ajusté de 1 % à 0,9 % et l’inflation de 1,3 % à 1,9 %10.

    La Cour note tout d’abord le réalisme des ajustements proposés par le Gouvernement, « d’un ordre de grandeur similaire aux estimations produites au même moment par les principaux organismes (Banque de France, INSEE, OFCE, Rexecode). »

    Une Dynamique Fiscale Incertaine

    Le rapport d’avancement annuel (RAA) publié en avril 2026 prévoit une hausse de 39,4 milliards d’euros (soit + 2,6 %) des recettes publiques totales nettes des crédits d’impôt sur 2026 par rapport à 2025. Ce qui implique une nouvelle progression (+ 0,5 point) des prélèvements obligatoires à 44,1 points de PIB.

    Si ces projections sont cohérentes avec la situation macro-économique pour la Cour, elles sont toutefois susceptibles d’aléas importants.

     « Les aléas pesant sur cette prévision sont importants et dans l’ensemble orientés à la baisse, notamment parce qu’elle s’appuie (…) sur un ensemble d’hypothèses favorables. »

    Les mesures nouvelles prévues sur 2026 conduiraient à 14,7 milliards d’euros de prélèvements supplémentaires. En cumulant les exercices 2025 et 2026, les prélèvements obligatoires supplémentaires s’établissent donc à 37 milliards d’euros.

    La Cour considère le rendement de ces nouvelles mesures comme « incertain » et accentuant par ailleurs la divergence entre le taux de prélèvements obligatoires applicable en France et dans les autres économies européennes.

    Des Objectifs de Dépenses peu Volontaristes

    La Cour note une évolution des dépenses primaires « relativement contenue au regard des tendances passées » avec une progression de 1,8 % en valeur (0,5 % en volume) sur 2026, soit un rythme inférieur à l’activité. Cependant, le volume global de dépenses (charges de la dette comprises) augmente de 2,4 % en valeur, soit un niveau supérieur au PIB, pour atteindre le total de 1 734,8 milliards d’euros.

    Cette hausse globale est donc pour près d’un quart portée par la charge de la dette qui représenterait 77,4 milliards d’euros en 2026, soit 2,5 points de PIB11.

    Cette envolée de la charge de la dette est liée aux conditions de refinancement de la dette moins favorables depuis février 2022 (guerre en Ukraine et choc d’inflation). Cette charge devrait ainsi représenter plus de 100 milliards d’euros en 2029.

    Outre les intérêts d’emprunt, seules les dépenses militaires et la contribution au budget de l’UE augmentent. Les autres dépenses de l’Etat étant quasi-gelées12.

    S’agissant des dépenses de sécurité sociale, la Cour note un ralentissement de l’augmentation, avec un rythme désormais fidèle à l’activité économique et non plus en excès comme sur les exercices récents. 

    S’agissant des collectivités, les prévisions de la loi de finances pour 2026 sont particulièrement sévères avec une évolution des dépenses réelles en repli (comme pour l’État). La Cour note toutefois le caractère très hypothétique de ces projections, tout particulièrement dans le contexte de regain inflationniste.

    Plus généralement, la Cour rappelle le contexte international et macroéconomique extrêmement incertain, porteur de risque sur la prévision budgétaire et le résultat de l’exercice 2026 (une aggravation du déficit étant possible).

    Une Trajectoire Pluriannuelle à Reconstruire

    La Grèce, le Portugal et l’Espagne poursuivent une trajectoire de désendettement ; à l’inverse, la France, l’Italie et la Belgique voient leur endettement progresser.

    Plus grave encore, c’est la parole de la France qui fait défaut vis-à-vis de ses partenaires européens :

    La France ne présente aucune cible de dépenses primaires garantissant un déficit public inférieur à 3 % en 2029 comme elle s’y était engagée auprès de ses partenaires européens13. 

    « Année après année, les efforts restant à produire pour respecter les cibles de déficit s’accroissent du fait d’un faible ajustement à court terme (aggravation du déficit public en 2023 et 2024, révision à la hausse de la cible de déficit du PLF pour 2026), qui reporte l’ajustement aux années suivantes »

    À cette occasion, la Cour esquisse différents scénarios :

    • Un scénario fidèle aux projections macro-économiques esquissées dans la programmation budgétaire du Gouvernement ;
    • Un scénario de « dérive » qui envisage la prolongation du rythme de dépenses passé (son absence de maitrise) ;
    • Un scénario de « choc macroéconomique » qui repose sur une aggravation des tensions internationales ;
    • Enfin, un scénario de « hausse des taux » directeurs de la Banque centrale européenne avec une hypothèse de 100 points de base supplémentaires (+ 1 %).

    À l’image de l’Italie, qui peine malgré des budgets primaires en excédent à se désendetter, la Cour relève l’importance de dégager une cible d’excédents élevée, afin de pouvoir reconstituer des marges budgétaires en cas de nouvelle crise.

    Quelques Exemples Européens de Rééquilibrage Budgétaire

    La Consolidation Budgétaire

    En matière de consolidation budgétaire, la Cour relève l’importance de la constance.

    Une consolidation budgétaire ne peut pas être conjoncturelle, à la faveur d’une accélération mondiale de l’économie ou d’une baisse des taux de la Banque centrale. Elle doit s’inscrire dans la durée, faire l’objet d’une trajectoire cohérente et adaptée. 

    Enfin, l’effort de consolidation nécessite d’identifier précisément l’effort nécessaire, en le distinguant de tout facteur exogène favorable.

    La Cour présente ensuite deux approches méthodologiques permettant de mesurer cet effort de consolidation :

    • L’approche quantitative repose sur la variation du solde primaire, corrigé du cycle économique (l’objectif est de neutraliser les fluctuations conjoncturelles en recettes ou dépenses pour apprécier l’effort prévu en loi de finances) ;
    • L’approche narrative énumère les décisions prises par les gouvernements visant explicitement à réduire le déficit, indépendamment de la conjoncture. La méthode identifie ensuite, pour le pays considéré, l’effort en part de PIB.

    Trois Exemples Européens de Consolidation : Allemagne, Portugal, Italie

    L’Allemagne

    L’Allemagne présente un modèle assis sur une politique macroéconomique explicite et une règle d’équilibre constitutionnelle. Sa consolidation budgétaire est donc particulièrement stable et cohérente14.

    Cette politique tient sur trois piliers :

    • Des aides sociales ciblées, notamment en matière d’assurance chômage (Hartz, 2003) ;
    • L’allongement de l’âge de départ à la retraite à 67 ans en 2031 (loi de 2007) ;
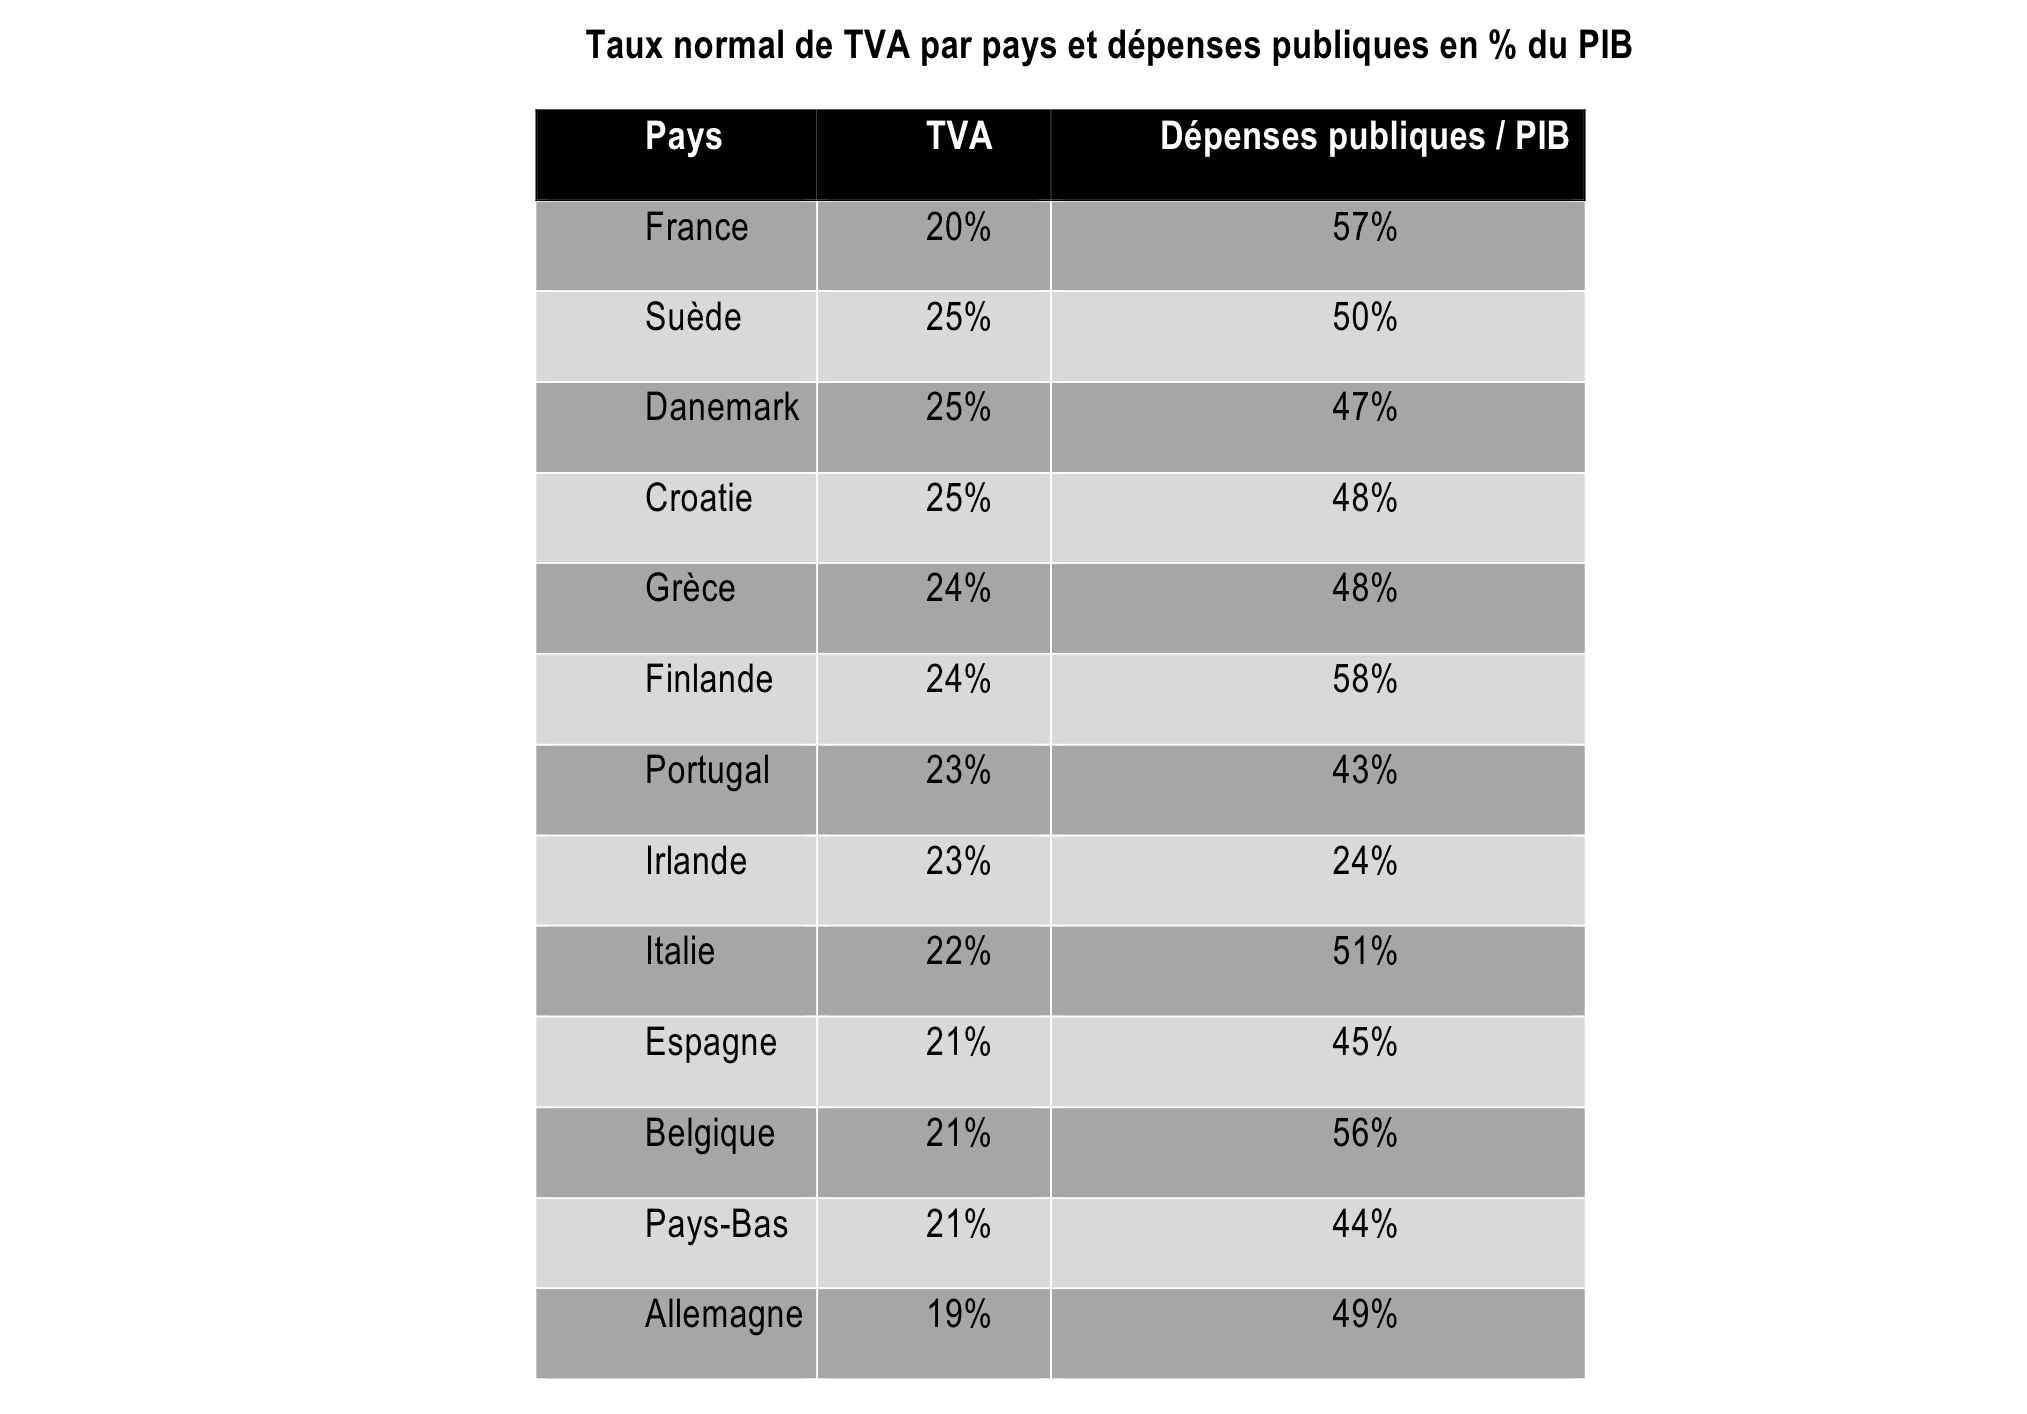
    • L’augmentation de trois points du taux normal de TVA, deux points étant affectés au désendettement et un point à la baisse des cotisations sociales. 

    À plusieurs reprises, le solde primaire s’est révélé positif sur les vingt dernières années, permettant à la dette de refluer de 81 % en 2010 à 58,7 % en 2019.

    L’Allemagne doit toutefois faire face à de nombreux défis budgétaires, induits notamment par le réarmement, avec un objectif de 3,5 % de dépenses militaires pour 2029.

    Le consensus des économistes anticipe ainsi un déficit public de 3,7 % pour 2026, induisant de nouveaux efforts budgétaires sur les prochains exercices15.

    Le Portugal

    Le Portugal est le seul des trois pays étudiés par la Cour à avoir effectué son ajustement sous contrainte extérieure. En l’espèce, en appliquant un mémorandum signé par le Gouvernement, la Banque centrale européenne (BCE) et le Fonds monétaire international (FMI), en contrepartie d’une aide de 78 milliards d’euros sur trois ans (de 2012 à 2014).

    Ce programme comportait des mesures drastiques, à la fois sur les dépenses et les recettes publiques :

    • En dépenses :
      • Pour les agents publics : une réduction de 5 % des rémunérations des agents publics, le gel de celles-ci sur les exercices suivants, la suspension des primes de fin d’année (13e et 14e mois), le relèvement du nombre d’heures travaillées (à 40 heures) et le non-remplacement d’un fonctionnaire sur deux ;
      • Pour les travailleurs : suppression de quatre jours fériés16 et report de l’âge légal de départ à 66 ans (avec un mécanisme d’indexation de l’âge de départ en fonction de l’espérance de vie) ;
      • Pour les retraités : contribution de solidarité pour les pensions de plus de 1 500 euros ;
      • Enfin, la contraction des investissements publics (arrêt de la construction de la ligne TGV vers Porto et du nouvel aéroport de Lisbonne).
    • En recettes :
      • Hausse du taux normal de TVA de 21 à 23 % ;
      • Forte hausse de l’imposition sur le revenu, avec la suppression de nombreuses niches fiscales, le relèvement de la tranche marginale d’imposition de six points ;
      • Hausse de la fiscalité sur les entreprises ;
      • Enfin, une politique active de privatisations.

    Par ailleurs, des politiques actives ont été menées sur le marché du travail, en réduisant les indemnités de licenciement, la durée d’indemnisation en cas de chômage et en gelant le salaire minimal sur plusieurs exercices.

    L’effort portugais a été considérable et particulièrement concentré. Du fait de la hausse des taux d’intérêt, il n’a été cependant visible sur le solde public total (charges d’intérêts comprises) qu’en 201917.

    La Cour relève toutefois les coûts économiques et sociaux particulièrement violents de cet ajustement budgétaire. Le taux de chômage ayant plus que doublé (de 7,6 % en 2008 à 17,2 % en 201318), tandis que le pays a connu une récession très élevée (- 6,6 points de 2010 à 2013). En conséquence, une part importante de la population, notamment qualifiée, a émigré19, amputant le capital humain du pays.

    La situation économique du pays est cependant aujourd’hui très favorable, et la « mémoire de la crise » incite les nouveaux gouvernements à maintenir un équilibre budgétaire20. En conséquence, le Portugal emprunte désormais moins cher que la France, facilitant d’autant ses politiques budgétaires.

    L’Italie

    L’Italie occupe une place singulière : le poids de sa dette est tel qu’il contraint le pays à maintenir un excédent budgétaire primaire relativement élevé, sans toutefois lui permettre un désendettement.

    L’Italie est par ailleurs plus coutumière des plans de redressement que la France. La première grande crise de 1992 conduisit par exemple le pays à dévaluer la Lire et à sortir du système monétaire européen21.

    Dans la décennie 1990, l’Italie conduisit ainsi une vaste réforme de la fonction publique et des retraites, ainsi qu’une vague de privatisations et de hausses des prélèvements obligatoires.

    La nouvelle crise des dettes souveraines de 2010 à 2012 conduisit le pays à conduire une nouvelle politique austéritaire avec une nouvelle réforme des retraites et de l’emploi public, de même qu’une réforme du marché du travail.

    Malgré l’ampleur de ces ajustements, l’Italie n’est cependant pas parvenue à baisser son endettement, du fait du poids de la dette elle-même (avec une charge de la dette considérable) et de la croissance économique relativement atone. Elle est néanmoins parvenue à contenir son endettement, mais à un niveau élevé.

    Les Facteurs à Considérer pour Conduire une Consolidation Budgétaire

    La Cour des comptes identifie trois facteurs permettant de s’assurer de la réussite ou non d’une politique de consolidation budgétaire :

    1. Un ajustement qui permet la stabilisation, puis la diminution du ratio d’endettement.

    La stabilisation suppose un excédent budgétaire suffisant pour stopper la crise d’endettement, tandis que la régularité budgétaire permet seule de réduire in fine l’endettement. La Cour note ainsi que près de la moitié des ajustements n’ont pas permis de désendettement du fait de politiques budgétaires moins strictes dans les cinq années suivant le démarrage de la consolidation.

    Cette régularité est particulièrement importante dans un contexte de vieillissement de la population : baisse de la population active et de la productivité, hausse des dépenses, notamment sociales.

    2. Un ajustement adapté, avec des coûts macroéconomiques maitrisés

    La consolidation ne doit pas trop porter atteinte au potentiel économique du pays. Certains ajustements ont été positifs (cas de l’Allemagne dans les années 2000 et auparavant du Danemark et de la Suède dans les années 1990), mais dans de nombreuses autres situations (Grèce, Portugal, Irlande), les effets récessifs ont été plus (trop) forts.

    Sur ce point, voir le billet des Légistes sur les travaux de Nacache-Beauvallet.

    La Cour appelle à concentrer les politiques d’ajustement en période favorable et sur des dépenses moins en lien avec la croissance potentielle du pays comme certains revenus de remplacement, comme les retraites.

    La nécessité de renouveler avec l’équilibre de la balance commerciale et la compétitivité peut aussi induire une baisse des salaires réels.

    3. Une attention aux effets distributifs

    La baisse des transferts sociaux et l’imposition plus forte, notamment sur la consommation, pèse lourdement sur les plus faibles. La majorité des ajustements budgétaires ont ainsi conduit à une hausse des inégalités, ce que les exemples récents en zone euro confirment (Portugal, Italie).

    La France, ayant déjà un niveau très élevé de prélèvements obligatoires, devrait être donc contrainte à des réductions de dépenses sociales potentiellement plus lourdes que celles de ses voisins européens.

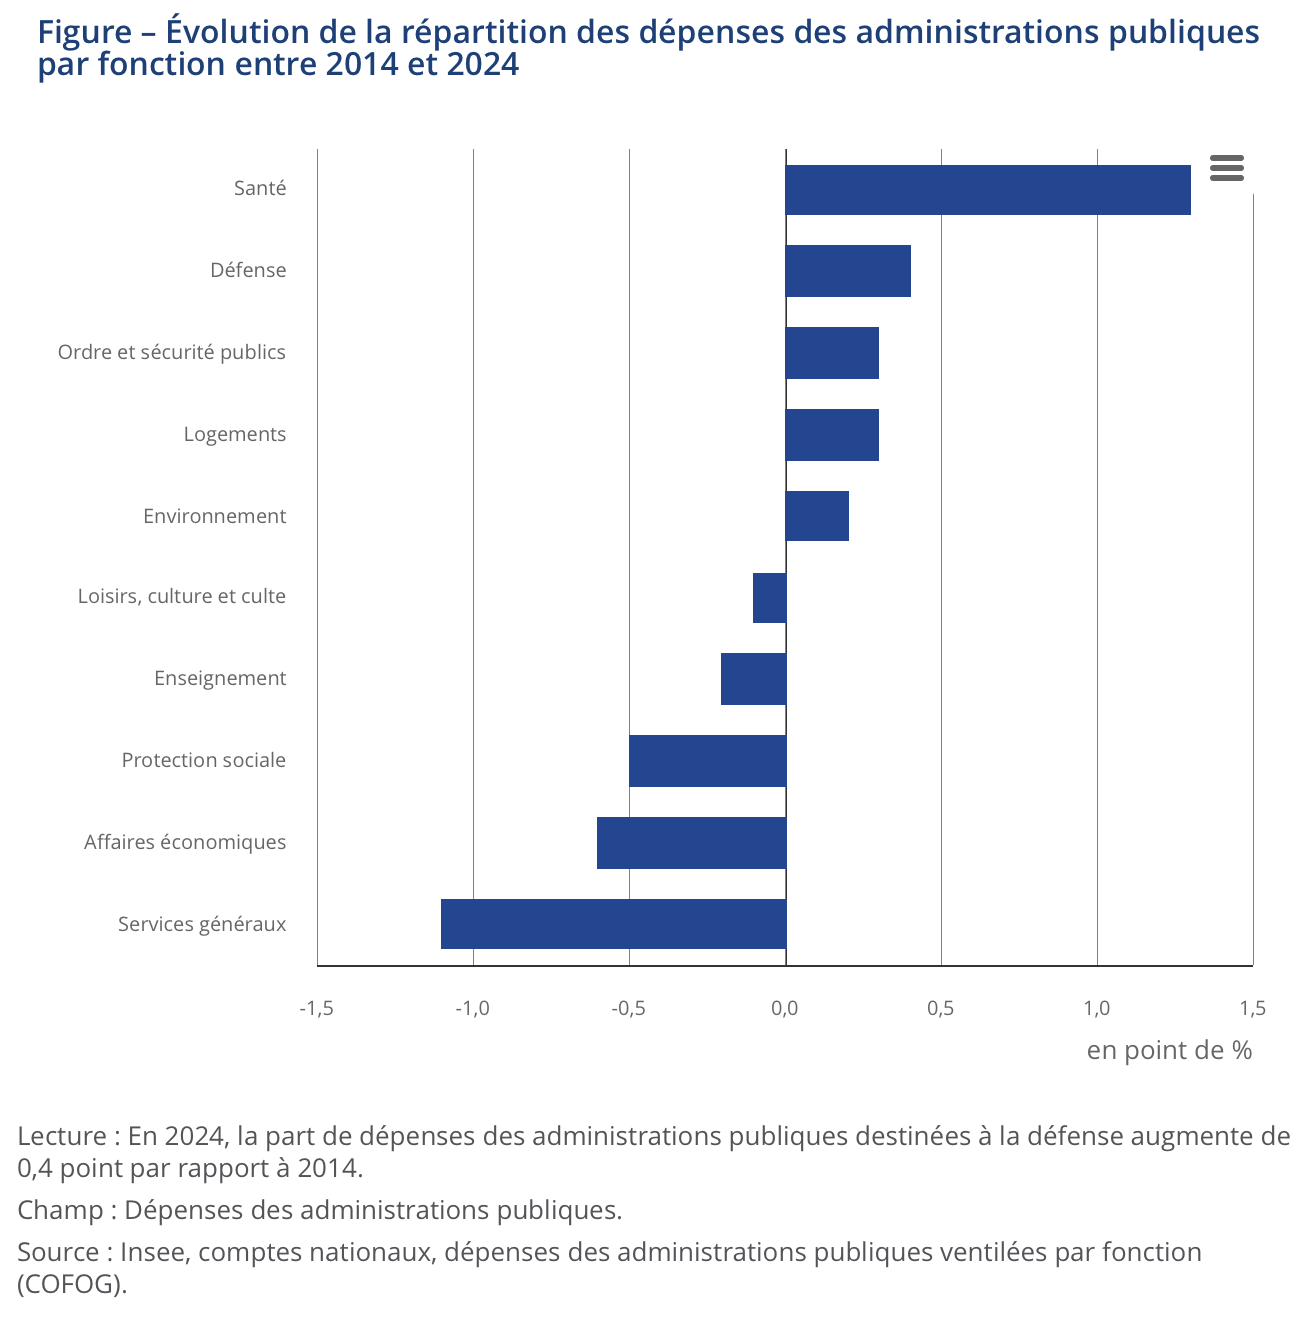
    Dans ce contexte, et pour conclure, la Cour appelle à une politique d’ajustement pluriannuelle déterminant clairement les priorités (climat, recherche, défense) en contrepartie d’ajustements budgétaires clairs.

    1. Rapport par ailleurs assez étrange avec un déport de la présidente de la Cour, devant l’évident conflit d’intérêt. ↩
    2. Soit plus que la croissance en valeur du PIB, de 1,9 %. ↩
    3. Auxquels il faut joindre le produit des dividendes, amendes et sanctions financières, dont celles de l’Autorité de la concurrence avec une amende record de 150 millions d’euros à l’encontre d’Apple sur l’exercice. ↩
    4. Parmi ces hausses d’impôts et créations de nouveaux impôts, la Cour note le relatif échec de la contribution différentielle sur les hauts revenus dont le produit n’a rapporté que 0,4 milliard d’euros sur les 2 milliards escomptés. Ce relatif échec porte notamment sur l’imposition des dividendes, les particuliers concernés ayant perçu moins de dividendes en 2025 pour échapper à la taxation (et inversement, en décembre 2024, peu avant l’entrée en vigueur de la mesure, les versements de dividendes ont progressé de 137 %). ↩
    5. La Cour applique aux évolutions en valeur le déflateur du PIB, jugé plus pertinent que l’inflation. Les statisticiens apprécieront ces enjeux, qui rappellent les débats sur les règles d’indexation des minimas sociaux et des pensions de retraite. ↩
    6. En précisant que l’évolution des dépenses étatiques tient précisément à la charge de la dette qui augmente. Hors charge de la dette, l’augmentation est de 0,3%. La Cour relève cependant des économies essentiellement de régulation, non pérennes. ↩
    7. Environ 700 organismes, dont nombre d’opérateurs de l’Etat et organismes satellites : universités, Météo France, France Travail… ↩
    8. Modération inédite depuis la sortie de la crise sanitaire, selon la Cour. Les dépenses d’investissement étant particulièrement faibles. ↩
    9. Comme évoqué plus haut avec une augmentation des ressources fiscales issues du secteur immobilier et de l’imposition sur les entreprises. La Cour rappelle également que cette élasticité favorable est extrêmement rare et n’est donc pas appelée à se reproduire. ↩
    10. Ce taux d’inflation semble aujourd’hui résister, voir la prévision actualisée de l’INSEE au 10 juillet 2026 (informations rapides n° 168) ↩
    11. Soit plus que nos dépenses militaires (confer les travaux de Paul Kennedy sur La naissance et le déclin des grands empires). ↩
    12. Donc en diminution compte tenu de l’inflation. ↩
    13. La Cour rappelle que les règles budgétaires sont désormais établies en DPN : dépense primaire nette (hors charges d’intérêts). La cible française étant une croissance en valeur de celle-ci de 1,2% de 2026 à 2028. Toutefois, compte tenu des nouveaux équilibres macro-économiques (par ailleurs précaires), une cible de 0,4 % est désormais requise, ce qui semble irréaliste à court terme. Le « 3 % » n’est plus une règle utile pour apprécier la soutenabilité de la dépense publique du point de vue européen. ↩
    14. « Sectaire » ou « austéritaire » pourraient qualifier certains opposants à cet « ordo-libéralisme », notamment en France. ↩
    15. La Cour note toutefois la culture du compromis et de responsabilité allemande qui permet le pré-arbitrage des budgets nationaux par les membres de la coalition. ↩
    16. Qui ont été peu à peu réintroduits avec l’amélioration budgétaire. ↩
    17. Il s’agissait du premier excédent budgétaire du Portugal depuis 1974. ↩
    18. Avant de redescendre à un plus bas niveau de 5,5 % en 2025. ↩
    19. Estimée à 400 000 départs entre 2011 et 2015, pour un pays de 10 000 000 d’habitants. ↩
    20. Le budget 2026 a été présenté avec un excédent nominal de 0,1 point de PIB. ↩
    21. Le tout dans un cadre politique particulièrement critique avec l’opération judiciaire « Mani pulite » (mains propres) conduisant à démanteler un important système de corruption. ↩
  • « La France, une République de Mandarins ? » De Jean-Patrice Lacam (2000)

    « La France, une République de Mandarins ? » De Jean-Patrice Lacam (2000)

    Temps de lecture : 14 minutes.

    La France, une République de mandarins ? a été publié en 2020. L’auteur, Jean-Patrice Lacam1, y développe une thèse en deux mouvements :

    • D’abord, une politisation croissante de la haute fonction publique, à travers les nominations discrétionnaires, l’action des cabinets ministériels et l’extension des emplois dépendant directement du pouvoir exécutif.
    • Ensuite, une fonctionnarisation progressive de la vie politique elle-même, les hauts fonctionnaires occupant une place sans équivalent dans les institutions françaises, les gouvernements, les partis politiques et les sommets de l’État.

    L’auteur décrit ainsi l’émergence d’un système original, distinct à la fois du modèle bureaucratique weberien et du spoils system américain. Le système français repose, en effet, sur une circulation permanente entre administration et politique, au sein d’un groupe social relativement fermé, largement recruté dans les mêmes écoles et les mêmes corps.

    En conséquence, la question n’est alors plus seulement celle de l’indépendance de l’administration, mais celle de la concentration du pouvoir entre les mains d’une élite administrative. Celle-ci étant à la fois servante et détentrice du pouvoir politique.

    La Politisation Progressive de la Haute Fonction Publique

    De la Séparation Weberienne à la Subordination Politique

    Jean-Patrice Lacam oppose deux formes de subordinations de l’administration.

    • Le modèle weberien classique, qui pose la subordination de l’administration au pouvoir politique. Ce faisant, la séparation est stricte entre le pouvoir politique qui décide et les fonctionnaires qui exécutent.
    • Le modèle français actuel de subordination par « dilution ». Les frontières entre administration et politique deviennent plus poreuses. Dans ce système, les mêmes individus circulent entre les deux univers. En conséquence, les logiques partisanes pénètrent progressivement les structures administratives (et inversement).
    Source : University of Amsterdam, Artis Library
    Source : University of Amsterdam, Artis Library

    Cette évolution se manifeste notamment par la politisation des emplois supérieurs de l’État. Elle produit parfois un phénomène de « doublure » : derrière la hiérarchie officielle se développe une hiérarchie officieuse constituée de conseillers, chargés de mission et collaborateurs politiques. Coexistent une fonction publique ordinaire et une fonction publique d’exception.

    L’auteur identifie plusieurs indicateurs de cette évolution :

    • L’augmentation des effectifs entourant les responsables politiques ;
    • Un nombre de plus en plus élevé de hauts fonctionnaires ;
    • La rotation accélérée des personnels (turnover) ;
    • La multiplication des emplois de conseillers spéciaux ou de chargés de mission auprès de dirigeants.

    Le mouvement est d’abord impulsé par les responsables élus avant d’être progressivement intégré par l’administration elle-même. Certains directeurs d’administration centrale en viennent ainsi à se constituer leurs propres entourages, reproduisant à leur niveau les logiques de cabinet.

    Les Nominations Politiques Comme Instrument de Gouvernement

    Selon l’auteur, l’alternance de 1981 constitue un moment décisif2.

    Source : La Documentation française.
    Source : La Documentation française.

    Entre mai 1981 et mars 1986, seize membres du Conseil d’État et une dizaine de membres de la Cour des comptes sont nommés au tour extérieur. Une vingtaine de sous-préfets et commissaires de la République connaissent également cette voie d’accès.

    La loi nᵒ 84-16 du 11 janvier 1984 portant dispositions statutaires relatives à la fonction publique d’État élargit les possibilités de recrutement à la quasi-totalité des corps d’administration supérieure (dont les grands corps) par un concours spécial3. Dans le même temps, la loi nᵒ 84-834 du 13 septembre 1984 relative à la limite d’âge dans la fonction publique et le secteur public abaisse certaines limites d’âge4 (ce qui facilite la libération de postes) et pose un principe de nomination à la discrétion du gouvernement sans autre catégorie que l’âge pour un tiers des emplois vacants5.

    Pour Lacam, l’objectif poursuivi est clair : permettre au pouvoir politique de remodeler les sommets de l’appareil d’État.

    Au Conseil d’État, de 1981 à 1989, la moitié des nominations concernent des individus ayant exercé de hautes fonctions politiques.

    La dynamique ne concerne pas uniquement les grands corps. Les emplois administratifs supérieurs relevant de la décision gouvernementale sont également concernés :

    • Directeurs d’administration centrale ;
    • Secrétaires généraux ;
    • Préfets ;
    • Ambassadeurs ;
    • Recteurs ;
    • Dirigeants d’établissements publics ou d’entreprises publiques.

    L’auteur estime que la volonté de politiser les sommets de l’État apparaît particulièrement visible au début des années 1980. En janvier 1982, les trois quarts des recteurs sont remplacés. En 1984, seuls 28 % des directeurs d’administration centrale nommés sous la majorité précédente sont encore en fonction.

    L’alternance de 1986 ne marque pas une rupture mais une inversion du phénomène. Lacam parle d’une politisation « de combat »6. Après un an, les deux tiers des préfets, la moitié des recteurs et des directeurs d’administration centrale ainsi qu’un tiers des ambassadeurs ont été remplacés.

    La loi du 2 juillet 1994 viendra néanmoins limiter le recours au tour extérieur en le plafonnant au cinquième des nominations.

    Les Cabinets Ministériels au Cœur du Système

    La politisation administrative se manifeste tout particulièrement à travers les cabinets ministériels.

    L’auteur propose trois critères de mesure :

    • Le nombre de conseillers ;
    • Leur profil, s’il est davantage politique que technique ;
    • Leur rythme de renouvellement.

    Durant les premières années de la Ve République, les cabinets demeurent relativement contenus. À l’exception du gouvernement Chaban-Delmas, ils comptent généralement moins de trois cents collaborateurs.

    La situation change à partir de 1981. Le gouvernement Mauroy dispose de 391 collaborateurs contre 226 pour le gouvernement Barre.

    La progression se poursuit jusqu’au record atteint sous Michel Rocard avec près de 700 membres de cabinet.

    Source : INA (1972)
    Source : INA (1972)

    Une tentative de réduction intervient sous Alain Juppé avec seulement 198 collaborateurs. Cette diminution reste toutefois temporaire. Le phénomène repart rapidement à la hausse sous Lionel Jospin.

    Pour Lacam, cette évolution traduit l’installation durable d’un mode de gouvernement fondé sur les entourages politiques.

    Un « Système des Dépouilles » à la Française

    Une Originalité Française

    L’auteur rapproche le système français du spoils system sans pour autant les confondre.

    Environ 900 postes relèvent directement de la discrétion gouvernementale, tandis que 4 000 à 5 000 personnes occupent des emplois fonctionnels susceptibles d’être affectés par les alternances.

     « Nulle part en Europe occidentale on ne trouve une proportion équivalente d’emplois à la discrétion du pouvoir politique. »

    Cependant, contrairement au modèle américain, les fonctionnaires français ne subissent généralement pas de préjudice personnel durable. Les mécanismes de reclassement demeurent puissants et les solidarités de corps facilitent les repositionnements7.

    Cette situation produit même un effet paradoxal : la multiplication des postes hiérarchiques permet souvent de recaser les sortants.

    L’autre singularité du système réside dans sa fermeture.

    Les fonctionnaires intermédiaires comme les acteurs issus du secteur privé demeurent largement exclus de ce mécanisme de circulation des postes8.

    « La fermeture à tout ce qui n’est pas fonctionnaire supérieur est une composante de l’alternance administrative à la française qui, en l’état actuel de notre système de grandes écoles et de notre organisation en corps, est assurée de perdurer. »

    Une Professionnalisation des Fonctions de Cabinet

    L’auteur insiste également sur l’apparition d’une véritable carrière de cabinet.

    Alors que dans d’autres démocraties ces fonctions demeurent habituellement temporaires, la France voit émerger des professionnels du travail politique administratif.

    Les cabinets ministériels constituent ainsi :

    • Un lieu d’apprentissage du pouvoir ;
    • Un accélérateur de carrière ;
    • Un instrument de sélection des futures élites administratives et politiques.

    Cette professionnalisation contribue à renforcer la fermeture du système et à reproduire les mêmes profils au sommet de l’État.

    Les Causes et les Effets de la Politisation Administrative

    Les Racines Institutionnelles du Phénomène

    Pour Lacam, la politisation administrative trouve ses origines dans plusieurs facteurs convergents.

    Le premier est la vision gaullienne de l’État. Le général de Gaulle attribue à la haute fonction publique une compétence supérieure lui permettant d’occuper une place centrale dans la conduite des affaires publiques.

    Cette conception se traduit :

    • Par la présence importante de ministres techniciens dans les premiers gouvernements de la Ve République9 et
    • Par un recrutement quasi-exclusivement dans la haute fonction publique pour les membres de cabinet10.

    Le deuxième facteur est la stabilité institutionnelle. Les ministres demeurent plus longtemps en fonction qu’auparavant. Ils disposent donc du temps nécessaire pour constituer des équipes fidèles et promouvoir leurs collaborateurs.

    Le troisième facteur réside dans la bipolarisation de la vie politique et dans le renforcement du présidentialisme11.

    Enfin, le droit de la fonction publique lui-même facilite cette évolution :

    « Si la République gaullienne a conditionné favorablement la politisation administrative, c’est le droit de la fonction publique qui l’a rendue et continue de la rendre en partie possible. »

    Les nominations au tour extérieur évoquées plus haut, comme celles de hauts fonctionnaires à des postes de direction, manifestent cette emprise du politique sur la fonction publique.

    Pour l’auteur, c’est aussi le signe d’une fonction publique en déclin. Le seul mécanisme de mobilité sociale ascendante disponible étant le fait du Prince.

    Les Arguments des Partisans de la Politisation

    Les défenseurs de la politisation avancent trois justifications principales.

    • L’amélioration de l’efficacité du système politico-administratif. Un responsable politique doit pouvoir s’entourer de collaborateurs partageant ses objectifs.
    • La limitation du pouvoir technocratique. La nomination politique constituerait un contrepoids nécessaire à l’autonomie des grands corps.
    • La démocratisation de l’accès aux plus hauts postes de l’État.

    Cette argumentation repose sur l’idée que la politisation permettrait de lutter contre trois dysfonctionnements :

    1. L’incompétence ;
    2. L’absence de loyauté ;
    3. La routine administrative.

    Mais, paradoxalement, c’est parce que l’ENA a instauré une forme de monopole sur la haute fonction publique que le pouvoir politique s’est senti le besoin « d’ouvrir les fenêtres ».

    Les Limites du Modèle

    L’auteur demeure sceptique face à ces justifications de la politisation.

    La cooptation et le recrutement affinitaire ne présagent en rien de la compétence, ni de la loyauté.

    Par ailleurs, la nomination discrétionnaire ne démocratise pas davantage l’accès aux responsabilités. Les bénéficiaires restent très majoritairement issus des mêmes élites administratives.

    L’année 1984, pourtant particulièrement favorable aux nominations politiques, profite presque exclusivement à des énarques.

    Les coûts du système apparaissent en revanche plus visibles :

    • Instabilité des équipes ;
    • Découragement des fonctionnaires neutres ;
    • Développement de comportements de servilité des fonctionnaires les plus ambitieux ;
    • Augmentation des coûts de coordination ;
    • Multiplication des mécanismes de reclassement (et de leurs coûts).

    Certains observateurs vont jusqu’à considérer que la prolifération des réseaux informels de décision constitue une menace pour le fonctionnement démocratique lui-même.

    Les Réformes Envisagées

    L’auteur recense plusieurs pistes de réforme12.

    La première consiste à réduire la taille et les prérogatives des cabinets ministériels, conformément aux recommandations du célèbre « rapport Picq » de 1994.

    Une telle évolution suppose cependant :

    • Le renforcement des secrétariats généraux ministériels ;
    • La revalorisation des directeurs d’administration centrale ;
    • Le développement de compétences spécialisées au sein des administrations.

    L’auteur mentionne également :

    • Une revalorisation statutaire des administrateurs civils ;
    • Un encadrement déontologique renforcé ;
    • Des politiques de rémunération plus attractives ;
    • La diminution des structures parapubliques ;
    • Un contrôle accru des nominations discrétionnaires (par des commissions ad hoc) ;
    • Enfin, la démission en cas de fonctions politiques très exposées.

    La Ve République et la Montée d’un Néo-Mandarinat

    Une Haute Fonctionnarisation du Pouvoir Politique

    La seconde partie de l’ouvrage inverse la perspective.

    Après avoir étudié la politisation de l’administration, l’auteur analyse la fonctionnarisation de la politique.

    Selon lui, la Ve République favorise l’émergence d’une « République des énarques » dans laquelle les hauts fonctionnaires occupent une place exceptionnelle :

    Les énarques sont surreprésentés parmi les grands élus, leurs directeurs de cabinets et conseillers et les dirigeants de leurs administrations.

    La France connaît ainsi plusieurs voies d’accès au pouvoir politique :

    • La voie élective traditionnelle ;
    • La voie militante ;
    • La voie médiatique (plus récente) ;
    • Et, la voie mandarinale, désormais assise sur une réussite préalable du concours de l’ENA.

    Cette dernière constitue, selon l’auteur, l’un des traits les plus originaux du système français.

    « Dans aucune des grandes démocraties n’existe, au même degré qu’en France, un recrutement aussi intense du personnel politique dans les rangs de la haute administration. »

    Le parcours typique du haut fonctionnaire devenu responsable politique suit une séquence désormais classique :

    1. Haute administration ;
    2. Cabinet ministériel ;
    3. Parlement ou gouvernement ;
    4. Exécutif local.

    Lorsqu’il appartient à l’opposition, une étape partisane intermédiaire peut s’ajouter.

    Une Présence Sans Équivalent dans les Institutions

    Cette présence se mesure évidemment dans l’entourage des ministres.

    L’auteur y relève la domination des grands corps, du corps préfectoral et des diplomates dans les cabinets ministériels. Celle-ci apparaît de plus en plus marquée sous la Ve République13.

    Elle s’applique ensuite aux ministres eux-mêmes.

    Cette évolution est principalement liée à leur poids numérique croissant dans les sommets administratifs.

    Bruno Le Maire, dans son ouvrage Le temps d’une décision, revient sur son parcours et fustige, lui aussi, la confusion des pouvoirs entre hauts fonctionnaires et politiques. Il rappelle, à cet égard, avoir démissionné lorsqu’il a pris des responsabilités politiques.
    Bruno Le Maire, dans son ouvrage Le temps d’une décision, revient sur son parcours et fustige, lui aussi, la confusion des pouvoirs entre hauts fonctionnaires et politiques. Il rappelle, à cet égard, avoir démissionné lorsqu’il a pris des responsabilités politiques.

    La rupture est particulièrement visible au niveau gouvernemental.

    Sous la IIIᵉ et la IVᵉ République, les présidents du Conseil issus de la haute fonction publique demeuraient relativement rares14. Sous la Ve République, environ deux tiers des Premiers ministres en sont issus.

    La même tendance s’observe chez les ministres. Alors que les républiques précédentes recrutaient parmi les enseignants, militaires ou professions libérales (avocats15, journalistes, médecins), la Ve République fait une place beaucoup plus importante aux hauts fonctionnaires.

    Les présidents de la République eux-mêmes illustrent cette évolution. À l’exception de François Mitterrand et de Nicolas Sarkozy, les chefs de l’État de la Ve République proviennent tous de la haute administration16.

    Une Influence qui Dépasse l’Exécutif

    L’essaimage de la haute fonction publique ne se limite pas au gouvernement17.

    La proportion de hauts fonctionnaires augmente également :

    • À l’Assemblée nationale18 ;
    • Dans les exécutifs locaux19 ;
    • Au sein des partis politiques20 ;
    • Dans les centres de réflexion.

    La progression est particulièrement visible dans les partis de gouvernement où les hauts fonctionnaires occupent fréquemment les postes de direction.

    L’auteur observe notamment qu’à partir des années 1980 le Parti socialiste connaît lui aussi une forte technocratisation de ses structures dirigeantes.

    Les Origines de ce Mandarinat

    Un Héritage Ancien Réactivé par la Ve République

    Sous la Restauration et le Second Empire, les hauts fonctionnaires occupaient déjà une place importante dans la vie politique21. Leur influence recule sous la IIIe République avant de renaître avec la Ve.

    Selon l’auteur, cette tradition n’a jamais totalement disparu. Elle constitue un héritage collectif propre à la haute fonction publique française.

     « On peut penser qu’il existe chez les fonctionnaires d’autorité des dispositions héritées de l’histoire de leur groupe social saisi en tant qu’acteur collectif de longue durée, qui leur permettent d’envisager l’engagement dans le métier politique comme une chose assez naturelle. C’est ce que suggère la facilité avec laquelle le général de Gaulle, revenant aux affaires en 1958, a pu confier des ministères à des « grands commis » de l’État. »

    La Ve République propose un terrain particulièrement favorable à sa réactivation.

    Le Triomphe de la Technostructure

    De 1975 à 1990, le nombre de hauts fonctionnaires n’a augmenté que d’une centaine de personnes alors que les effectifs totaux de fonctionnaires ont progressé de 60 % sur la période.

    S’en est suivie une forme plus achevée d’élitisme : la victoire des cadres supérieurs22.

    Le général de Gaulle a, à cet égard, probablement joué un rôle important par son mépris du parlementarisme et sa vision technicienne de l’État.

    En confiant des responsabilités ministérielles à des hauts fonctionnaires, il a ouvert la porte à une transformation progressive des fonctions gouvernementales, de plus en plus en symbiose avec l’État.

    Sortir de l’ENA, c’est disposer d’une formation juridique, historique et économique. Avoir des emplois en interaction avec le pouvoir politique. Maîtriser le mode de négociation politique (en négociation interministérielle ou avec des fédérations professionnelles). Disposer d’un réseau extrêmement étendu et puissant.

    La fonction de chef de l’État incarne à l’extrême ce penchant (technocratique) :

    • Il n’est pas responsable devant le Parlement ;
    • Le pouvoir de nomination du Gouvernement devient sa prérogative, ce qui lui permet de nommer des fonctionnaires, plutôt que des élus (jugés désobéissants ou moins capables) ;
    • Enfin, le système de carrière du fonctionnaire élimine presque tous les risques d’une carrière politique23.

    Une Crise de Représentation ?

    L’auteur identifie plusieurs conséquences problématiques.

    • La concentration du pouvoir au sein d’un groupe relativement homogène socialement, scolairement et professionnellement ;
    • L’affaiblissement des clivages idéologiques traditionnels au profit d’une culture administrative commune — la « technocratie » ;
    • Une crise de représentation susceptible d’éloigner les citoyens des institutions.

    Lacam évoque plusieurs mécanismes favorisant la reproduction de cette élite :

    • Un effet de « club » ;
    • Un effet de proximité lié aux cabinets24 ;
    • Un effet réactif de politisation25 ;
    • Un effet d’image valorisant les hauts fonctionnaires dans la compétition électorale26.

    Les Réformes Proposées par l’Auteur

    L’auteur conclut en proposant de rééquilibrer les relations entre administration et politique.

    Il suggère notamment :

    • D’imposer la démission ou, à tout le moins, la disponibilité aux fonctionnaires souhaitant exercer durablement des responsabilités politiques27 ;
    • De réduire les avantages statutaires liés à l’engagement politique28 ;
    • De renforcer les garanties offertes aux salariés du secteur privé ;
    • De moraliser la vie publique afin d’en élargir l’accès.

    L’objectif n’est pas de bannir les hauts fonctionnaires de la politique mais de limiter les avantages structurels dont ils disposent par rapport aux autres citoyens.

    Annexe : Effectifs des cabinets Ministériels de 1960 à 1997

    Gouvernement Nombre total de membres de cabinet
    Debré (1960) 259
    Pompidou (1966) 274
    Couve de Murville (1968) 291
    Chaban-Delmas (1972) 356
    Messmer (1973) 284
    Chirac (1975) 224
    Barre (1976) 226
    Mauroy (1981) 391
    Fabius (1984) 293
    Chirac (1986) 369
    Rocard (1988) 370
    Cresson (1991) 371
    Bérégovoy (1992) 428
    Balladur (1993) 332
    Juppé 1 (1995) 198
    Juppé 2 (1996) 312
    Jospin (1997) 448
    1. L’auteur est un professeur agrégé de sciences sociales et docteur en sciences politiques. Ce sujet n’est pas neuf puisque sa thèse portait sur un sujet connexe : « De la relation de clientèle au clientélisme : les théories revisitées. » Il enseigne à l’université Montesquieu et à l’Institut d’études politiques de Bordeaux. ↩
    2. D’autant qu’il est lié à une phase expansionniste de l’État, porté notamment par les nationalisations. ↩
    3. Il s’agit de l’article 23, abrogé par la loi n° 86-1304 du 23 décembre 1986 relative à la limite d’âge et aux modalités de recrutement de certains fonctionnaires civils de l’Etat. ↩
    4. Grâce à la réforme des retraites abaissant l’âge légal de départ en retraite de 65 à 60 ans. ↩
    5. Il s’agit de l’article 8 de la loi précitée, qui sera abrogé par la loi du 23 décembre 1986, également précitée. ↩
    6. Le mouvement ayant été préparé par les sortants puisqu’en 1985 (l’année précédant les législatives), sur les quinze nominations dans un corps d’inspecteur général, trois venaient de l’Élysée et neuf de cabinets ministériels. ↩
    7. Et, par ailleurs, le modèle français de fonction publique demeure celui de la carrière et du statut. ↩
    8. Cela tient évidemment aux dispositions statutaires qui réservent les emplois supérieurs à des corps spécifiques relevant de la catégorie A. ↩
    9. Ce qui tranche avec les gouvernements de la IVe République. Le premier gouvernement de la Ve, de Michel Debré, est ainsi composé pour moitié de hauts fonctionnaires, dont le Premier ministre, membre du Conseil d’État. Etant précisé que plusieurs ministres sont d’anciens hommes politiques de la IVe République. Le phénomène ira donc en s’accentuant. ↩
    10. De 1959 à 1972, 94 % des membres de cabinets sont des hauts fonctionnaires. ↩
    11. Il serait intéressant de mesurer les évolutions intervenues après les élections législatives de 2022, puis 2024, sur la composition des cabinets ministériels. ↩
    12. On peut mesurer un quart de siècle après la publication de l’ouvrage les avancées du sysème français. L’ensemble des propositions de l’auteur ayant été initié ou mis en oeuvre. Toutefois, le rôle des cabinets ministériels et en leur sein de la haute fonction publique demeurent considérables. ↩
    13. Celle-ci a d’abord été différenciée entre la gauche et la droite, avec un tropisme plutôt marqué pour les fonctionnaires intermédiaires de la part des premiers, avant de finalement (notamment avec Michel Rocard) rejoindre les ratios de la droite dans l’emploi écrasant de hauts fonctionnaires. ↩
    14. On songe, à l’évidence, à Léon Blum. Mais il constitue en effet une exception… jusqu’à l’avènement de la Ve République. ↩
    15. Les avocats ont représenté près de la moitié des ministres de la IIIe, d’où le surnom parfois accolé au régime de « République des avocats ». ↩
    16. La situation du général de Gaulle est également singulière. ↩
    17. En 2025, la situation demeure la même que celle décrite par l’auteur. La proportion de hauts fonctionnaires parmi les membres du gouvernement, les députés, les grands exécutifs locaux (et notamment les conseils régionaux) étant toujours aussi considérable, et dans des proportions probablement très proches de celles observées par l’auteur. ↩
    18. 11 % de députés issus des grands corps en moyenne sous la Ve République, à mettre au regard du très petit nombre de ces agents. ↩
    19. En 1995, un maire sur dix d’une ville de plus de 200 000 habitants est un haut fonctionnaire, 8 % pour les villes de plus de 100 000 habitants. Près d’un quart des présidents de Région sont issus de l’ENA. ↩
    20. Le tiers des fonctions les plus importantes dans les principaux partis politiques français (à l’époque, le PS, le RPR et l’UDF) est exercée par des hauts fonctionnaires. ↩
    21. Jusqu’à la loi du 30 novembre 1875, le cumul entre les fonctions de député et d’agent public était commun. ↩
    22. Dans l’entreprise, dans l’administration, mais aussi dans la politique puisqu’au delà des questions statutaires, les cadres supérieurs représentant 90 % des membres du gouvernement et 55 % des députés, alors qu’ils ne constituent que 7 % de la population active. ↩
    23. Le fonctionnaire n’a pas à démissionner, il retrouve donc automatiquement son poste ou une fonction similaire. Soit l’exact inverse de l’élu issu du secteur privé. ↩
    24. Fréquenter activement des élus favorise le passage à la vie politique. ↩
    25. Fréquenter des élus implique de « prendre parti ». ↩
    26. Le haut-fonctionnaire étant parfois jugé plus responsable, mieux formé et apte. ↩
    27. Aujourd’hui, il existe une disponibilité pour fonction élective et il n’est plus possible d’être détaché. Toutefois, pour l’auteur, la question est plus fondamentale encore : est-ce normal de tolérer une confusion entre l’exercice professionnel de fonction administrative et politique, voire de le favoriser ? ↩
    28. Ce qui implique de restreindre les emplois à la décision du gouvernement. ↩
  • Comptes Publics : « En Finir Avec le N’importe Quoi (Qu’il En Coûte) » ? De Guillaume Hannezo

    Comptes Publics : « En Finir Avec le N’importe Quoi (Qu’il En Coûte) » ? De Guillaume Hannezo

    Temps de lecture : 17 minutes.

    Dans Comptes publics : en finir avec le n’importe quoi (qu’il en coûte), Guillaume Hannezo (de la Fondation Jean Jaurès) développe une thèse centrale : la France est entrée dans une crise budgétaire structurelle d’une ampleur inédite sous la Ve République.

    L’auteur formule son point de vue de manière claire et argumentée sur la situation française et s’inquiète de l’absence de prise en compte de cette réalité budgétaire par une partie substantielle des forces politiques françaises.

    Outre les constats, l’auteur propose d’écarter plusieurs idées reçues sur la manière de conduire le désendettement français. En effet, il évalue le quantum d’économies nécessaires à la stabilisation de la dette à un minimum de cent milliards d’euros. Pour atteindre cette cible, il dresse des pistes supposant un changement radical du paradigme politique français :

    • La diminution des retraites versées (notamment aux plus aisées) et
    • Une augmentation généralisée et importante de la fiscalité des ménages.

    L’Explosion des Dépenses et des Déficits Depuis 2010

    Des Déficits Budgétaires d’une Ampleur Historique

    L’un des premiers constats de l’auteur consiste à relativiser les précédents historiques régulièrement invoqués dans le débat public. L’augmentation des dépenses publiques décidée en 1981 sous François Mitterrand est restée dans les mémoires comme un « festival de dépenses ».

    Or, selon Guillaume Hannezo, la relance du programme commun de 1981 ne représentait qu’environ 2 % du PIB, partiellement compensée par une hausse de 0,7 % des recettes publiques.

    À titre de comparaison, de 2017 à 2024, près de 63 milliards d’euros de recettes annuelles ont été supprimés sous la présidence d’Emmanuel Macron, pour un total de près de 3 % du PIB.

    Ce point (la forte baisse des prélèvements obligatoires depuis 2018) est bien visible dans le graphique ci-dessus, issu du rapport de la Cour des comptes de février 2026 sur la situation des finances publiques.
    Ce point (la forte baisse des prélèvements obligatoires depuis 2018) est bien visible dans le graphique ci-dessus, issu du rapport de la Cour des comptes de février 2026 sur la situation des finances publiques.

    Par ailleurs, en termes de déficit, la situation économique était nettement plus favorable en 1983 qu’elle ne l’est aujourd’hui1 :

    • La politique socialiste de 1981 a provoqué un dérapage du déficit de 2,4 points de PIB, passant de 0,4 % de déficit en 1981 à 2,8 % en 1983 – le déficit en étant stabilisé à compter de 1983.
    • Les mandats d’Emmanuel Macron (de 2017 à 2025) ont conduit le déficit de 2,3 % du PIB en 2018 à 5,8 % en 2024, soit un dérapage de 3,5 points, sans perspective de stabilisation2.

    À cet égard, l’auteur insiste sur le fait que les dépenses liées à la covid-19 étaient conjoncturelles et ne figurent plus dans les comptes publics de 2024 et 2025. Le déséquilibre budgétaire actuel ne s’explique pas par la crise sanitaire3.

    « Bref, en “taille de relance”, ou “taille de dérapage”, et hors covid, Emmanuel Macron a fait plus que François Mitterrand en 1981. »

    Déficits publics et crises (en gris)
    Déficits publics et crises (en gris)

    Cette situation budgétaire est liée essentiellement à trois raisons :

    1. Le vieillissement de la société, ce qui implique des dépenses de retraites et de santé très élevée (près de la moitié des dépenses totales) ;
    2. Une baisse des impôts inédite depuis 2018 ;
    3. Enfin, une augmentation de la dépense publique, de 56,4 % en 2018 à 57,2 % en 2024.

    La Diminution de la Contrainte Budgétaire Avec l’Arrimage en Zone Euro

    Pour Guillaume Hannezo, cette dérive des comptes publics s’explique principalement par l’intégration monétaire européenne.

    La création de l’euro a temporairement allégé la contrainte extérieure pesant sur les États européens, en permettant des politiques budgétaires divergentes sans sanction immédiate des marchés4.

    Dans ce contexte, les gouvernements successifs auraient progressivement intégré l’idée selon laquelle la dette publique pouvait croître sans conséquence réelle. Les mesures budgétaires récentes dépasseraient ainsi très largement les précédents historiques :

    • la réforme des 35 heures en 1998 a représenté un coût d’environ 1 % du PIB ;
    • la loi TEPA5 de 2007, un coût d’environ 0,6 % ;
    • le CICE6 de 2012, 0,9 % ;
    • tandis que les seuls allègements fiscaux sous Emmanuel Macron représenteraient près de 3 % du PIB.

    La Fuite en Avant des Partis Politiques

    Malgré une situation économique morose, qui plus est avec des déficits à plus de 5 % du PIB7, les programmes politiques populistes proposent un catalogue de dépenses inédit en période de paix8 :

    • La NUPES promettait environ 300 milliards d’euros de dépenses supplémentaires, soit près de 12 % du PIB, en 2022 ;
    • Le Nouveau Front populaire proposait, en 2024, une relance à 6 % du PIB, alors même que le déficit public atteignait déjà un niveau historiquement élevé hors crise économique mondiale ;
    • Le Rassemblement national, au même moment, présentait un programme représentant environ 100 milliards d’euros de dépenses supplémentaires, soit 4 % du PIB.

    L’auteur s’étonne de cette surenchère budgétaire qui ne semble pourtant pas produire d’efficacité électorale. En effet, en dépit de dépenses publiques en augmentation et de baisses d’impôts inédites sur la période récente, seul un français sur cinq a une opinion favorable d’Emmanuel Macron depuis 20249.

    Malgré la baisse des prélèvements obligatoires (graphique précité de la Cour des comptes), les années Macron sont marquées par un haut niveau de dépenses publiques. Source : Rapport de la Cour des comptes de février 2026.
    Malgré la baisse des prélèvements obligatoires (graphique précité de la Cour des comptes), les années Macron sont marquées par un haut niveau de dépenses publiques. Source : Rapport de la Cour des comptes de février 2026.

    Une Société Redistributive Devenue Illisible

    L’auteur explique le manque d’effet de la dépense publique dans l’opinion à la complexification extrême de la société redistributive française10. Selon lui, plus personne ne sait réellement qui contribue et qui bénéficie du système.

    Chaque catégorie sociale aurait désormais le sentiment d’être perdante :

    • Les classes moyennes se considèrent trop taxées ;
    • Les retraités estiment avoir cotisé toute leur vie ;
    • Les propriétaires ne se perçoivent pas comme riches malgré la valorisation de leur patrimoine ;
    • Les actifs considèrent financer un système dont ils bénéficieront moins demain.

    Dans ce cadre, les discours politiques en appellent constamment à des figures abstraites — le milliardaire, la grande entreprise, le fraudeur — afin d’éviter d’assumer le coût réel du modèle social.

    Pour l’auteur, cette logique relève d’une défaite idéologique des partis de gouvernement : l’achat de voix par la dépense publique se serait progressivement substitué à toute doctrine cohérente.

    L’Endettement Français Constitue Désormais un Risque Majeur

    Une Divergence Croissante Avec l’Allemagne

    L’auteur rappelle que la progression de la dette française était comparable à celle allemande jusqu’à une période récente. Durant les années 1990 et 2000, le niveau de dette publique française demeurait relativement proche de celui de l’Allemagne — en rappelant que l’Allemagne était confrontée, sur la période, au coût considérable de la réunification.

    Le décrochage intervient à partir des années 2010. L’écart entre les deux économies traduisant désormais des divergences structurelles profondes.

    Par ailleurs, si un endettement n’est pas mauvais en soi11, il convient de rappeler que la dette française finance principalement des dépenses sociales et non des investissements productifs.

    La dette ne prépare pas la croissance future, mais sert à maintenir artificiellement le niveau de vie des français.

    Avec la fin des politiques monétaires ultra-accommodantes de la Banque centrale européenne, la question du coût de la dette redevient centrale, compte tenu d’un coût réel de plus en plus élevé12.

    À très court terme, la charge de la dette va devenir le premier poste budgétaire de l’État.

    La charge des intérêts atteindrait environ 55 milliards d’euros en 202513, devenant ainsi le deuxième poste budgétaire de l’État derrière l’Éducation nationale.

    L’auteur souligne que la période de taux extrêmement faibles n’a pas été utilisée pour désendetter la France. Au contraire, la dette a continué d’augmenter fortement.

    Or, à mesure que les anciennes obligations arrivent à maturité, elles sont refinancées à des taux nettement supérieurs. Avec un taux moyen de financement estimé à 3,5 %, les 3 400 milliards d’euros de dette française pourraient à terme représenter près de 120 milliards d’euros de charges d’intérêts annuelles.

    Une Dégradation Progressive de la Signature Française

    La France fait face à une augmentation progressive de la charge de sa dette, alors même qu’elle ne parvient plus depuis 1979 à équilibrer ses comptes publics. Il s’ensuit une forme d’asphyxie progressive de l’économie.

    En conséquence, les marchés financiers commencent déjà à intégrer un risque spécifique français. De 2018 à 2025, l’écart de taux avec l’Allemagne est passé d’environ 30 points de base à 70 ou 80 points.

    Dans le même temps, l’écart de financement avec l’Italie est totalement résorbé.

    « La France paie maintenant sa dette plus cher que l’Espagne, la Grèce, le Portugal et l’Italie. »

    Pour Guillaume Hannezo, cette évolution est extrêmement inquiétante. Dans une union monétaire, un écart de taux durable avec l’Allemagne signifie que les investisseurs considèrent désormais la dette française comme sensiblement plus risquée.

    L’auteur évoque explicitement le risque d’une nouvelle crise européenne des dettes souveraines dont la France serait cette fois l’épicentre.

    La situation est à ce point exceptionnelle que certaines grandes entreprises françaises, pourtant en concurrence permanente sur les marchés mondiaux, empruntent à des taux inférieurs à ceux de l’État français.

    La France conjugue ainsi un solde budgétaire très dégradé et la troisième dette la plus importante de l’UE derrière l’Italie et la Grèce - tous deux en excédents primaires. Source : Bulletin économique n° 2 de 2026 de la Banque centrale européenne.
    La France conjugue ainsi un solde budgétaire très dégradé et la troisième dette la plus importante de l’UE derrière l’Italie et la Grèce – tous deux en excédents primaires. Source : Bulletin économique n° 2 de 2026 de la Banque centrale européenne.

    Un Ajustement Budgétaire Historique de 100 à 120 Milliards d’Euros

    Un Objectif de Stabilisation de la Dette

    Selon l’auteur, le retour à un déficit inférieur à 3 % du PIB nécessite un effort minimal d’environ 85 milliards d’euros.

    Mais, ce montant doit être majoré, car il ne prend pas en compte :

    • La hausse future du coût de la dette ;
    • Le vieillissement démographique ;
    • Les effets récessifs des mesures de redressement.

    L’objectif retenu par Guillaume Hannezo serait donc plus ambitieux : dégager de 100 à 120 milliards d’euros afin de stabiliser la dynamique de dette.

    L’auteur insiste sur un point essentiel : cet objectif ne vise pas à réduire le stock de dette.

    « (Cet objectif) se limite à arrêter la spirale, pour que la dette n’augmente pas plus vite que la richesse nationale. »

    Le raisonnement repose sur une hypothèse de financement à 3,5 %, une inflation à 2 % et une croissance économique de 1,5 %14.

    Un Changement Radical de Paradigme Politique

    Pour l’auteur, un tel ajustement supposerait un véritable « changement d’univers », « l’effet de la comète sur une population de dinosaures ».

    Depuis plusieurs décennies, la vie politique française fonctionne sur une logique de soutien permanent du pouvoir d’achat par l’endettement public. Le nouveau paradigme induit par le décrochage budgétaire français implique au contraire le sur-financement de l’État français (l’excédent primaire).

    L’auteur prend ici l’exemple sur des économies en excédent primaire sur les exercices récents, comme la Grèce, mais surtout l’Italie :

    Guillaume Hannezo oppose ici symboliquement un modèle « keynésien15 » à un modèle « kennedyen » :

    « Ne te demande pas ce que l’État peut payer pour toi, mais demande-toi ce que tu peux payer pour l’État16. »

    Photo de Florida Memorysur Unsplash.
    Photo de Florida Memorysur Unsplash.

    L’ajustement envisagé représenterait environ 4 000 euros d’effort annuel par foyer fiscal, soit une baisse de 6 à 7 % du revenu disponible.

    Etant tenu compte de besoins essentiels et nouveaux de la France sur les prochaines décennies :

    • Hausse des dépenses militaires,
    • Besoins continus s’agissant des dépenses de santé (que l’auteur juge très peu pilotables, notamment sur les affections de longue durée),
    • Besoins éducatifs de la population dans un contexte de compétition élevée sur les marchés internationaux.

    Le Dernier Plan de Rigueur Français Date de 1958

    L’auteur rappelle que le dernier effort budgétaire d’ampleur comparable remonte au plan Pinay de 1958 à 1962.

    Antoine Pinay, qui sera le dernier ministre des l’économie et des finances de la IVe et le premier de la Ve. Il restera associé au nouveau franc, « le franc Pinay ». Source : Le Progrès.
    Antoine Pinay, qui sera le dernier ministre des l’économie et des finances de la IVe et le premier de la Ve. Il restera associé au nouveau franc, « le franc Pinay ». Source : Le Progrès.

    Celui-ci réduisit le déficit d’environ 4 à 5 % du PIB en 1958 à 0,5 % en quelques années grâce à :

    • Une forte hausse de la fiscalité, directe (dont des augmentations pour les hauts revenus et les entreprises) et indirecte (TVA) ;
    • Une désindexation des prestations ;
    • Un gel des recrutements publics et la désindexation du point d’indice.

    Il convient toutefois de rappeler que l’inflation sur la période est de près de 7 % par an, ce qui a facilité grandement l’ajustement budgétaire.

    L’auteur en tire plusieurs enseignements :

    • Les redressements budgétaires importants supposent toujours une rupture politique forte ;
    • Ils reposent principalement sur des mesures générales et massives ;
    • Ils impliquent nécessairement une baisse du niveau de vie ;
    • Les ajustements reposent d’abord sur la fiscalité.

    Les Illusions du Débat Public Français

    Le Mythe du « Train de Vie de l’État »

    L’auteur considère que le débat public se nourrit largement de « rhétoriques sur l’accessoire », qui alimente une forme de déni collectif.

    Le discours sur le « train de vie de l’État » serait selon lui profondément incohérent. Les Français réclameraient simultanément davantage de sécurité, de soins, de retraites et de protection sociale tout en dénonçant abstraitement les dépenses publiques.

    On cherche depuis des années à couper l’État de toute réalité, comme s’il s’agissait d’une entité abstraite qui prenait l’argent des français et disposerait d’une forme de trésor caché.

    Or, la structure des dépenses publiques françaises montrerait que l’essentiel des écarts avec les pays voisins provient des dépenses sociales :

    • Retraites ;
    • Santé ;
    • Chômage ;
    • Prestations familiales.

    La quasi-totalité de l’écart de dépenses publiques vient de nos dépenses sociales et tout particulièrement des retraites et de la santé, tandis que la part des dépenses de fonctionnement de l’État diminue relativement dans le PIB17.

    Le Mirage des Économies Massives sur la Fonction Publique

    Guillaume Hannezo juge largement fantaisistes les estimations consistant à promettre des dizaines de milliards d’euros d’économies par réduction du nombre de fonctionnaires ou simplification administrative.

    Le non-remplacement d’un fonctionnaire sur deux, en incluant l’État et les collectivités territoriales18, ne représenterait qu’environ 800 millions d’euros d’économies — contre une cible de 100 milliards d’euros.

    L’auteur insiste également sur le faible coût moyen des jeunes agents publics, notamment dans la fonction publique territoriale19.

    Par ailleurs, ces politiques posent beaucoup de questions :

    • Les coupes dans les services publics sont-elles soutenables ? L’exemple québécois montre que les réductions brutales d’effectifs ont conduit à des réembauches ultérieures et à des difficultés dans la continuité du service20 ;
    • Le privé est-il spontanément plus efficace que le service public ? L’exemple de l’assurance santé permet d’en douter : les mutuelles présentent 8 milliards d’euros de charges contre 6,7 milliards d’euros pour l’ensemble du système de financement public21, alors que leur part financière est très réduite et qu’elles ne sont pas exposées aux charges de service public (carte vitale, lutte contre la fraude, conventionnements nationaux…) ;
    • Quand bien même le privé serait-il plus efficace, pourquoi cela serait utile de privatiser ? Même en supposant d’importants gains de productivité, la marge moyenne du secteur privé est de 10 %22, pour une dépense qui demeurera in fine à la charge de l’usager.

    Ces questions n’excluent toutefois pas une analyse des politiques publiques devenues obsolètes (ne nécessitant plus d’action publique) ou inopérantes.

    Le Discours sur « les Cadeaux aux Entreprises »

    L’auteur précise d’abord que les politiques de baisse de charges et de soutien aux entreprises ont accompagné :

    • Une baisse du chômage ;
    • Une hausse de l’investissement ;
    • Une amélioration de l’attractivité française.

    Mais, il refuse l’idée selon laquelle ces politiques s’autofinanceraient totalement.

    Pour autant, il critique aussi les analyses présentant les aides aux entreprises comme un « trésor caché » facilement récupérable.

    Le résultat net après impôts des entreprises françaises soumises à l’impôt sur les sociétés atteignait environ 112 milliards d’euros en 2023. Dans ces conditions, récupérer brutalement 50 milliards d’aides reviendrait mécaniquement à déstabiliser l’investissement, l’emploi et les salaires.

    L’auteur rappelle également que les allègements de cotisations sociales constituent des aides aux entreprises, mais également un soutien indirect à l’emploi et aux rémunérations.

     « Restons logiques : comment les entreprises pourraient-elles “profiter” de 200 ou 250 milliards d’euros d’aides publiques si elles ne font que 110 milliards d’euros de résultat ? Et quelle est la proposition pratique pour reprendre 200 milliards d’euros d’aides sur ces 100 milliards d’euros de résultats ? »

    La taxation des entreprises du CAC 40 n’est pas davantage opérante, les 2/3 de leurs profits étant réalisés à l’étranger, donc taxés à l’étranger dans le cadre des 140 conventions fiscales bilatérales et multilatérales signées par la France23.

    L’Argument Selon Lequel « il Suffit de Travailler Plus »

    Le report de l’âge de départ à la retraite constitue, selon l’auteur, une mesure structurellement nécessaire. Tous les pays européens y recourent afin d’améliorer le ratio entre cotisants et retraités.

    Cependant, les gains budgétaires à court terme demeureraient relativement limités24.

    Même un allongement significatif de la durée de cotisation ne produirait qu’environ 8 milliards d’euros d’économies d’ici à 2032, selon la Cour des comptes.

    La suppression de deux jours fériés n’aurait représenté qu’environ 4 milliards d’euros.

    « Le “travailler plus”, à solde migratoire inchangé, poussé dans tous ses retranchements par un gouvernement qui y investirait un fort capital politique, peut contribuer pour 5 à 10 % à la résolution de l’impasse. C’est une contribution appréciable, mais pas décisive. »

    Les Limites du « il Suffit de Taxer Les Riches »

    L’auteur considère qu’il est historiquement et moralement légitime de taxer davantage les patrimoines les plus élevés, tout particulièrement en période de crise budgétaire où les plus précaires souffrent davantage.

    Il évoque notamment quelques pistes budgétaires :

    • L’imposition des plus-values latentes ;
    • La réforme du pacte Dutreil ;
    • Le rétablissement d’un ISF élargi ;
    • Une taxation temporaire des très hauts revenus.

    Toutefois, en allant aux limites constitutionnelles et économiques, ces mesures ne produiraient au mieux que de 10 à 15 milliards d’euros de recettes supplémentaires.

    Les très hauts patrimoines sont par ailleurs très concentrés et fortement mobiles à l’échelle internationale. Les travaux, notamment de Gabriel Zucman, sont donc très théoriques25.

    Une Réduction Durable du Pouvoir d’Achat Comme Horizon Politique

    Pourquoi la France n’est pas Encore en Crise Ouverte

    L’auteur souligne le paradoxe français : malgré des finances publiques très dégradées, la France ne subit pas encore de crise comparable à celle de la Grèce.

    Plusieurs facteurs expliqueraient cette situation :

    • Personne ne souhaite un défaut français qui provoquerait une crise mondiale (un choc quinze fois supérieur à la crise grecque) ;
    • La sortie de l’euro est pratiquement impossible pour la France, compte tenu de l’importance de sa monnaie et du niveau de structuration de l’euro ;
    • Les partenaires européens26 et la BCE demeurent implicitement garants du système ;
    • L’économie française conserve des fondamentaux importants : une économie diversifiée, une balance des comptes internationaux équilibrée (les français sont très investis à l’international), une épargne des ménages très abondante et un État fonctionnel, peu corrompu.

    Toutefois, cette relative protection pourrait conduire à une forme d’illusion collective sur la gravité réelle de la situation.

    Les Retraites Comme Principal Gisement d’Ajustement

    Pour Guillaume Hannezo, la plus grande difficulté dans une politique d’ajustement budgétaire est l’effet multiplicateur de la dépense publique.

    En conséquence, il convient de proposer un ajustement :

    • Brutal, pour qu’il soit crédible et
    • Avec le moindre effet multiplicateur, donc en priorisant les poches d’épargnes pour éviter toute récession grave.

    Partant de ce constat, le principal levier budgétaire résiderait dans les retraites.

    La France consacre, en effet, 14,7 % de son PIB aux pensions, contre 12,3 % en moyenne dans l’Union européenne (11,6 % en Allemagne et 15 % pour l’Italie — le plus haut niveau).

    Le problème du financement des retraites ne vient pas de l’âge de départ, mais surtout du niveau de remplacement particulièrement élevé des pensions françaises : 72 % en France contre 61 % en moyenne dans l’OCDE.

    Selon l’auteur, cette générosité expliquerait que les retraités disposent en moyenne d’un niveau de vie comparable, voire supérieur, à celui des actifs.

    L’analyse des comportements d’épargne constitue pour lui un indicateur essentiel : le taux d’épargne continuerait d’augmenter après la retraite jusqu’à atteindre environ 25 % des revenus au-delà de 75 ans.

    « Si le revenu public adossé à une catégorie d’inactifs est non utilisé pour un quart, c’est qu’il est très supérieur aux besoins. »

     « Retraçons donc la boucle dans son intégralité : les retraites sont le premier poste de dépenses publiques ; la France s’endette de 3 à 4 points de PIB de plus que ses voisins (…) dont 2 à 3 viennent de ce qu’elle a choisi de verser des retraites assurant à leurs bénéficiaires un niveau de vie en moyenne égal ou supérieur (selon les conventions de calcul) à celui des actifs. »

    Ensuite, comme cette sur-épargne est concentrée chez les retraités aisés : « À travers le déficit budgétaire, tous les actifs de la génération suivante s’endettent pour un profit que recevront… les héritiers des classes bourgeoises. »

    Les Mesures Envisagées par l’Auteur

    Plusieurs pistes sont évoquées :

    • Désindexation partielle des retraites à partir d’un seuil moyen ;
    • Suppression de l’abattement fiscal des retraités pour frais professionnels ;
    • Hausse de la CSG ;
    • Modulation du reste à charge des dépenses de santé en fonction des revenus (les retraités étant les premiers consommateurs de soins) ;
    • Avance sur héritage pour financer la dépendance ;
    • Suppression du privilège fiscal sur l’assurance-vie ;
    • Taxation ou réduction des pensions les plus élevées.

    Selon l’auteur, réduire de moitié l’épargne des retraités dégagerait environ 40 milliards d’euros.

    Une Hausse Massive des Impôts à Base Large

    Le second grand levier résiderait dans l’augmentation des impôts à base large.

    On ne peut pas choisir de socialiser beaucoup les dépenses de retraite, de santé, d’éducation… et ne pas avoir la pression fiscale correspondante.

    À cet égard, l’impôt le plus large et anormalement bas au regard de nos voisins présentant un niveau de dépenses publiques similaires est la TVA.

    La TVA est particulièrement intéressante pour l’auteur27 :

    • Impôt à rendement élevé ;
    • Fiscalité difficilement contournable ;
    • Faible impact sur la compétitivité extérieure ;
    • Taxation également des importations.

    Avec un rendement de 7 à 10 milliards d’euros par point, une hausse de 3 à 5 points de TVA dégagerait plusieurs dizaines de milliards d’euros.

    La CSG constituerait aussi une option avec un rendement estimé de 14 à 15 milliards d’euros par point.

    Les Français Savent cet Ajustement Inéluctable

    L’auteur, en conclusion, évoque le fait que depuis la crise de la covid-19, le taux d’épargne des ménages continue d’augmenter. Il atteignait plus de 18,5 % des revenus sur 2025. Pour Guillaume Hannezo, cette hausse ne traduit pas une prospérité rassurante, mais une inquiétude croissante des ménages face à un avenir perçu comme instable.

    Cette situation témoigne d’une forme de réalisme inquiet des français, conscient que la situation n’est pas tenable et que demain sera plus dur qu’aujourd’hui.

    Apparté : Un manque notable dans l’étude de l’auteur, l’absence de toute référence à la politique monétaire, pourtant essentielle dans le traitement à venir des crises d’endettement.

    1. L’auteur compare toutefois des situations très divergentes, avec une croissance économique française encore relativement forte sur la période et, surtout, une inflation très élevée, favorable au désendettement. Par ailleurs, la conjoncture économique mondiale se révèle très favorable à compter de 1983, ce qui bénéficiera à la France comme aux autres pays occidentaux. ↩
    2. Si le déficit est en net recul, à 5,1 % du PIB sur 2025, il se stabiliserait à 5 % sur 2026, soit un niveau très problématique compte tenu des coûts d’emprunts et de l’absence d’amélioration notable de la balance des paiements. ↩
    3. Ce qui est différent s’agissant du stock (de la dette), dont une partie est en effet attribuable à la période 2020-2023. ↩
    4. La France a régulièrement été confrontée à des crises monétaires, dont celle intervenue en 1983 et obligeant l’État à abandonner sa politique budgétaire expansionniste. Ainsi, le Royaume-Uni, dans une situation pourtant plus favorable (moins de dette, moins de déficit, moins de chômage) a été lourdement sanctionné sur les marchés financiers lors de la tentative de baisse radicale de la fiscalité menée par le gouvernement de Liz Truss en 2022. ↩
    5. Loi en faveur du travail, de l’emploi et du pouvoir d’achat du 21 août 2007, dont la principale mesure était la défiscalisation et la réduction des cotisations sociales applicables aux heures supplémentaires (« travaillez plus, pour gagnez plus »), auxquelles s’ajoutaient d’autres mesures de réductions des prélèvements fiscaux (notamment sur les plus riches). ↩
    6. Le crédit d’impôt pour la compétitivité et l’emploi, qui figurait dans le Pacte national pour la croissance, la compétitivité et l’emploi de 2012, visait à réduire la pression fiscale sur les entreprises de l’ordre de 20 milliards d’euros. ↩
    7. Dans la pensée Keynésienne, le déficit public peut permettre d’initier une relance économique, or la croissance française est atone, de seulement 0,9 % en 2025. ↩
    8. Sont évoqués par l’auteur les programmes présentés lors des élections présidentielles de 2022 ou des élections législatives de 2024. ↩
    9. Soit avant le dérapage des comptes publics de mai-juin 2024. Le cinquième d’opinion favorable semble désormais être le socle de popularité du chef de l’État. ↩
    10. On pourrait ajouter les dépenses masquées : la santé, l’éducation, la défense, la sécurité, la justice, ainsi que toutes les aides publiques et notamment socio-fiscales. L’exemple topique est celui de « l’aide à la pompe » financée par l’État en 2022 et absolument invisible par le consommateur. ↩
    11. La politique austéritaire allemande en présence de taux réels négatifs demeure, par exemple, un mystère. ↩
    12. L’auteur rappelle que les États sont présumés immortels et qu’ils peuvent faire rouler leur dette — ne jamais rembourser le principal. Toutefois, le sujet n’est pas le stock, mais le financement du flux (évoqué ci-après). Comment faire face à des augmentations de charges d’intérêts aussi élevées dans une économie vieillissante et sans croissance ? ↩
    13. Charges réévaluées par la Cour des comptes en février 2026 à 64,9 milliards d’euros. ↩
    14. Objectif de croissance économique qui ne sera probablement pas atteint sur 2026 et 2027. ↩
    15. Étant rappelé que dans le modèle de John Maynard Keynes, le déficit budgétaire est conjoncturel et lié à une atonie de l’économie intérieure. ↩
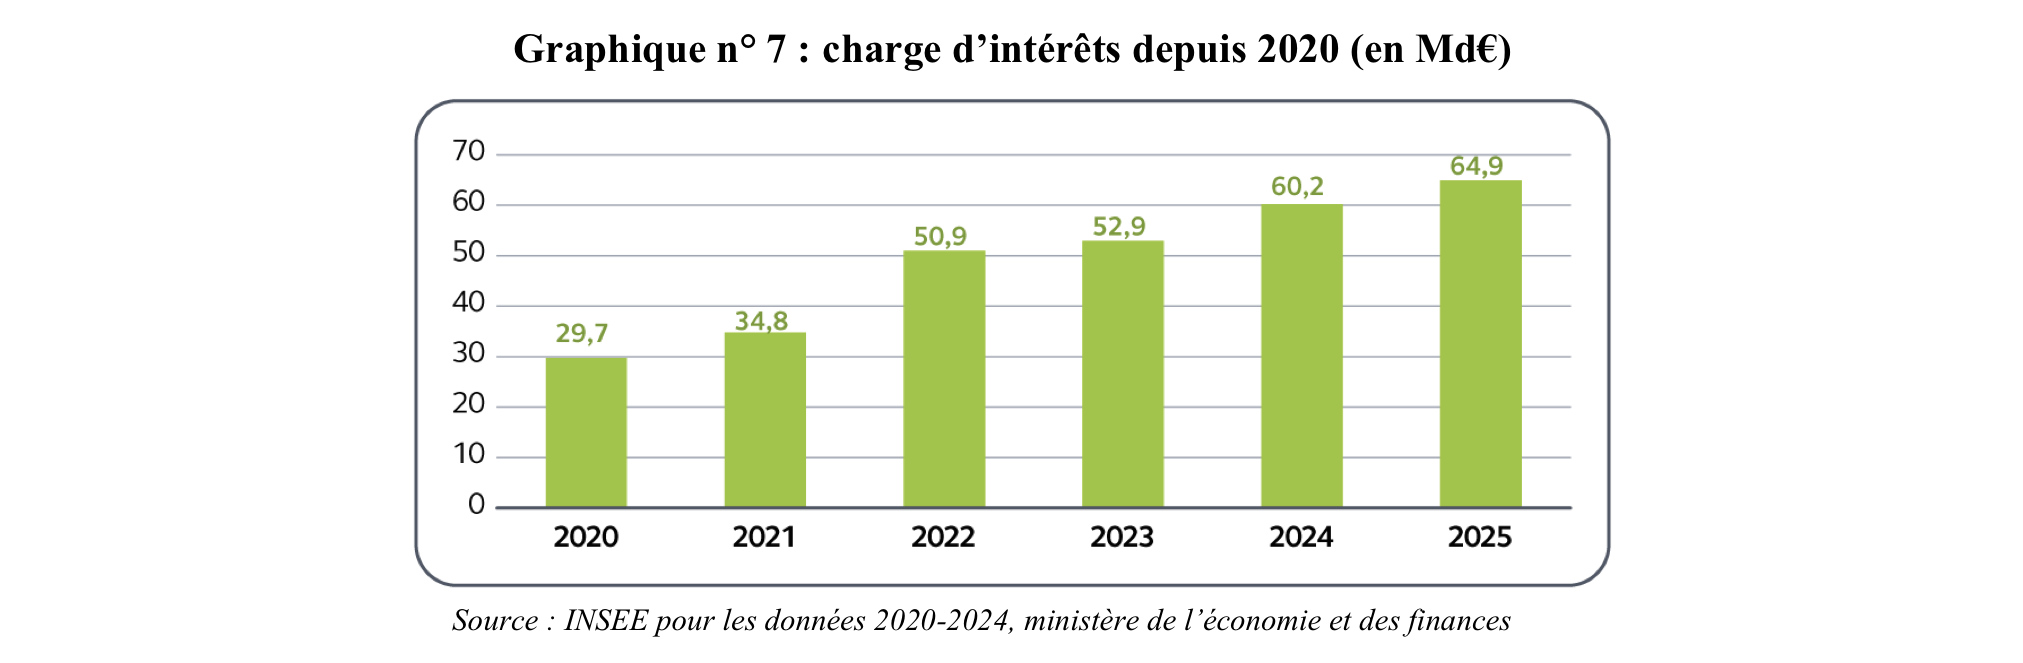
    16. Discours inaugural de John Fitzgerald Kennedy, prononcé le vendredi 20 janvier 1961. ↩
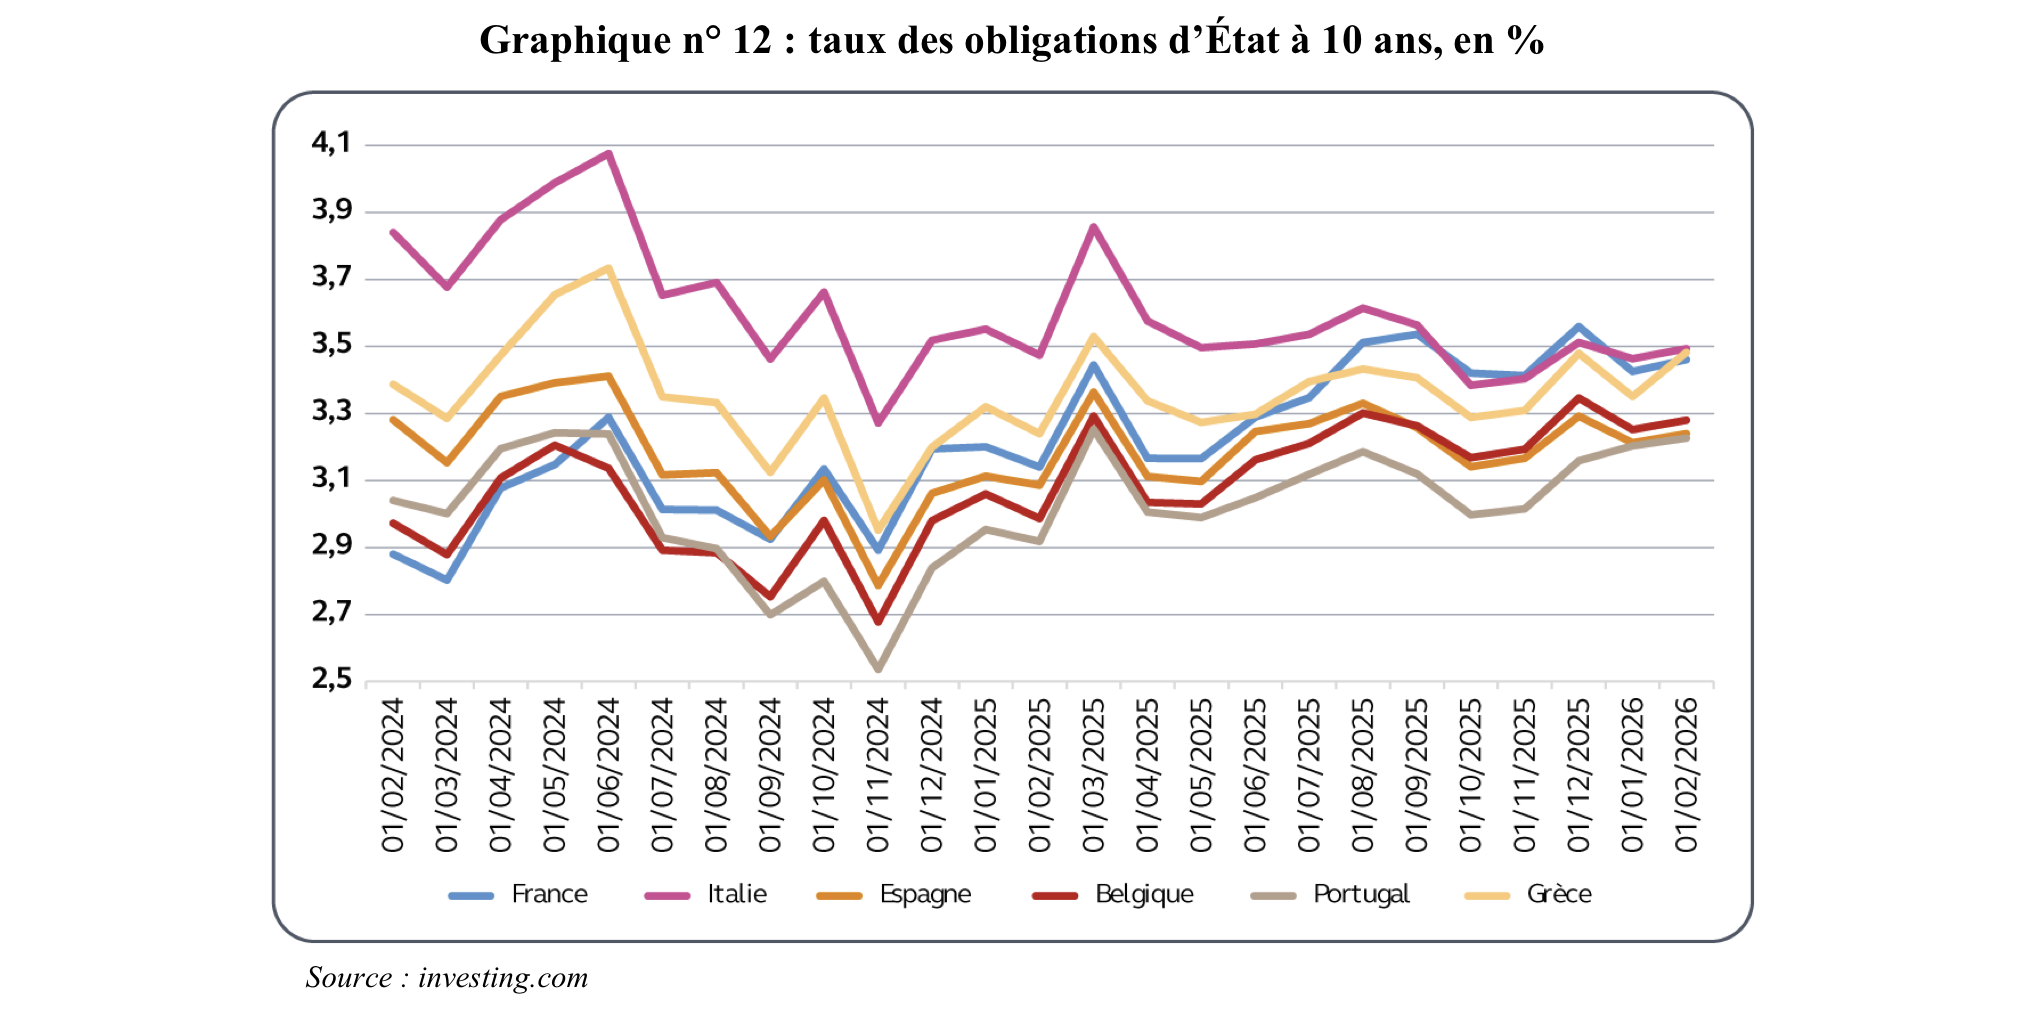
    17. L’État se paupérise à mesure que la sphère sociale progresse dans la structure de dépenses. ↩
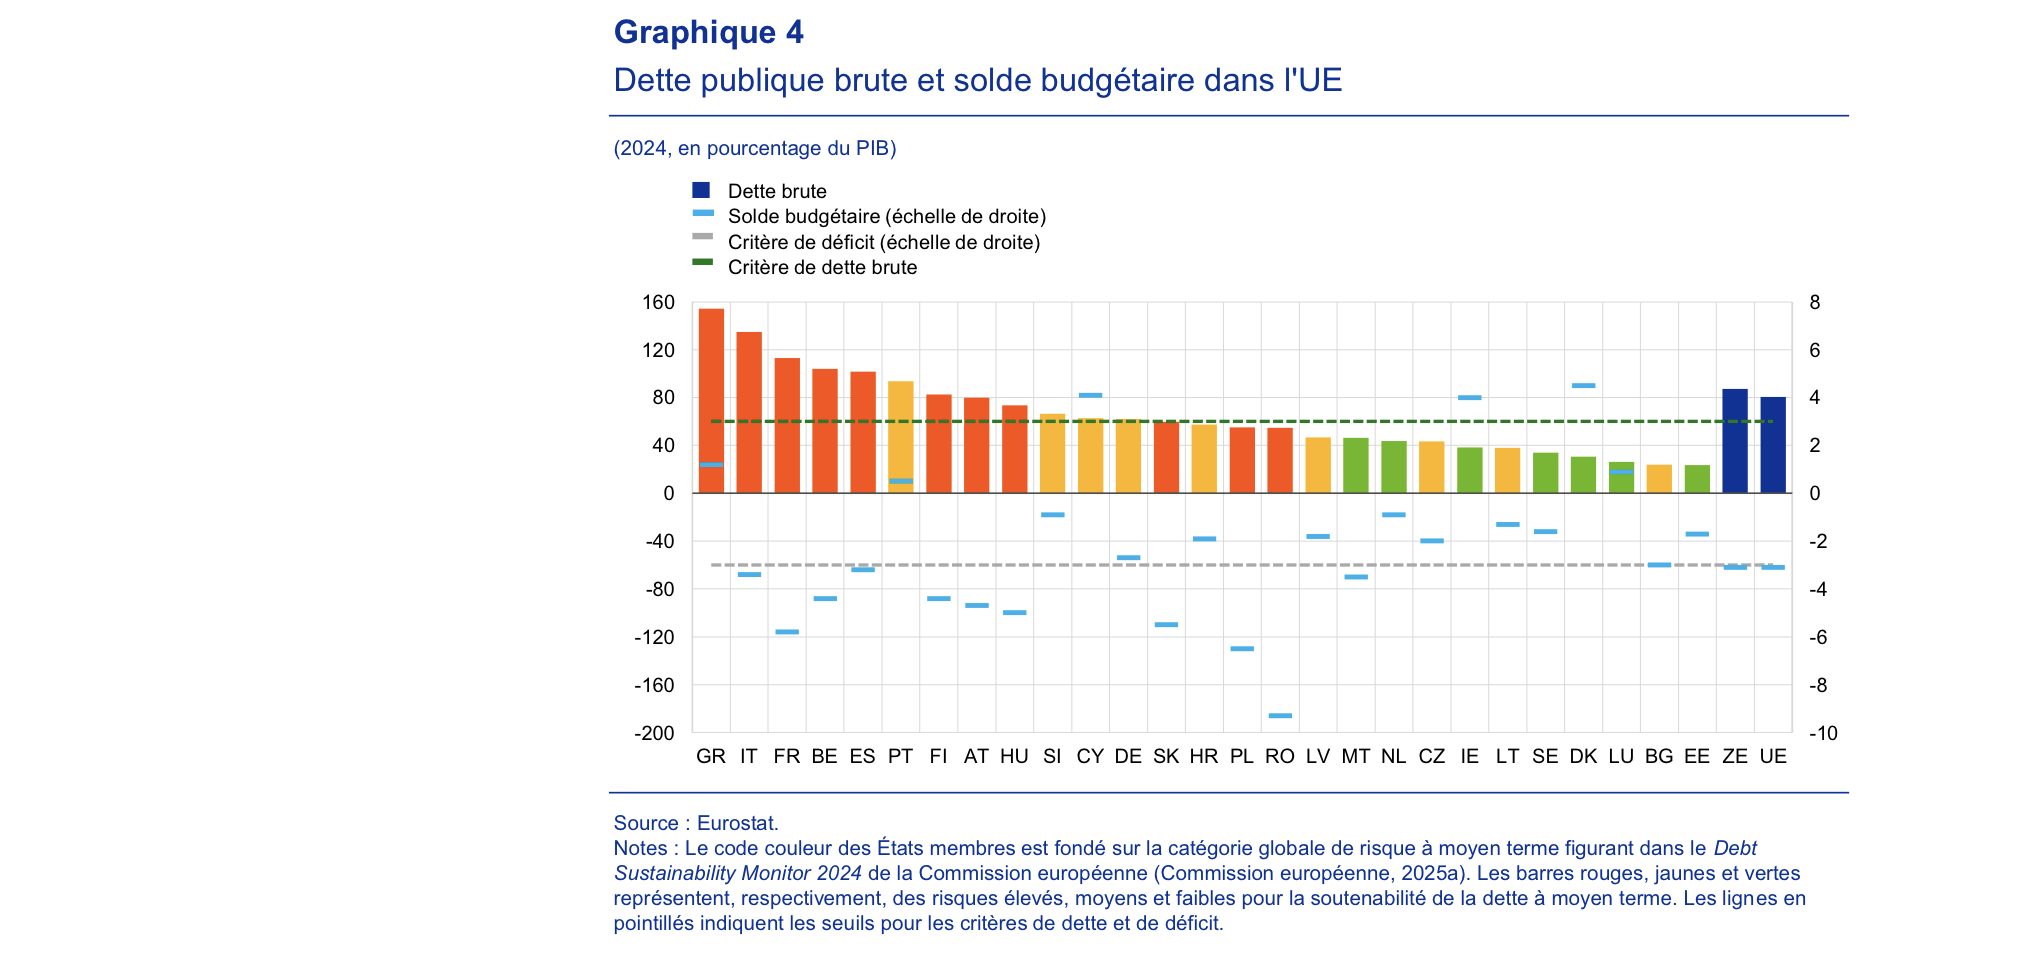
    18. Une économie de personnels dans la santé est évidemment totalement illusoire. ↩
    19. 21 000 euros par an en moyenne, soit sensiblement le même montant que la pension moyenne annuelle de retraite (18 000 euros). ↩
    20. Il sera intéressant de suivre l’exemple du « DOGE » américain sur l’exercice 2025. ↩
    21. Confer la convention d’objectifs et de gestion de la Caisse nationale d’assurance maladie. ↩
    22. Par ailleurs, en situation de monopole, le secteur privé n’a aucun intérêt à baisser sa marge. ↩
    23. L’auteur rappelle également que ces entreprises sont pour une large partie d’entre elles détenues par des actionnaires étrangers. Il reviendrait à ces derniers de tirer les conclusions d’un siège social aussi coûteux. ↩
    24. Pour ne pas dire négatif tant la politique consiste le plus souvent à faire des « cadeaux » avant de mettre en oeuvre ensuite les mesures difficiles. ↩
    25. Cependant les taxations de grandes fortunes se multiplient, notamment aux États-Unis avec les État de Californie, Washington ou à New York. ↩
    26. Concrètement, en cas de crise, il reviendrait à l’Allemagne, l’Italie, l’Espagne et les Pays-Bas de conduire la politique de désendettement français. ↩
    27. À condition toutefois d’augmenter à proportion les taux réduits et super réduits, ainsi que d’analyser ses effets en dynamique : compte tenu de l’évolution des minimas sociaux et des prestations sociales. L’auteur en appelle donc à une vraie baisse du pouvoir d’achat des ménages. Il n’évoque pas, par ailleurs, les risques de fraudes. ↩
  • Démographie et finances publiques

    Démographie et finances publiques

    Retour sur le rapport de la Cour des comptes de décembre 2025 consacré à la démographie et à ses effets sur les finances publiques.

    Temps de lecture : 13 minutes.

    En introduction, la Cour des comptes rappelle que cet enjeu démographique est désormais prégnant dans ses analyses :

    • Sur la situation des finances publiques (février et juillet 2025) et
    • Sur le système de retraite (février et avril 2025).

    Par ailleurs, le contexte européen, voire international, est désormais celui d’un vieillissement généralisé des populations1.

    Je précise enfin que je traite essentiellement de l’une des composantes de ce bouleversement démographique : le vieillissement. La seconde composante, celle liée à l’immigration, me semble, en effet, plus délicate à traiter en termes de dépenses publiques. Nous le verrons durant cette lecture.

    Le Vieillissement Accéléré de la France

    Fin 2024, la France comptait 68,6 millions d’habitants, répartis au sein d’environ 30 millions de ménages. La population française se caractérise par une structure par âge marquée par un vieillissement progressif

    Le graphique relatif au solde naturel français illustre ce basculement démographique.

    Les Raisons de ce Bouleversement Démographique

    L’Allongement de l’Espérance de Vie (le Vieillissement « Par le Haut »).

    En 2024, l’espérance de vie à la naissance atteint un niveau historiquement élevé : 85,6 ans pour les femmes et 80,0 ans pour les hommes, soit un gain d’environ 20 ans par rapport à 1946.

    Le vieillissement « par le haut » de la population française s’illustre notamment par l’augmentation du nombre de retraités :

    • En 2022, 17 millions de personnes percevaient une pension de retraite de droit direct d’au moins un régime français,
    • En 2000, c’était le cas de 12,1 millions de personnes (4,9 millions de moins).

    Un autre instrument de mesure particulièrement sensible est celui de la perte d’autonomie, que l’on peut restreindre au nombre de bénéficiaires de l’APA2 :

    La Baisse des Naissances (le Vieillissement « Par le Bas »)

    L’indice conjoncturel de fécondité est ainsi passé de 2,02 enfants par femme en 2010 à 1,62 en 2024 (soit, 162 enfants pour 100 femmes), soit une réduction de près de 20 % en quatorze ans. Ce niveau n’avait jamais été aussi bas depuis la fin de la Seconde Guerre mondiale, à l’exception des années 1993 et 1994.

    Ces évolutions s’accompagnent d’un recul de l’âge moyen des mères, qui s’établit désormais à 31 ans pour l’ensemble des naissances (contre 27 ans en 1975) et à 29 ans pour le premier enfant (contre 24 ans en 1975).

    La Hausse des Flux Migratoires

    Depuis 2017, le solde migratoire a toujours été supérieur à 127 000, contrastant avec un solde de 68 000 personnes par an de 1996 à 2016. En conséquence, leur part dans la population est passée de 7,5 % (part relativement stable des années 1970 à 1990) à près de 10,7 % en 2023.

    En 2022, 40 % des immigrés sont originaires d’Europe (dont une partie d’Ukraine) et 35 % d’Afrique.

    Par ailleurs, ces immigrés sont plus diplômés :

    • En 2022, 54 % des immigrés âgés de 25 ans ou plus étaient titulaires d’un diplôme de l’enseignement supérieur,
    • Ils étaient 47 % dans cette situation en 2010 et 41 % en 2006.

    D’autre part, alors que l’immigration était essentiellement masculine jusque dans les années 1970, elle est dorénavant en majorité féminine3. 

    Inversement, l’émigration augmente également. Elle concerne en particulier des jeunes diplômés, avec près de 110 000 départs en 2022, le plus souvent vers des pays de l’OCDE4 (à 85 %).

    Les Projections Démographiques Françaises

    Les rapporteurs présentent le scénario central de l’INSEE5, le plus communément utilisé, construit sur les fondamentaux suivants :

    • Un indice conjoncturel de fécondité de 1,8 (alors que l’on sait que le dernier indice calculé est de 1,6 et que cet indice est en baisse continue depuis vingt ans) ;
    • Une espérance de vie à la naissance de 90 ans pour les femmes et de 87,5 ans pour les hommes ;
    • Un solde migratoire positif de 70 000 personnes (soit un solde très bas, la moitié de celui constaté aujourd’hui).

    Dans ce scénario, la part des français de plus de 65 ans passerait de 21,4 % en 2024 à 28,9 % de la population en 2070. En conséquence, le ratio de dépendance des 65 ans et plus par rapport à la population en âge de travailler (20-64 ans) passerait ainsi de 38 % à 54 %.

    Développer nos Richesses Dans un Contexte de Vieillissement de la Population

    Le calcul du PIB par tête utilisé par la Cour des comptes
    Le calcul du PIB par tête utilisé par la Cour des comptes

    Une Production de Richesse Plus Difficile

    Le niveau de vie moyen, mesuré en termes de produit intérieur brut (PIB) par habitant, repose sur :

    • La productivité du travail,
    • Le taux d’emploi,
    • Le ratio de dépendance démographique (rapport entre la population en âge de travailler et le reste de la population6).

    Dit autrement, la hausse du ratio de dépendance démographique implique mécaniquement une dégradation de la croissance potentielle de la France (et de 2/3 des pays du monde).

    Les Facteurs à Mobiliser 

    Face à la dégradation du ratio d’un des éléments de calcul, la Cour préconise logiquement de renforcer les autres éléments.

    1. L’augmentation du taux d’emploi

    En France, le taux d’emploi des 15-64 ans a progressé pour atteindre 68,8 % en 2024, soit un ratio semblable à celui de 1980 (celui-ci s’étant fortement dégradé sur les années 1980 et 1990). Il reste toutefois en deçà du taux moyen de la zone euro (70 % en 2023).

    La Cour note que le décalage de l’âge de départ en retraite augmente mécaniquement le taux d’emploi7.

    2. L’apport migratoire

    Le solde migratoire français (différence entre les départs et les arrivées) est en moyenne de 150 000 de 2019 à 2021. Il représente 90 % de la croissance démographique française.

    La Cour se contente de relever que la personne immigrée en emploi contribue au fonctionnement de l’économie et à sa croissance.

    3. Les mutations technologiques

    Un effet induit par la raréfaction de la main-d’œuvre, constaté empiriquement, est le développement de l’automatisation et de la robotisation des processus de production8. 

    La Cour relève à cet égard un paradoxe, les entreprises les plus compétitives et les plus robotisées sont celles qui embauchent le plus, tandis que celles en retard se révèlent rapidement en difficulté. Cependant, toutes choses égales par ailleurs, la robotisation se substitue progressivement aux emplois les moins qualifiés.

    Les Autres Impacts du Vieillissement sur la Création de Richesse

    Population plus âgée et productivité

    Le vieillissement de la population emporte ici deux grandes conséquences :

    • La Cour cite tout d’abord une méta-analyse selon laquelle les effets sur la productivité seraient croissants jusqu’à 40 ans, puis décroissant à compter de 49 ans ;
    • Par ailleurs, le vieillissement de la population induit une augmentation de la part des services dans l’économie, or ce secteur est moins sensible aux gains de productivité.

    Le cas particulier de l’épargne des retraités

    En contradiction avec la théorie des cycles de la vie9, la Cour évoque une « sur-épargne » des retraités10, essentiellement liée à deux facteurs :

    • L’incertitude sur la durée de vie et l’anticipation de dépenses futures (autonomie, santé) ;
    • L’illiquidité du patrimoine des ménages (essentiellement immobilier, ce qui incite à conserver et à épargner des valeurs liquides).

    Les Effets du Vieillissement sur les Recettes de l’État et la Protection Sociale

    L’Effet sur les Recettes Publiques : une Moindre Participation des Retraités au Financement de la Protection Sociale

    Toutes choses égales par ailleurs, une augmentation de la population équivaut à une augmentation des recettes publiques, peu importe l’indicateur utilisé.

    Cependant, malgré une baisse de la population active en âge de travailler de 2011 à 2023 (de 38 à 37,2 millions), les recettes publiques ont augmenté de 17,3 %.

    Il y a toutefois un effet sur les recettes publiques de l’augmentation de retraités. Les revenus du patrimoine étant moins socialisés que les revenus du travail. Or, le patrimoine des français est principalement le patrimoine des retraités : En 1986, le patrimoine net médian des trentenaires était de 45 % plus élevé que celui des plus de 70 ans ; en 2015, il était trois fois plus faible.

     La Cour constate toutefois une augmentation du taux d’effort en matière de protection sociale sur les plus âgés :

    • De 1979 à 2019, ce taux a plus que doublé pour les 60-79 ans (passant de 12 % à 26 %), voire triplé pour les plus de 80 ans (de 7 % à 22 %)11 ;
    • Dans le même temps, il augmentait également pour les 20-39 ans et les 40-59 ans, mais dans des proportions moindres (passant d’environ 30 % en 1979 à 38 % en 2019).

    Le rééquilibrage intergénérationnel du financement de la protection sociale s’explique par :

    • La montée en puissance des impôts sociaux, notamment de la contribution sociale généralisée (CSG) à partir des années 1990 ;
    • Les politiques d’exonérations de cotisations sur les bas salaires dans les années 2000, qui ont allégé le poids des cotisations sociales des salariés.

    La Cour appelle donc à fiscaliser et à socialiser davantage les revenus du patrimoine et de la consommation. Toutefois, la Cour prévient que cela ne suffira pas.

    L’Effet-Ciseaux Induit par la Baisse des Recettes et l’Augmentation des Dépenses

     « En l’état de la législation, ces trois effets compensateurs — hausse du rendement des droits de succession, maintien des recettes de la fiscalité indirecte assise sur la consommation des ménages, hausse du rendement de la fiscalité de l’épargne — ne sont pas suffisants pour contrebalancer le freinage des recettes publiques induit par la décroissance de la population active, hors immigration. »

    Un Effet Négligeable de l’Immigration sur les Prélèvements Obligatoires

    D’un point de vue théorique, l’immigration devrait contribuer positivement aux recettes publiques et, plus largement, à l’équilibre des finances publiques. En effet, plus des deux tiers des dépenses publiques dépendent de l’âge et les immigrés sont majoritairement en âge de travailler.12

    La Cour relève cependant que les études économiques disponibles suggèrent un effet de l’immigration sur les recettes publiques plus nuancé et incertain qu’anticipé13.

    Les études macroéconomiques du Centre d’études prospectives et d’informations internationales (CEPII) ou de France stratégie évaluent l’impact de l’immigration sur le produit intérieur brut a un effet de -0,3 % à -0,5 % de point de PIB14.

    Les Effets du Vieillissement sur les Dépenses Publiques

    Les Dépenses Sensibles au Vieillissement sont Très Importantes et Très Dynamiques

    En analysant les dépenses sur les vingt-cinq dernières années (de 1998 à 2023) : 40 % des dépenses publiques sont sensibles au vieillissement de la population. Elles croissent continûment sur la période, avec un volume de dépenses en augmentation de 11 % en part de PIB sur la période.

    Premier poste de dépenses de la protection sociale, les pensions de vieillesse et de survie représentaient, en effet, 353 milliards d’euros en 2023, soit 13,4 % du PIB15. À titre de comparaison, le budget du ministère de la Justice pour 2023 était de 9,6 milliards d’euros.

    À l’inverse, les dépenses sensibles à la natalité, qui recouvrent essentiellement les dépenses publiques d’éducation et les dépenses de politique familiale, représentaient 12,8 % des dépenses publiques en 2023, contre 15 % en 1998, soit un repli de 15,1 %.

    En effet, les dépenses de transfert sont concentrées sur les plus de 60 ans, compte tenu de l’importance des dépenses de retraite et de santé pour les plus âgés.

    L’Insuffisante Prise en Compte de la Démographie dans les Projections Budgétaires

    Malgré l’abondance de recherches et de données, la Cour constate un déficit d’information des décideurs publics en matière démographique, en particulier pour les dépenses de santé et d’autonomie16.

    Or, les plus de 60 ans représentent la moitié des dépenses de santé et l’augmentation de cette classe d’âge expliquerait le quart de l’augmentation des dépenses de santé17.

    De manière similaire, mais encore plus préoccupante, les projections réalisées sur l’évolution des dépenses liées à la perte d’autonomie convergent toutes sur l’ampleur de leur progression à venir. À titre d’exemple, les dépenses liées à l’Allocation personnalisée d’autonomie (APA) ont déjà été multipliées par 2,6 en euros constants depuis la création de l’aide en 200218.

    Pour autant, les travaux menés par la direction de la recherche, des études, de l’évaluation et des statistiques (DREES) du ministère de la Santé et la direction générale du Trésor montrent l’inadéquation entre l’offre d’établissements et services médico-sociaux et les besoins des personnes dépendantes19.

    À l’inverse, les dépenses d’éducation pourraient fortement diminuer en France, de 4,8 points de PIB aujourd’hui à 3,9 points à l’horizon 2070, selon un rapport de la Commission européenne sur le vieillissement.

    D’autres dépenses sont a priori sensibles à l’effet démographique, sans qu’une réflexion approfondie ne soit à l’œuvre : la famille, le logement.

    Trois Questions pour Conclure

    Comment Faire Face à la Diminution de la Population en Âge de Travailler ?

    La contraction de la population active à venir s’exprimera en termes réels et en termes relatifs, alors même que notre système de financements publics est assis sur les revenus du travail20.

    Il s’agit ici, pour la Cour, de renforcer le taux d’activité des jeunes, ainsi que leur niveau de formation. Plus globalement, le niveau de compétence moyen des actifs sera déterminant pour augmenter la productivité globale.

    À cet égard, la Cour relève que le travail qualifié est plus taxé et socialisé que le travail non qualifié.

    La bataille des compétences reste à mener.

    Par ailleurs, il faudra, toutes choses égales par ailleurs, travailler plus sur le temps de la vie active. Plus d’heures par semaine, avec moins de ruptures et plus longtemps21.

    Quelle Solidarité Face à la Hausse des Dépenses Liées au Vieillissement ?

    La Cour s’interroge sur le rôle de la prévention et de la stratégie de soins, qui plus est face à l’augmentation des affections de longue durée liées au mode de vie.

    Mais, plus fondamentalement, qui paie ?

     « Même si l’offre de travail augmentait nettement, il ne sera pas nécessairement possible que la solidarité nationale finance seule l’intégralité des dépenses de protection sociale correspondant au vieillissement. En effet, les enjeux financiers en cause présenteront à la fois un caractère massif et une dynamique extrêmement soutenue. En outre, un surcroît de transferts à destination d’une population âgée serait susceptible de soulever des enjeux d’équité intergénérationnelle si l’on considère que cette population a bénéficié, toutes choses égales par ailleurs, de conditions de retraite (âge de départ, niveau des pensions, espérance de vie à la retraite) favorables en comparaison des générations précédentes, mais également, de façon inédite, des suivantes. »

     « Dans ce contexte, il appartiendra aux pouvoirs publics et aux partenaires sociaux de déterminer dans quelle mesure le financement de la protection sociale pourrait s’appuyer, davantage qu’autrefois, sur des financements privés, collectifs ou individuels, obligatoires ou facultatifs. La question de la plus ou moins grande mutualisation des risques et du caractère facultatif ou obligatoire de la couverture est centrale pour en assurer une diffusion large, en garantir l’équité sociale et limiter les inégalités intragénérationnelles. »

    La Cour propose ainsi trois scénarios :

    • Augmenter de nouveau la solidarité intergénérationnelle à travers une taxation accrue du travail (baisse de compétitivité, baisse du niveau de vie des actifs) ;
    • Accroitre la taxation sociale des revenus, à travers notamment la hausse de la CSG ou de la TVA, ce qui aurait, par son universalité, l’intérêt de faire contribuer les inactifs ;
    • Enfin, faire peser la dépendance sur la solidarité intragénérationnelle en renforçant la contribution à la protection sociale de la population qui en est la principale bénéficiaire, avec une assiette conçue à dessein. Autrement dit, il reviendrait aux retraités de financer la dépendance22.

    Quel Levier Face à la Chute de la Natalité ?

     « La chute de la natalité, si elle venait à se confirmer ou à s’aggraver, incarne un défi d’une autre nature qui soulève une série de questions délicates pour l’action publique. »

    La Cour relève que cette politique, auparavant consensuelle, est plutôt considérée aujourd’hui sous le prisme de la liberté individuelle. Pour autant, la jeunesse est indissociable de la soutenabilité de notre édifice sociofiscal. Ne pas agir, ou tenter d’agir, est impensable.

    La grande question est donc celle des leviers, s’agissant d’une décision prise sur des motifs multifactoriels : emplois, revenus, logement, prix et disponibilité des services de garde d’enfants, mais également à partir de facteurs subjectifs et de croyances collectives.

    En outre, tous les différents leviers envisageables ne présentent pas une efficacité équivalente. À cet égard, la direction générale du Trésor note que les dispositifs visant à faciliter l’équilibre entre vie privée et vie professionnelle semblent être des déterminants explicatifs plus importants dans la décision d’avoir un enfant que les prestations familiales monétaires.

    Sans être une solution miracle, la mise à disposition de solutions d’accueil du jeune enfant est donc une piste privilégiée.

    1. L’indice conjoncturel de fécondité mondial était calculé à 2,3 en 2021, et la baisse de cet indice s’est accélérée selon l’Institut national d’études démographiques. 2/3 de la population mondiale vit désormais dans un pays sous le seuil de renouvellement des générations. https://www.ined.fr/fr/publications/editions/population-et-societes/baisse-massive-de-la-fecondite-mondiale-en-20-ans-illustree-en-cartes/ ↩
    2. Allocation personnalisée pour les personnes âgées, versée en fonction du niveau de perte d’autonomie de la personne. ↩
    3. Le taux de féminisation des personnes immigrées était en moyenne, de 2006 à 2023, de 52 %. ↩
    4. En premier lieu la Suisse, le Luxembourg et le Royaume-Uni. ↩
    5. L’INSEE présente dans ces projections près de 26 scénarios. Le scénario central est censé être le scénario médian, reprenant l’ensemble des projections centrales des différents sous jacents. ↩
    6. Ce qui implique qu’une jeunesse très nombreuse est aussi source de dégradation du PIB par tête. Toutefois, cette jeunesse contribuera ensuite à l’enrichissement collectif une fois en âge de travailler. Cet effort des actifs est donc une forme d’investissement. ↩
    7. Le sujet est actuellement très irritant, mais il devra être de nouveau discuté si l’on souhaite financer de manière réaliste notre modèle social. ↩
    8. Les pays les plus avancés dans la robotisation de leur économie sont aussi les pays avec la démographie la plus vieillissante : le Japon et la Corée du Sud. ↩
    9. Théorie dite de Modigliani selon laquelle il y aurait un cycle d’épargne au cours de la vie de l’individu :
      – un endettement des plus jeunes,
      – une épargne des actifs, et en particulier de 30 à 50 ans,
      – puis de nouveau une désépargne en retraite, notamment dans les systèmes de retraite par capitalisation. ↩
    10. Par ailleurs, les retraités concentrent le patrimoine, puisqu’ils détiennent à eux seuls 60 % du patrimoine total (données de 2010), mais ce patrimoine est essentiellement composé d’immobilier (70 %). ↩
    11. La Cour relève toutefois que la progression du taux d’effort des plus âgés ne s’est pas accompagnée d’une dégradation de leur niveau de vie relatif. Ce qui témoigne de l’attention des pouvoirs publics au niveau de vie des retraités. ↩
    12. Dans son rapport au Parlement de juillet 2019, France Stratégie souligne que 53 % de la population immigrée appartient à la tranche des 25-54 ans, contre 36 % pour la population autochtone. ↩
    13. Leur niveau de prélèvements obligatoires serait par exemple inférieur de quinze à vingt pour cent aux français. En conséquence, leurs revenus plus faibles impliquent une plus grande dépendance aux aides sociales et moins de cotisations, du fait des allègements sur les bas salaires. ↩
    14. On imagine toutefois la complexité de telles études et projections économiques. ↩
    15. Dit autrement, près de un euro sur quatre ne nos prélèvements obligatoires est à destination de nos retraités. ↩
    16. Ainsi, à partir d’une étude lexicographique, la Cour relève la très grande faiblesse des analyses gouvernementales en matière démographique. Sur 630 000 mots issus des lois de programmation pluriannuelle (avec leurs annexes) et des programmes de stabilité français, seules 340 occurrences sont relatives à la démographie, soit une fréquence de 0,05%. ↩
    17. L’effet sur les dépenses d’auxiliaires médicaux, de transports et de soins hospitaliers est encore plus manifeste. Le taux de croissance des dépenses de santé serait également lié à l’augmentation de la population générale, l’innovation thérapeutique, l’augmentation globale de la consommation de soins et peut-être un moindre état de santé de la population. ↩
    18. L’Insee a estimé qu’au début des années 2050, 2,8 millions de personnes de plus de 60 ans devraient se trouver en perte d’autonomie, contre 2,0 millions aujourd’hui. ↩
    19. Alors que seulement 350 places ont été créées annuellement de 2018 à 2024, il conviendrait d’en créer plus de 95 000 d’ici à 2030 pour assurer un niveau de prise en charge similaire à celui d’aujourd’hui. Soit un besoin de 16 000 places supplémentaires par an. Le besoin pour 2040 est lui estimé à 300 000 places. La marche semble insurmontable. ↩
    20. La question de la révolution du financement des dépenses publiques est abyssale. Outre la dépendance aux revenus du travail, il convient de noter la diminution progressive des revenus issus de la fiscalisation du pétrole. Les effets de l’intelligence artificielle sur le travail seront aussi à surveiller. ↩
    21. Ce qui signifie travailler plus tard dans sa vie professionnelle, mais aussi probablement plus tôt. L’apprentissage constitue ici, indéniablement, une clé pour notre avenir. ↩
    22. Il pourrait s’agir d’une contribution assise sur leurs revenus de remplacement (retraite et patrimoine), voire d’une assurance obligatoire. ↩
  • L’Histoire de la Cour des Comptes en 6 Minutes

    L’Histoire de la Cour des Comptes en 6 Minutes

    Temps de lecture : 6 minutes (comme promis !)

    Cette histoire de la Cour des comptes est notamment construite sur le livre La Cour des comptes « ouvrez et voyez » de Bertucci et Moati.

    L’Origine Médiévale de la Cour des Comptes

    Une Création de Saint Louis

    C’est en 1256 que Saint Louis institue des « gens de comptes ». Il s’agit alors de magistrats et clercs chargés spécifiquement d’instruire les affaires financières du Royaume et d’en rendre compte devant la Cour du Roi.

    Pour plus d’informations sur l’histoire administrative de la France, vous pouvez vous référer à cet article consacré à la naissance de l’administration centrale sous l’Ancien Régime.

    Une Structuration Progressive

    À la fin du XIIIe siècle, Philippe le Bel attribue à ses gens une « Chambre » dans le nouveau Palais de l’île de la Cité.

    Puis, les pouvoirs de cette Chambre des comptes s’élargissent progressivement :

    • Par l’ordonnance du Vivier-en-Brie de 1320, Philippe le Long consacre la Chambre des comptes comme une institution souveraine. Elle compte alors vingt personnes : sept maîtres des comptes, onze clercs et deux présidents ;
    • En 1337, la Chambre de Paris devient responsable de l’enregistrement des documents financiers de la Couronne. Tous les actes domaniaux font désormais l’objet d’un double enregistrement : au Parlement et à la Chambre, ce qui permet d’accroître la fiabilité des comptes et leur contrôle ;
    • En 1469, Louis XI reconnaît l’inamovibilité des juges1.

    Les trois principales institutions de la monarchie administrative sont nées :

    • Le Conseil du Roi (sorte de pouvoir exécutif moderne2) ;
    • Le Parlement (juridiction de droit commun et pouvoir législatif) ;
    • La Chambre des comptes de Paris.

    Toutefois, aucune unification territoriale n’a encore lieu, à l’exemple du contrat d’union entre la France et la Bretagne (1532) qui maintient l’intégralité des institutions bretonnes indépendantes — dont sa propre Chambre des comptes3.

    Un Lent Déclin à Compter du XVIe Siècle

    La centralisation monarchique se construit graduellement, notamment autour du contrôleur général des finances. Celui-ci devient rapidement le second personnage du royaume4.

    À l’évidence, Colbert, le plus connu des contrôleurs généraux
    À l’évidence, Colbert, le plus connu des contrôleurs généraux

    Pour autant, malgré cette importance des sujets financiers, les chambres des comptes sont en déclin. Elles peinent à unir leurs pratiques et à développer un contrôle financier plus moderne. Le formalisme prend progressivement le pas sur la réalité des prérogatives de contrôle.

    La Chambre de Paris devient ainsi une charge familiale, de plus en plus honorifique.

    De 1506 à 1791, les présidents de la Chambre de Paris sont tous issus de la lignée de Nicolay.

    En 1632, le Roi refuse ainsi à la Chambre de Paris de statuer en dernier ressort. La justice financière est de nouveau « retenue »5.

    La Disparition de la Cour à la Révolution et sa Réapparition sous l’Empire

    La Disparition de la Cour des Comptes

    Les dernières années de la Chambre des comptes de Paris sont particulièrement difficiles. L’incendie de 1737 illustre cette perte d’autorité et de prestige6.

    La suppression en 1791 de la Chambre des comptes de Paris et des chambres des comptes provinciales n’est donc pas une surprise.

    Le contrôle financier est alors confié à l’Assemblée législative elle-même, mais il aboutit rapidement à une anarchie complète, faute d’une organisation professionnelle dédiée7.

    Le Renouveau Sous l’Empire

    Napoléon Bonaparte réintroduit d’anciennes structures monarchiques, comme le Conseil du Roi, qui devient, en 1799, le Conseil d’État8. L’objectif étant de reconstituer un pouvoir exécutif fort et structuré9.

    Il en est de même pour la Cour des comptes qui renaît par la loi du 16 septembre 1807 et synthétise tout le syncrétisme napoléonien :

    • L’apparat et l’appareil des anciennes cours ;
    • L’autorité absolue de l’État et la poursuite de la centralisation révolutionnaire ;
    • Le service exclusif de l’empereur.

    La Cour s’installe dans les locaux du Palais de Justice de l’île de la Cité le 5 novembre 180710.

    Source : Ville de Paris / BHVP / Roger-Viollet
    Source : Ville de Paris / BHVP / Roger-Viollet

    De Grands Principes Encore en Vigueur

    Dès sa création, plusieurs principes sont posés :

    • La Cour juge les comptes, pas les comptables (ces derniers pouvant même être déchargés par le ministre des finances) ;
    • La Cour n’a aucune autorité sur les ordonnateurs (ministres, préfets…) ;
    • La Cour est composée de magistrats, nommés à vie par l’Empereur (avec le même rang alors que les magistrats de la Cour de cassation) ;
    • Enfin, la Cour rédige un rapport annuel sur l’exécution des dépenses de l’État. Ce rapport est d’abord secret et destiné au seul Empereur. Il relate l’ensemble des infractions et des mauvais usages de deniers publics constatés11.

    La Cour doit appuyer le gouvernement, pas l’entraver.

    Le Premier président de l’institution est Francois de Barbé-Marbois, ancien ambassadeur de France aux États-Unis et conseiller d’Etat.

    Il présidera la Cour jusqu’en 1834, à l’âge de 88 ans. Barbé-Marbois traversera ainsi plusieurs régimes avec l’institution qu’il dirige, construisant ainsi l’image d’une Cour technicienne et détachée des enjeux politiques.

    Le Maintien de la Cour Malgré les Changements de Régimes

    L’Habileté des Hommes

    La monarchie de 1814 préserve la Cour, servie par l’incroyable longévité (et habileté) de Barbé-Marbois et de quelques commis de talent comme le marquis d’Audiffret.

    Président de chambre pendant trente ans (1829-1859), le marquis d’Audiffret attachera son nom à une remise en ordre comptable et financière du royaume. Il est notamment l’auteur de l’ordonnance du 14 septembre 1822 qui posera les principes d’annualité, d’universalité et de spécialité.

    Progressivement, la Cour se distancie de l’exécutif et se rapproche du Parlement auquel elle apporte son concours.

    La Formalisation d’une Activité de Contrôle Moderne

    Par la loi du 21 avril 1832, le rapport annuel de la Cour est remis au Parlement et est rendu public.

    Symboliquement, en 1842, la Cour déménage dans les locaux du Palais d’Orsay — elle s’éloigne ainsi du pouvoir exécutif. Elle y restera jusqu’en 1872, en compagnie du Conseil d’Etat.

    Parallèlement, le contrôle administratif des dépenses publiques est codifié par l’ordonnance du 31 mai 1838, sous la conduite d’Audiffret.

    Il s’ensuivra le très célèbre décret du 31 mai 1862 portant règlement général sur la comptabilité publique, qui s’appliquera pleinement pendant un siècle12.

    Avec le développement de l’économie, en particulier sous le Second Empire, le champ du contrôle de la Cour des comptes s’élargit. Il en est ainsi, par exemple, des activités industrielles et économiques menées par les pouvoirs publics.

    Au-delà de ce champ, les pouvoirs de la Cour s’affermissent face à l’administration.

    La Réaffirmation Républicaine de la Cour des Comptes

    L’Édification du Palais Chambon

    Avec l’avènement de la République13, la Cour des comptes et le Conseil d’État déménagent au Palais Royal.

    Toutefois, les locaux se révèlent assez rapidement inadaptés aux travaux de la Cour, notamment en raison de l’emport par les magistrats d’importantes liasses financières à contrôler14.

    Un concours d’architecte est lancé en 1898 sur l’emplacement de l’ancien couvent de l’Assomption, près de la place de la Concorde. Le concours est remporté par Constant Moyaux.

    Un premier bâtiment (le bâtiment des archives) est livré en 1900. Il n’est visible que depuis l’intérieur du Palais Chambon. Après la mort de l’architecte, son collaborateur, Paul Gaudet, terminera son œuvre par la livraison du palais complet, en 1912.

    Vue de la cour intérieure du Palais Cambon
    Vue de la cour intérieure du Palais Cambon

    L’Essor de l’État Providence et l’Interventionnisme Économique

    La Première Guerre mondiale constitue un tournant économique et financier. La dépense budgétaire augmente ainsi considérablement : de 5 milliards de francs en 1913 à 14 milliards en 1918.

    Le pilotage budgétaire de la France doit s’adapter, ce qui implique notamment la création de la direction du budget.

    L’après 1945 est encore plus radical avec un développement des politiques publiques sociales et économiques tous azimuts.

    Ce volontarisme s’exprime notamment par des nationalisations :

    • Renault (1945) ;
    • Électricité de France (1946) ;
    • Gaz de France (1946) ;
    • Charbonnage de France (1947) ;
    • Régie autonomie des transports parisiens (1948)…

    Et, par la création de la Sécurité sociale en 1945 : allocations vieillesse, famille, couverture santé.

    Pour faire face à ce développement de l’action publique, le contrôle de la Cour s’adapte. Il couvre dès 1950 la Sécurité sociale, puis il concerne peu à peu l’ensemble des organismes, publics ou privés, qui perçoivent :

    • Des taxes parafiscales ;
    • Des cotisations rendues obligatoires par la loi (ordres professionnels, fédérations de chasseurs…) ;
    • Des versements libératoires en contrepartie d’une obligation légale de faire (1 % logement, formation professionnelle).

    Enfin, depuis 1991, la Cour contrôle également les organismes bénéficiant de la générosité du public15.

    1. Il est aussi étonnant de voir la conjonction de grands Rois dans la construction de la Cour des comptes moderne : Saint Louis, Philippe Le Bel, Louis XI. ↩
    2. J’espère que les historiens du droit me pardonneront ces raccourcis. ↩
    3. La Chambre des Comptes de Bretagne a été créée en 1365, soit relativement tôt comparativement à la France. Le duché dispose en effet d’institutions particulièrement modernes et fortes, notamment héritées des Plantagenet. ↩
    4. Tant de noms viennent à l’esprit à l’évocation de la fonction : Gilles de Maupeou (Henri IV), Jean-Baptiste Colbert, John Law, Anne Robert Jacques Turgot, Jacques Necker. ↩
    5. Pour rappel : la justice peut être « retenue », la décision finale revenant au Roi ; la justice « déléguée », confiée par le Roi sans intervention de sa part (le juge agit au nom du Roi) et la Justice indépendante. ↩
    6. Cet incendie aura eu également le malheur de détruire quantité d’archives financières. ↩
    7. Un bureau de la comptabilité nationale est créée, puis une commission de la comptabilité nationale, mais sans disposer de l’autorité et de suffisamment de moyens pour exercer leurs fonctions. ↩
    8. Napoléon Bonaparte innove également en créant par exemple la Banque de France en 1800. ↩
    9. Si la reconstruction d’un pouvoir exécutif en France est à mettre au crédit de Napoléon Bonaparte, il convient bien sûr de relever l’échec politique et institutionnel dans l’édification des contre-pouvoirs législatif et judiciaire – sans parler de ses nombreuses et de plus en plus injustifiables guerres. ↩
    10. Lieu de l’ancienne Chambre des comptes parisienne. ↩
    11. Napoléon invente une forme de droit de remontrance inversé : c’est à la demande de l’Empereur que l’ensemble des dysfonctionnements de l’État lui sont adressés et l’utilisation de ces informations est à sa seule main. ↩
    12. Certaines mesures subsistent encore. ↩
    13. Et suite à l’incendie du palais d’Orsay lors de la Commune en 1871. ↩
    14. Compte tenu de l’exiguïté des locaux, les magistrats se voient autoriser à les emporter dans leur domicile. ↩
    15. Cette générosité étant pour partie financée sous fonds publics du fait de la défiscalisation à l’impôt sur les revenus d’une partie des dons. ↩
  • Comment Devenir Conseiller de Chambre Régionale des Comptes ? (Magistrat Financier)

    Comment Devenir Conseiller de Chambre Régionale des Comptes ? (Magistrat Financier)

    Temps de lecture : 7 minutes.

    Tous concours confondus, douze magistrats des chambres régionales des comptes (CRC) ont été recrutés sur 2024.

    Les missions des magistrats de CRC sont essentiellement de quatre ordres :

    • Contrôle juridictionnel : la CRC est tenue de déférer au ministère public près de la Cour des comptes les faits susceptibles de constituer des infractions au code des juridictions financières (article L. 211-1 dudit code). Par ailleurs, les magistrats de CRC peuvent être affectés sur des fonctions juridictionnelles durant leur carrière ;
    • Contrôle des comptes et de la gestion : régularité des recettes et des dépenses, économie des moyens mis en œuvre, évaluation des résultats atteints (article L. 211-3) d’organismes particulièrement divers dépendant ou financés par des collectivités territoriales ;
    • Contrôle des actes budgétaires (article L. 211-11) et des conventions relatives à des délégations de service public (article L. 211-12) ;
    • Évaluation de politiques publiques du ressort territorial de la chambre régionale (article L. 211-15).

    Concrètement, le magistrat est en binôme avec un vérificateur (article R. 212-23)1 et est chargé de réaliser trois à quatre contrôles par an.

    Calculs personnels à partir des rapports d’activité des CRC. Les juridictions financières comptent au total 1 808 magistrats (source : Chiffres clés de la Cour des comptes)
    Calculs personnels à partir des rapports d’activité des CRC. Les juridictions financières comptent au total 1 808 magistrats (source : Chiffres clés de la Cour des comptes)

    Pour une présentation plus complète, vous pouvez consulter la plaquette de présentation du concours publié par la Cour des comptes au titre de 2024.

    Les Modes d’Accès à la Fonction de Magistrat de Chambre Régionale des Comptes

    Compte tenu du faible nombre de magistrats de chambres régionales des comptes (environ 400), les voies d’accès sont relativement étroites.

    Le concours d’accès est ainsi unique (étudiants et professionnels réunis) et se tient tous les deux ans, en alternance avec la procédure de recrutement au tour extérieur.

    Les Concours

    Deux concours permettent d’accéder à la fonction de conseiller (article L. 221-3 du code des juridictions financières) :

    1. Le concours de l’Institut national du service public (INSP, ex-École nationale d’administration) pour les élèves formulant ce choix à la fin de leur scolarité. Au titre de 2024 : deux postes ont été ainsi attribués à des élèves de l’INSP ;
    2. Le concours direct (et unique). Dix postes ouverts au titre de 2024.

    Contrairement au concours de magistrat administratif, la sélectivité est plus forte au concours unique d’accès direct qu’au concours de l’Institut national du service public2.

    Toutefois, le faible nombre d’emplois offerts à l’issue de la scolarité plaide pour le passage du concours de conseiller si le candidat souhaite exercer en juridiction financière.

    Comme pour les magistrats administratifs, une formation statutaire est prévue pour les lauréats des concours dans les douze mois suivent l’entrée en fonction (article R. 221-3 et R. 228-7). Cette formation est assurée par la Cour des comptes et peut être complétée par une formation organisée par l’INSP. Elle est généralement assurée durant le premier semestre de l’année suivant la nomination.

    Le Tour Extérieur

    Il existe également une procédure de recrutement au « tour extérieur »3.

    Ouvert aux Agents Publics Ayant Dix ans d’Expérience

    Celle-ci est fixée à l’article L. 221-4 du code des juridictions financières. Elle concerne :

    • Les agents publics des trois versants de la fonction publique appartenant à un corps de catégorie A ou assimilé4 et
    • Justifiant au 31 décembre de l’année considérée d’un minimum de dix ans de services publics dans un organisme relevant du contrôle de la Cour des comptes ou des chambres régionales des comptes.

    Le nombre de places est fixé par arrêté du président de la Cour des comptes et ne peut pas être supérieur au nombre de places offertes au concours direct (dix places pour 2023).

    L’Examen des Candidatures par une Commission de Haut Niveau

    Cette inscription est prononcée par une commission chargée d’examiner les titres des candidats et qui comprend onze membres :

    • Le premier président de la Cour des comptes, président de la commission ;
    • Le procureur général près la Cour des comptes ou son représentant ;
    • Le président de la mission permanente d’inspection des chambres régionales et territoriales des comptes ;
    • Trois membres désignés respectivement par :
      • Le ministre chargé des Finances ;
      • Le ministre chargé de l’Intérieur ;
      • Le ministre chargé de la Fonction publique ;
    • Le directeur de l’Institut national du service public ou son représentant ;
    • Un magistrat de la Cour des comptes désigné par le conseil supérieur de la Cour des comptes et
    • Trois magistrats de chambres régionales des comptes désignés par le Conseil supérieur des chambres régionales des comptes.

    Cet examen se fait en deux temps :

    1. Une analyse du dossier de chaque candidat, puis
    2. Une audition par la commission des candidats dont les dossiers sont jugés satisfaisants.

    L’Établissement d’une Liste d’Aptitude

    La commission établit ensuite une liste d’aptitude, par ordre de mérite.

    Il ressort de l’analyse des résultats au tour extérieur que la quasi-intégralité des candidats retenus au tour extérieur sont ou ont été vérificateurs en chambre régionale des comptes5.

    Comme pour les magistrats recrutés par la voie du concours, et dans des modalités identiques, une formation à compter de leur entrée en fonction est prévue par le code des juridictions financières (article R. 221-10).

    S’agissant des affectations géographiques, quelques CRC concentrent les recrutements :

    Calculs personnels, à partir des postes ouverts sur les trois derniers tours extérieurs.
    Calculs personnels, à partir des postes ouverts sur les trois derniers tours extérieurs.

    Le Détachement (Qui Peut Être Suivi d’une Intégration)

    L’article L. 221-10 établi la liste des corps pouvant être détachés dans le corps des magistrats de chambre régionale des comptes :

    • Les magistrats de l’ordre judiciaire ;
    • Les fonctionnaires appartenant à un corps recruté par la voie de l’Institut national du service public ;
    • Les professeurs titulaires des universités ;
    • Les maîtres de conférences ;
    • Les fonctionnaires civils et militaires issus de corps et cadres d’emplois appartenant à la même catégorie et de niveau comparable.

    Par ailleurs, l’alinéa 2 du même article L. 221-10 prévoit la possibilité pour certains contractuels justifiant d’une expérience professionnelle d’au moins six années d’activité « les qualifiant particulièrement » d’exercer des fonctions de magistrat des chambres régionales des comptes.

    Dans une communication de 20166, la Cour des comptes comptabilisait une centaine de personnels détachés dans des fonctions de magistrat en CRC (pour environ 350 magistrats en exercice). En majorité des administrateurs territoriaux.

    Autrement dit, près du quart des magistrats de CRC est constitué de fonctionnaires détachés7.

    Les Épreuves du Concours d’Accès au Grade de Conseiller (Concours Direct)

    Le concours direct est ouvert :

    • Aux agents publics appartenant à un corps de catégorie A ou assimilé justifiant au 31 décembre de l’année du concours de sept ans de services publics effectifs, dont trois ans en catégorie A ;
    • Aux magistrats de l’ordre judiciaire ;
    • Aux titulaires de l’un des diplômes exigés pour se présenter au concours externe d’entrée à l’Institut national du service public.

    La Composition du Jury

    Celle-ci est prévue par l’article R. 228-2 du code des juridictions financières8 et comprend dix membres :

    • La présidence du jury est assurée par le président de la mission permanente d’inspection des chambres régionales et territoriales des comptes assure la présidence du jury ;
    • Trois membres sont ensuite désignés par :
      • Le ministre chargé des Collectivités territoriales ;
      • Le ministre chargé du Budget ;
      • Le ministre chargé de la Fonction publique ;
    • Deux professeurs des universités (titulaires) ;
    • Un avocat général, un procureur financier ou un substitut général désigné par le procureur général près la Cour des comptes ;
    • Un président ou vice-président de chambre régionale des comptes ;
    • Deux membres du corps des magistrats de chambre régionale des comptes, proposés par le Conseil supérieur des chambres régionales des comptes.

    La diversité des professionnels représentés témoigne du haut niveau de compétences attendu.

    Les Épreuves d’Admissibilité et d’Admission

    Les épreuves du concours de conseiller de chambre régionale des comptes sont particulièrement ramassées (article R. 228-4).

    Deux épreuves d’admissibilité) :

    • L’étude d’un dossier de finances publiques (quatre heures, coefficient 2) ;
    • Une composition sur un sujet de droit constitutionnel ou administratif (quatre heures, coefficient 1).

    Une épreuve d’admission consistant en une interrogation portant sur un sujet tiré au sort se rapportant à la gestion publique locale suivie d’une conversation d’ordre général avec le jury sur des questions juridiques (trente minutes de préparation et quarante-cinq minutes d’échanges, coefficient 2)9.

    Toute note inférieure à 5 est éliminatoire (article R. 228-5). Cependant, et contrairement au concours de magistrat administratif, il n’existe aucune limite à la présentation du concours.

    Contrairement au tour extérieur, les postes ouverts sont nettement mieux répartis, y compris dans certaines régions plus attractives :

    Calculs personnels
    Calculs personnels

    Le Programme des Épreuves

    Le programme est fixé par l’arrêté du 8 mars 2018 fixant le programme des épreuves du concours organisé pour le recrutement direct de conseillers de chambre régionale des comptes. Bien que les épreuves soient peu nombreuses, le nombre de matières à maîtriser se révèle important.

    Le programme des écrits

    Le cadre général des finances publiques :

    Les prélèvements obligatoires et les autres ressources publiques :

    Déficits et dette publics :

    Les finances de l’État :

    Les finances locales :

    Les règles comptables et le contrôle des finances publiques :

    En compléments, des éléments de droit public sont également attendus.

    Ici, vous pouvez vous rapporter au programme de droit public pour le concours de magistrat administratif.

    Les sujets pouvant susciter des questions à réponses courtes ou à une discussion juridique avec le jury portent sur les sujets suivants :

    L’organisation et les compétences des collectivités territoriales :

    La politique budgétaire et financière des collectivités territoriales :

    La gestion du personnel dans les CT (statut de la FPT).

    Les services publics locaux :

    Les collectivités territoriales et les citoyens (information et communication locales, concertation et participation des citoyens).

    Le contrôle des comptes et la gestion des organismes publics locaux et de leurs satellites :

    1. Agent de catégorie A chargé de l’assister dans son contrôle. ↩
    2. Environ 4 % de réussite au concours unique de CRC. Il s’agit de l’un des concours les plus difficiles de la République. ↩
    3. Le recrutement au tour extérieur est un recrutement sur dossier, après audition des candidats. De solides références juridiques et un parcours professionnel de haut niveau sont évidemment requis. ↩
    4. Sont également listés les magistrats de l’ordre judiciaire, mais ces derniers n’ont en réalité aucun intérêt à passer le concours ou le tour extérieur, puisqu’ils peuvent être détachés dans le corps. ↩
    5. Et, dans une moindre mesure, à la Cour des comptes. ↩
    6. « Devenir magistrat de chambre régionale des comptes », Cour des comptes, 10 octobre 2016. ↩
    7. Inversement, une soixantaine de magistrats de CRC étaient, à la date de l’enquête, en dehors des CRC. Soit un peu moins du cinquième (dont certains à la Cour des comptes). ↩
    8. Ici encore, la ressemblance avec le jury du concours de conseiller de juridiction administrative n’est pas fortuite. Les mêmes exigences techniques et intellectuelles sont requises. ↩
    9. L’épreuve orale est en réalité double et se rapproche en cela de celle prévue au concours direct pour l’accès aux fonctions de conseiller de tribunal administration et cour administrative d’appel. ↩
  • La Cour des comptes et la formation professionnelle, épisode 2 : l’OPCO EP

    La Cour des comptes et la formation professionnelle, épisode 2 : l’OPCO EP

    Temps de lecture : 7 minutes.

    Le rapport de la Cour des comptes sur l’OPCO Entreprises de proximité (OPCO EP) met en lumière les défis et les opportunités liés à la gouvernance, à la gestion et à la transformation de cet opérateur de compétences.

    Pour rappel, les opérateurs de compétences sont responsables du financement de l’apprentissage et de l’accompagnement des petites et moyennes entreprises dans leurs projets de formation (financement et conseils). Organismes privés, chargés d’une mission de service public ; les OPCO sont à mi-chemin entre les secteurs publics et privés.

    Présentation de l’OPCO EP

    OPCO interprofessionnel, comme AKTO (précédent billet consacré à l’OPCO AKTO)1, l’OPCO EP réunit 53 branches professionnelles, dont la principale cohérence tient à leur taille : en moyenne trois salariés.

    L’OPCO couvre 434 000 entreprises et près de 2,4 millions de salariés2.

    Une gouvernance éclatée et mobilisant beaucoup d’administrateurs

    L’OPCO compte presque autant d’administrateurs que de salariés

    L’OPCO compte 1 000 administrateurs pour 1 140 salariés :

    • Un conseil d’administration de 60 administrateurs ;
    • Sept instances d’appui composées d’une vingtaine d’administrateurs :
      • Un bureau ;
      • Un comité stratégique ;
      • Une commission financière ;
      • Une commission apprentissage et professionnalisation ;
      • Une commission immobilière ;
      • Une commission certifications ;
      • Un comité des risques et d’audit ;
    • 33 sections paritaires professionnelles, réunissant l’essentiel des administrateurs (960) et
    • 17 commissions paritaires régionales (340 administrateurs).

    Ces 67 instances présentent un coût important et embolisent le conseil d’administration

    Cette comitologie présente un coût croissant : de 0,6 million d’euros en 2020 (pendant la crise sanitaire) à 5,5 millions d’euros en 2022.

    La Cour note par ailleurs que le conseil d’administration est : « encombré par des sujets d’un niveau peu stratégique », malgré un nombre élevé de commissions et comités. Le bureau manque notamment de délégations durables du conseil d’administration.

    Les sections paritaires professionnelles (SPP) sont encore trop nombreuses et pas assez interprofessionnelles

    L’OPCO EP comptait à fin 2022 :

    • 32 sections paritaires professionnelles (SPP), dont 6 multibranches3 et
    • 1 section paritaire interprofessionnelle.

    26 SPP sont « mono branches », soit la moitié des branches professionnelles adhérentes à l’OPCO.

    Pour la Cour, il convient de poursuivre ce travail de rapprochement entre branches :

    • Le foisonnement de SPP présente des coûts importants, y compris en coordination administrative et est contraire au principe de mutualisation des financements et de convergence des prises en charges ;
    • Par ailleurs, certaines SPP regroupent à peine quelques milliers de salariés ou apparaissent incomplètes (par exemple : il existe une SPP dentaire et une SPP santé).

    Le cas particulier de l’APNI

    L’OPCO EP présente la particularité de déléguer une partie de ses missions et financement à une association paritaire : l’APNI (association des particuliers-employeur).

    Outre le fait que cette délégation est illégale, elle rajoute une complexité à un système déjà compliqué. D’autant que l’APNI délègue elle-même à un prestataire l’animation de la politique de formation de la branche.

    La Cour sollicite la création d’une SPP qui délèguerait directement cette animation au prestataire (faute de mieux).

    Une organisation des ressources humaines marquée par de profondes transformations

    Un changement de paradigme lors de la fusion-transformation d’Agefos PME

    Agefos PME était l’organisme paritaire collecteur agréé (OPCA) interprofessionnel préexistant à la loi du 5 septembre 2018 pour la liberté de choisir son avenir professionnel. Son organisation était profondément décentralisée.

    Inversement, Actalians4, le second OPCA fusionné, était assis sur une organisation centralisée. C’est cette vision, notamment incarnée par son directeur général, devenu directeur général d’OPCO EP, qui a prévalu.

    Ainsi, 45 % des effectifs du nouvel ensemble ont été réaffectés à la direction générale. 367 postes de gestionnaires de dossiers ont été recentralisés. Le réseau de proximité ne comptait plus, à fin 2020, que 334 postes sur 1 054.

    Un recours systématique et coûteux à des cabinets de consultants

    Comme pour l’OPCO AKTO :

     « L’Opco a un recours permanent à une société de conseil pour des prestations intellectuelles « de conseil en stratégie et en organisation pour la constitution opérationnelle de l’entreprise EP » pour des montants facturés très élevés. »

    Par ailleurs, la Cour note qu’au regard des documents transmis (tardivement) :

    « (Les livrables) relèvent davantage d’un travail de secrétariat ou de l’exercice d’une activité courante dévolue aux agents des directions de l’opérateur que d’une prestation de conseil de haut niveau, stratégique ou organisationnelle, justifiant une tarification élevée. »

    Les coûts (qui ont fait l’objet d’un audit) et la couverture de la quasi-intégralité des missions de l’OPCO témoignent du caractère excessif et incontrôlé de ce recours :

    Une transformation sans plan social

    L’opérateur n’a pas connu de plan social d’entreprise, ni mis en œuvre de rupture conventionnelle collective. L’effectif de salariés est donc resté stable, de 1 134 ETP en 2020 à 1 087 fin 2021.

    Pour autant et comme pour AKTO, des transactions ont été réalisées pour certains salariés. La Cour en relève six, dont trois sans délégation du conseil d’administration. Par ailleurs, aucune transaction n’a été évoquée au conseil d’administration5.

    Enfin, et ici encore, la Cour relève des montants particulièrement élevés pour ces transactions :

     « Deux transactions (indemnité de licenciement incluse) ont atteint plus de 400 000 euros, alors que l’indemnité médiane des cadres dirigeants s’élève ainsi à 62 360 € en cas d’ancienneté supérieure à 10 ans. »

    Un pilotage administratif et financier à parfaire

    Des charges de fonctionnement élevées

    L’OPCO EP présente, avec AKTO, les charges les plus importantes de l’ensemble des OPCO. Toutefois, le ratio de dépenses de l’OPCO est cohérent avec le nombre de salariés qu’il gère :

    • L’OPCO EP emploie 18 % des effectifs des onze OPCO ;
    • Ses charges de fonctionnement représentent 19 % de l’ensemble des charges de fonctionnement.

    Le déclin des versements volontaires

    Depuis la loi du 5 septembre 2018, les montants collectés directement et volontairement auprès des entreprises ne cessent de baisser.

    Cette baisse tient pour partie à la structuration de l’OPCO (peu de grandes entreprises) et à une offre de services qui peine à démontrer son intérêt et justifier un versement volontaire de la part des entreprises.

    De plus en plus, les OPCO deviennent de simples payeurs, en particulier sur l’apprentissage :

    Le droit de la commande publique est encore peu appliqué

    L’OPCO EP s’est doté d’un « embryon de service » par le recrutement d’une personne dédiée aux achats publics en 2020.

    Toutefois, l’opérateur ne suit de manière systématique ses achats que depuis fin 2022, trois ans après sa constitution.

    Pour la Cour, et malgré le recours à des cabinets de consultants spécialisés :

    « L’essentiel reste à faire en matière de respect de la commande publique »6.

    Une structuration solide du contrôle interne, mais une lutte contre la fraude encore timide

    Un OPCO manifestement actif s’agissant du contrôle interne

    L’OPCO EP a mis en place un dispositif de contrôle interne et de gestion des risques organisé en trois « lignes de défense » conformément aux préconisations de l’institut français d’audit et du contrôle internes (IFACI).

    Un référentiel de contrôle interne et gestion des risques et une charte d’audit interne, validés par les instances paritaires, font l’objet d’un suivi par le comité d’audit et des risques.

    À ce titre, l’opérateur contrôle ainsi aléatoirement 5 % des dossiers financés.

    Une lutte contre la fraude encore peu prioritaire

    La lutte contre la fraude ne fait pas l’objet d’une priorité, même si des projets notamment en lien avec l’intelligence artificielle sont évoqués.

    L’engagement automatique des contrats d’apprentissage présentent cependant des risques élevés, en termes de fraudes ou d’erreurs sur les données.

    Par ailleurs, le discours tenu par les administrateurs sur leur manque supposé de prérogatives contredit la réalité des pouvoirs importants dévolus aux OPCO dans le Code du travail. La Cour recommande à l’OPCO EP de se saisir de l’ensemble de ses prérogatives de contrôle.

    Un rôle majeur joué par l’OPCO dans la dynamique d’apprentissage

    L’apprentissage est une priorité de l’OPCO

    L’OPCO EP concentre près de 24 % des alternants français. La dynamique très relevée est, comme pour les autres OPCO, très supérieure aux prévisions initiales.

    Par ailleurs, les apprentis financés par l’OPCO préparent très majoritairement des diplômes de niveau bac et infra (86 % de niveaux infra-bac). Il convient de noter que ce type de qualifications (historiquement très présente en apprentissage), a été moins dynamique que celles de l’enseignement supérieur.

    L’OPCO a adopté une posture d’accompagnement des CFA

    L’OPCO EP a formé ses conseillers formation à l’accompagnement des centres de formation des apprentis (CFA). Près de 1 700 visites de centres étaient ainsi prévues sur 2022.

    L’OPCO dépasse son rôle de financeur, dans l’objectif de pérenniser l’offre de formations et d’améliorer les relations avec l’OPCO (notamment du point de vue administratif et financier). Par ailleurs, l’OPCO a mis à disposition un baromètre de satisfaction permettant de mesurer le niveau de satisfaction des CFA.

    L’ensemble de ces éléments témoignent d’une approche qualitative et particulièrement fine dans le développement et le suivi de l’offre de formation par apprentissage.

    L’offre de services à destination des entreprises de l’OPCO

    La promotion de l’accès des TPE-PME à la formation

    L’OPCO a dépassé les objectifs qui lui étaient assignés dans la convention d’objectifs et de moyens signés avec l’État.

    Toutefois, ces indicateurs « ne rendent qu’imparfaitement compte de la qualité et de l’adéquation des formations réalisées, tout particulièrement à destination des salariés » selon la Cour.

    La durée moyenne de formation demeure relativement courte (10 heures en 2021). Cependant, l’OPCO en est conscient et a fléché une enveloppe de six millions d’euros en 2023 pour le financement de formations exclusivement certifiantes.

    Des prestations de conseil aux entreprises en relatif échec

    Comme on l’a vu, les conseillers de l’OPCO ont la particularité d’accompagner les entreprises relevant de l’OPCO, mais également les CFA.

    En moyenne, chaque conseiller a un portefeuille de 1 450 entreprises.

    Ces conseillers proposent des solutions en matière de formation dans le cadre des priorités fixées par le conseil d’administration et les SPP. Le plus souvent, ces conseillers proposent les services de l’OPCO à l’occasion de visites en entreprise, mais également, et de plus en plus, par des moyens dématérialisés.

    Toutefois, l’OPCO est ici en difficulté et peine à atteindre les objectifs qui lui sont assignés :

    1. Né d’un accord entre la CPME et l’U2P. Alors qu’AKTO a un accord constitutif signé par le MEDEF, comme on a pu le voir dans notre précédent billet. ↩
    2. Pour rappel, avec un peu moins d’entreprises couvertes, l’OPCO AKTO compte près de six millions de salariés, soit trois fois plus. ↩
    3. Artisanat alimentaire ; communication graphique et du multimédia ; juridique ; officiers publics et ministériels ; santé ; particuliers employeurs et emploi à domicile. ↩
    4. Au-delà de la querelle organisationnelle et managériale, ce sont aussi des enjeux politiques qui se sont affrontés : Agefos PME était dirigée, côté patronal, par la CPME, tandis qu’Actalians l’était par l’U2P. ↩
    5. Le contrôleur général économique et financier et le commissaire du gouvernement auprès de l’OPCO n’ont pas davantage été informé de ces transactions. ↩
    6. Chose étonnante, ces difficultés concernent également l’achat de… formations. Malgré son expertise supposée dans le domaine, la Cour relève un nombre anormalement élevé de marchés demeurant infructueux, notamment du fait de « l’inadéquation de l’allotissement avec le marché de la formation » ↩
  • La Cour des comptes et la formation professionnelle : Épisode 1, l’OPCO AKTO

    La Cour des comptes et la formation professionnelle : Épisode 1, l’OPCO AKTO

    Temps de lecture : 10 minutes.

    La Cour des Comptes a rendu deux rapports assez sévères sur la gestion paritaire des fonds de la formation professionnelle par deux des plus gros opérateurs de compétences (OPCO) : AKTO et l’OPCO EP (entreprises de proximité).

    Le présent billet portera sur l’OPCO AKTO. Après une brève présentation de cet opérateur, les principaux éléments relevés par la Cour seront abordés s’agissant de la gouvernance, de l’organisation et du pilotage de l’OPCO.

    Qu’est-ce qu’un OPCO et pourquoi il est intéressant d’observer leur fonctionnement ?

    Les OPCO occupent une place singulière :

    • Il ne s’agit pas de personnes publiques (les OPCO sont des associations paritaires),
    • Ni d’opérateur de l’État1 et
    • Ce ne sont pas davantage des caisses de Sécurité sociale.

    Pour autant, leur existence, leur modalité d’organisation et leurs financements sont intégralement définis par l’État2. Par ailleurs, n’étant pas des « sujets administratifs », ils disposent de modalités de pilotage du secteur privé.

    Ce modèle original permet ainsi de comparer la gestion du secteur privé pilotée par des organisations paritaires avec des acteurs similaires gérés par l’État :

    • Les OPCO perçoivent 630 millions d’euros de frais de gestion pour financer l’apprentissage3, probablement 800 millions d’euros tous dispositifs confondus. Ils comptaient, en 2020, 6 500 salariés4.
    • À titre de comparaison, les ARS devraient percevoir 623 millions d’euros sur 20255 pour 8 300 équivalents temps pleins (ETP), soit environ 9 000 salariés.

    Au-de ces éléments quantitatifs, qui démontrent un coût total de financement supérieur par agents gérés du système privé paritaire, l’appréciation qualitative portée par la Cour des comptes est particulièrement inquiétante.

    Présentation de l’OPCO AKTO

    AKTO est un opérateur de compétences (OPCO). Et, il est l’un des plus gros parmi les onze OPCO agréés par le ministère du Travail depuis 2019.

    Les OPCO sont notamment chargés de financer les contrats d’apprentissage du secteur privé et d’accompagner les entreprises des conventions collectives qui leur sont rattachées dans leurs besoins de formation. Ils ont été créés par la loi 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel. Les onze OPCO ayant remplacé les vingt OPCA précédents6.

    AKTO compte près de 1 100 salariés et couvre un champ composé de près de 400 000 entreprises pour six millions de salariés et intérimaires relevant de l’intérim, de l’hôtellerie et de la restauration, de la propreté, de l’enseignement…

    Il se distingue également des autres OPCO par le fait que son accord constitutif est signé par le MEDEF7.

    Page de présentation du site AKTO.

    Une gouvernance particulièrement complexe

    Une structure de gouvernance lourde et peu transversale

    La Cour note tout d’abord que le conseil d’administration est composé de 70 membres et l’Assemblée générale de 350 représentants.

    À cette première comitologie imposante, s’ajoute 21 sections paritaires professionnelles (SPP) réunissant les branches professionnelles composant l’OPCO. À l’exception de trois d’entre elles, toutes sont mono-branches. La transversalité entre les différents secteurs professionnels est donc particulièrement faible.

    Enfin, l’OPCO compte aussi quatre commissions transverses et treize commissions paritaires régionales interbranches, ainsi que six commissions d’orientation paritaire en outre-mer.

    Avec le conseil d’administration et l’assemblée générale, ce sont ainsi 44 commissions paritaires, composées de centaines d’administrateurs représentant les salariés ou les employeurs, qui pilotent les missions de l’OPCO.

    Une négociation des conventions d’objectifs et de moyens (COM) avec l’État difficile et peu stratégique

    La convention d’objectifs et de moyens détermine, comme son nom l’indique, des cibles d’indicateurs ainsi qu’un ratio de financement de l’opérateur sur la collecte gérée. Elle constitue, avec l’agrément initial, l’instrument de contrôle de l’État sur ces opérateurs.

    Toutefois, la Cour relève que la négociation de la COM 2020-2022 entre l’État et AKTO a été complexe, avec un rendu partiel et sans analyse approfondie.

    Par ailleurs, la COM 2023-2025 présente peu de différences par rapport à la précédente, soulignant une certaine stagnation dans les objectifs et les moyens. En conséquence, la COM n’est pas de nature à permettre une meilleure maitrise budgétaire.

    Une organisation interne instable

    Évolution de la Direction Générale

    Jusqu’en janvier 2024, la direction générale comprenait plusieurs départements clés :

    • communication,
    • finance,
    • gestion administrative,
    • pilotage et animation du réseau,
    • développement et ingénierie,
    • systèmes d’information,
    • secrétariat général,
    • ressources humaines, et
    • audit.

    En 2023, la direction du contrôle, chargée du contrôle qualité des organismes de formation et du contrôle interne, a été supprimée suite au départ de la directrice en fin d’année 2022.

    Ce n’est qu’en septembre 2024 qu’une nouvelle directrice générale adjointe aux finances a pu être nommée, dans un contexte de réflexion sur le renforcement sur les activités de contrôle et de détection de la fraude8.

    Une mobilité des directeurs inquiétante

    AKTO a connu une forte mobilité des directeurs, avec des départs notables (DSI, directrice contrôle (précitée), DAF, directeur audit).

    « Les salariés rencontrés ont exprimé leur perplexité face à ces changements qui ne facilitent pas une bonne appropriation du sens et des missions qui leur sont confiées. »

    Une externalisation de fonctions stratégiques

    Autre spécificité d’AKTO, et ce, malgré plus de mille salariés, une très forte externalisation :

    La direction de la transformation, la direction des systèmes d’information et la direction financière ont été confiées à une même société prestataire, malgré la présence de nombreux cadres supérieurs susceptibles d’être recrutés en interne.

    L’OPCO dépense ainsi beaucoup en sous-traitance et en honoraires, en particulier dans les services informatiques :

    • 1,5 million d’euros par an en 2022 et 2023 pour la sous-traitance ;
    • 3,7 millions d’euros en 2022 et 2,3 millions d’euros en 2023, s’agissant des honoraires.

    Un agrément comme opérateur unique en outre-mer « pas satisfaisant »

    En outre-mer, le principe est celui de la mutualisation des moyens, un OPCO assurant pour les autres l’animation locale de la politique de formation professionnelle des salariés du privé (y compris les financements).

    Toutefois, la Cour relève qu’AKTO ne dispose pas du « référentiel entreprises » permettant de rattacher les entreprises locales à leur OPCO9, ce qui empêche ainsi AKTO de disposer des remboursements correspondants.

    Un pilotage des systèmes d’information défaillant

    L’absence de documents stratégiques fondamentaux

    Malgré ces nombreuses prestations auprès d’entreprises spécialisées, AKTO n’a formalisé aucun des éléments pourtant essentiels d’une conduite de projet informatique :

    • Le schéma directeur informatique (SDI),
    • Le plan de continuité et de reprise d’activité (PCA/PRA),
    • La charte informatique,
    • Une politique de sécurité des systèmes d’information (PSSI).

    Ces lacunes exposent l’opérateur à des risques significatifs en matière de sécurité des données et des systèmes.

    Un dérapage du budget consacré au système d’information

    Le budget consacré aux systèmes d’information a presque triplé par rapport à l’estimation initiale, atteignant 16 M€.

    Une évolution des ressources humaines qui n’est pas soutenable

    Une évolution des effectifs et des rémunérations incontrôlées

    De 2021 à 2024, les effectifs ont augmenté d’un quart, passant de 884 à 1 113 équivalents temps plein.

    Les effectifs de cadres ont même augmenté de moitié de 2022 à 2023.

    Des métiers essentiellement liés au conseil et une sur-proportion de femmes

    Les conseillers et gestionnaires représentent 60 % des salariés. Par ailleurs, l’ensemble des salariés de l’OPCO, 77 % sont des femmes10.

    Une forte progression des dépenses de rémunérations

    La masse salariale a progressé de plus de 16,6 millions d’euros, soit une augmentation de plus de 28 % en l’espace de trois ans (proche de l’évolution des effectifs), correspondant à une augmentation annuelle moyenne de près de 5,5 M€.

    Pour la Cour :

     « Cette dynamique n’est pas soutenable au regard des ressources de l’opérateur et suscite des interrogations (compte tenu des) difficultés malgré tout persistantes de l’opérateur dans la gestion administrative des dossiers ou le pilotage des marchés. »

    Toutefois, à la date du contrôle, l’opérateur envisageait toujours le recrutement de 120 nouveaux salariés. Ce qui, pour la Cour, est à « contre-courant » des tendances observées dans les autres OPCO, alors même que l’on constate une relative stabilisation du nombre de contrats d’apprentissage.

    Des rémunérations élevées, en particulier pour les cadres dirigeants

    En 2023, les dix plus hautes rémunérations de l’opérateur s’échelonnent de 113 618 € à 202 835 €, avec une moyenne de 135 252 €.

    La Cour note que la rémunération de la directrice générale a été augmentée successivement en 2022, 2023 et 2024. Ces augmentations ont été réalisées sans information préalable au conseil d’administration.

    Par ailleurs, AKTO ne respecte pas l’obligation de publier les rémunérations des trois plus hauts cadres dirigeants prévue par la loi du 23 mai 2006 relative au volontariat associatif et à l’engagement éducatif11.

    Des ruptures conventionnelles coûteuses et sans délégation de pouvoir du conseil d’administration

    16 ruptures conventionnelles ont été signées entre janvier 2020 et fin 2021, sans délégation nécessaire du conseil d’administration. La direction générale engageant donc des dépenses importantes et non autorisées.

    Le coût total des ruptures conventionnelles et des licenciements d’anciens directeurs généraux s’élève à plus de 1,2 million d’euros. Une rupture conventionnelle a ainsi porté sur un montant brut de 405 000 euros.

    Une politique sociale généreuse et parfois peu contrôlée

    Une politique sociale avantageuse

    AKTO s’assure la fidélisation de ses salariés à travers une politique sociale attractive : épargne salariale, protection sociale, accord d’intéressement, conditions de travail.

    À titre d’exemple, l’accord d’intéressement prévoit une enveloppe globale d’un million d’euros12, pouvant aller jusqu’à 1,2 million d’euros en fonction de l’atteinte des objectifs.

    En conséquence, le turn-over est relativement faible, même s’il est en hausse : de 6,4 % en 2020 à 18,4 % en 202313. L’ancienneté moyenne est de 9,25 ans.

    Un avantage en nature généralisé : la mise à disposition de véhicules de fonction

    AKTO dispose d’une importante flotte automobile, avec 345 véhicules de fonction.

    Autrement dit : un salarié sur trois dispose d’un véhicule de fonction. Cela représente évidemment un avantage en nature très significatif.

    La Cour invite l’Opco à gérer la flotte de véhicules de façon moins dispendieuse, compte tenu du doublement de la dépense en quatre ans.

    Une gestion des notes de frais peu scrupuleuse

    La Cour relève également une utilisation récurrente de cartes de paiement par certains salariés, notamment les directeurs régionaux et membres du comité de direction. Par ailleurs, la directrice générale a, à plusieurs reprises, effectué des dépenses personnelles avec ces cartes professionnelles (remboursées ensuite).

    Autre fait étrange : certains salariés disposent de telles cartes de frais pour des raisons « historiques » et qui ne tiennent pas à leurs fonctions actuelles.

    La Cour précise logiquement que cette pratique ne peut perdurer pour une multitude de raisons :

    • L’absence d’habilitation préalable du conseil d’administration,
    • Le rattachement à un nombre de bénéficiaires non déterminé,
    • L’absence de contrôle et la validation hiérarchique peu rigoureuse,
    • L’absence de barèmes et la substitution aux ordres de mission14,
    • Le non-respect des marchés publics.
    • Par ailleurs, la directrice des finances et le responsable du pôle fonctionnement disposent de droits en écriture qui devraient, à l’évidence, interdire la détention d’une telle carte.

    Ce caractère dispendieux se retrouve aussi dans les dépenses liées aux frais de déplacement, de réception et d’événementiel : avec 6,1 millions d’euros pour 2022 et 6,2 millions d’euros pour 2023.

    Des financements de l’OPCO : portés par l’apprentissage et les subventions de l’État

    Une montée en puissance de l’apprentissage

    Cette montée en puissance se révèle notamment dans les produits de formation de l’organisme :

    La loi du 5 septembre 2018 pour la liberté de choisir son avenir professionnel transfère la gestion des contrats d’apprentissage des Régions aux nouveaux OPCO à compter du 1er janvier 2020.

    L’année 2020 a été particulièrement dense dans l’apprentissage, marquée par des aides à l’embauche de l’État en sortie de crise sanitaire.

    Des financements volontaires très faibles

    Les OPCO sont censés être un outil au service des branches professionnelles et des entreprises. Toutefois, force est de constater que la section budgétaire « Plan volontaire » est, ici encore, essentiellement constituée de subventions publiques : État, Régions, Union européenne.

    En 2020, les subventions représentaient 54 % du total des produits de la section budgétaire, 67 % en 2021. Cette dynamique est notamment portée par des conventions budgétaires signées avec l’État au titre du FNE-Formation :

    Une gestion financière problématique

    Une direction financière peu réactive et outillée

    La direction financière de l’OPCO est substantielle, puisque composée de 48 salariés, organisés en trois pôles : fonctionnement, formation et contrôle interne.

    Cependant, la Cour relève dans son contrôle « de réelles difficultés à obtenir rapidement des informations fiables ».

    Malgré l’importance des montants gérés et les dépenses en matière de systèmes d’informations, la direction financière de l’OPCO semble peu appropriée :

     « Les salariés recourent à des fichiers Excel pour la préparation et le suivi budgétaire, avec tous les risques d’erreurs et de fuites de données que cela implique. Le déploiement d’un système d’information financier est resté à l’état de réflexion, l’opérateur ayant voulu concentrer prioritairement ses efforts sur le système d’information global. »

    Des processus d’achats non maitrisés

    Le constat est similaire s’agissant des achats publics, puisque :

     « Près de cinq ans après la création de l’Opco, la structuration de la commande publique reste lacunaire. Il n’existe toujours pas, fin 2024, de stratégie d’achats et les préalables indispensables à celle-ci. »

    « AKTO n’apparaît pas davantage en capacité de mesurer l’efficience de cette activité (taux d’infructuosité non fiabilisé, mesure des économies générées, délais moyens de mise en œuvre des procédures, recensement des incidents).

    « Plus important, l’analyse de la balance des fournisseurs transmise par la direction financière montre que l’essentiel des dépenses de fonctionnement ne respecte pas les dispositions du code de la commande publique. »

    Un contrôle interne très en retard et encore non finalisé

    Le pôle contrôle interne est composé de six agents et d’un chef de pôle. Toutefois, ce n’est qu’au cours du premier trimestre 2024 (cinq ans après la création d’AKTO) que l’OPCO s’est doté d’une charte du contrôle interne.

    Une cartographie des risques est présentée comme devant être opérationnelle durant l’année 2025.

    À l’évidence, la Cour des comptes est donc peu timorée sur cette gestion très légère des fonds publics :

    « Alors que l’opérateur gère plus de deux milliards d’euros de crédits avec plus de 1 100 collaborateurs, ces carences dans le déploiement d’un plan de maîtrise des risques ne sont pas acceptables. »

    Une lutte contre la fraude extrêmement réduite

    Le gouvernement communique désormais sur l’impératif de la lutte contre les fraudes dans le secteur de l’apprentissage15. Pour autant, l’OPCO AKTO ne réalise que peu d’actions concrètes :

    En matière de lutte contre la fraude, l’essentiel des contrôles de l’OPCO AKTO porte sur l’identité des organismes, la fiabilité des informations fournies et le contrôle des coordonnées bancaires. Les véritables contrôles sont délégués à un tiers16.

    La Cour relève d’ailleurs que l’OPCO assume une « vision restrictive de son rôle (…) d’autant plus paradoxale que dans ses “conditions générales”, l’opérateur rappelle justement les contrôles qu’il est habilité à mettre en œuvre, ainsi que leurs modalités, d’une ampleur bien plus importante17. »

    Des délais d’engagement (et de paiement) des contrats d’apprentissage qui « révèlent d’importantes difficultés »

    En 2023, le délai moyen entre le dépôt et le début d’un contrat est de 108 jours, contre 48 jours pour la moyenne des opérateurs. Par ailleurs, cet indicateur se dégrade pour AKTO, alors qu’il continue de se réduire pour les autres opérateurs.

    1. Ce qui signifie que l’État n’exerce pas de « tutelle » directe sur ces organismes : nomination du dirigeant, droits de vote au conseil d’administration, avis sur le budget… ↩
    2. Dans le code du travail, au Livre VI consacré à la formation professionnelle. ↩
    3. Tableau 5 de l’Annexe IV de la Revue de l’inspection générale des finances des dépenses publiques d’apprentissage et de formation professionnelle de mars 2024. Les frais de gestion des autres dispositifs comme le plan de développement des compétences pour les petites entreprises ou le Fonds national pour l’emploi Formation (FNE-Formation) ne sont pas décomptés. Le montant total devrait donc se rapprocher 800 millions d’euros. ↩
    4. https://www.opco2i.fr/les-opco-dressent-un-premier-bilan/ ↩
    5. Au titre du programme 155 de la mission Travail Emploi de la loi de finances pour 2025. ↩
    6. Les OPCA, pour organisme paritaire collecteurs agréés, collectaient directement les fonds de la formation professionnelle (aujourd’hui, ce sont les URSSAF), mais sans la taxe d’apprentissage. Ils finançaient essentiellement les contrats de professionnalisation et les plans de formation des petites et moyennes entreprises (aujourd’hui, il est question de « plan de développement des compétences »). ↩
    7. Les autres OPCO émanent le plus souvent de fédérations professionnelles, à l’exception de l’OPCO Entreprises de proximité, qui rassemble les deux autres organisations patronales interprofessionnelles : la CPME et l’U2P. ↩
    8. Pour rappel, des centaines de millions d’euros de paiements transitent chaque mois par l’OPCO. Cette prise en compte tardive de la lutte contre la fraude interroge. ↩
    9. Chaque OPCO acquitte de sa contribution unique pour le financement de la formation professionnelle auprès de l’URSSAF. Toutefois, ces paiements sont attachés à la convention collective appliquée par l’entreprise et chacune de ces conventions collectives est elle-même rattachée à un OPCO. ↩
    10. Elles sont toutefois moins nombreuses dans les fonctions managériales (66 %) et supports (60 %). ↩
    11. Obligation qui s’impose aux associations dont le budget annuel est supérieur à 150 000 € et qui reçoivent un
      montant de subventions supérieur à 50 000 €. ↩
    12. Soit un montant brut moyen de 1 087 euros au titre de 2022. ↩
    13. Ce qui peut être lié aux recrutements récents. ↩
    14. La Cour note ainsi que deux salariés ont bénéficié, par notes de frais, de remboursement de leurs trajets domicile-travail. Certains membres du comité de direction se font rembourser des dépenses de taxi ou des nuits d’hôtel à Paris, alors qu’il s’agit de leur domicile professionnel. ↩
    15. Communiqué de presse du 10 janvier 2025 de Élisabeth Borne, ministre d’État, ministre de l’Éducation nationale, de l’Enseignement supérieur et de la Recherche, et Philippe Baptiste, ministre chargé de l’Enseignement supérieur et de la Recherche. ↩
    16. Le groupement inter-entreprises D20F. ↩
    17. Des contrôles de service fait, qui peuvent être approfondis et se réaliser sur place. Des contrôles de qualité, qui peuvent porter également sur l’ingénierie pédagogique, les tarifs… Or, la Cour note que ces contrôles : « qui ouvre(nt) potentiellement
      l’accès à des données nombreuses n’est pas développé. » ↩
    Professeur devant un tableau d’équations