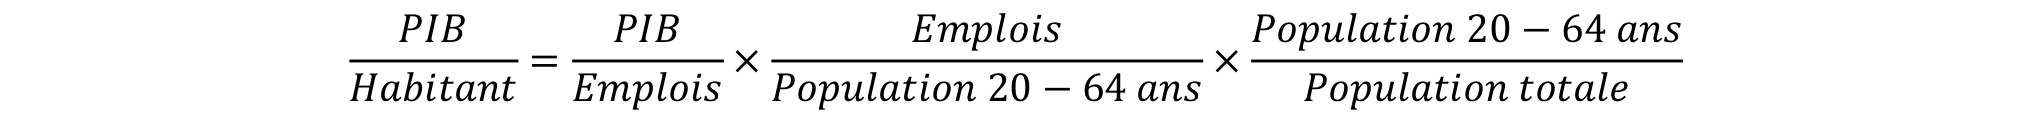
Étiquette : Sécurité sociale

  • Le Déploiement de l’Intelligence Artificielle dans l’Administration, rapport de l’Inspection générale des finances, de l’Inspection générale des affaires sociales et de l’Inspection générale de l’administration

    Le Déploiement de l’Intelligence Artificielle dans l’Administration, rapport de l’Inspection générale des finances, de l’Inspection générale des affaires sociales et de l’Inspection générale de l’administration

    Temps de lecture : 10 minutes.

    En juillet dernier a été publié un petit rapport (mais aux longues annexes) sur l’intelligence artificielle (IA) dans les administrations, après quelques tergiversations du Gouvernement1.

    Le sujet est en effet brûlant et peut susciter des interprétations contrastées dans un contexte de campagne préélectorale. Le contenu du rapport est toutefois mesuré dans ses constats comme dans ses recommandations et peine (il me semble) à instiller une hauteur de vue sur ce qui constitue la grande rupture technologique du début du siècle.

    Le Déploiement de l’IA dans les Administrations Publiques

    Les Caractéristiques de l’IA Post-2010

    Pour les inspecteurs, la technologie d’intelligence artificielle (IA) connait un tournant majeur depuis le début des années 2010, avec l’apprentissage automatique (machine learning) et profond (deep learning). Ces avancées sont notamment liées à la disponibilité des données et à l’augmentation des puissances de calcul permettant le traitement de ces données.

    Parallèlement, les administrations, comme les entreprises privées, ont introduit des règles explicites et déterministes au sein de leurs systèmes d’information pour automatiser des tâches répétitives. Cependant, ces dispositifs (notamment de RPA2) sont peu performants s’agissant des documents non structurés (textes libres, documents non préformatés, etc.).

    La période récente est marquée par l’introduction d’une IA générative et surtout agentique, présentant la possibilité de traitements autonomes des tâches. Ainsi, la typologie de tâches automatisables s’élargit3.
    Source : Plexels, Markus Winkler
    Source : Plexels, Markus Winkler

    Pour les inspecteurs, deux propriétés fondamentales caractérisent l’IA contemporaine :

    • L’autonomie fonctionnelle : l’apprentissage autonome à partir de données4
    • La capacité de déduction : assise sur le système prédictif et la contextualisation permise par le traitement.

    Cependant, ces systèmes d’IA sont également classés dans le règlement européen sur l’IA comme « à haut risque », en particulier dans des politiques publiques sensibles : prestations sociales, systèmes éducatifs, ressources humaines…

    Le rôle de l’utilisateur est donc essentiel, en particulier dans l’analyse des résultats. Le modèle prédictif étant par nature générateur d’informations plausibles, mais inexactes.

    Il n’en demeure pas moins que l’introduction de l’IA pourrait dépasser la seule gestion de tâches administratives routinières et répétitives pour embarquer une relation avec les usagers multimodale et complète d’accompagnement.

    Des Exemples de Déploiements Réussis dans des Entreprises et Administrations

    En 2025, le secteur privé mondial a investi environ 1 800 milliards de dollars dans l’IA et devrait doubler cet investissement en 2027.

    Les usages les plus fréquents concernent le marketing et la relation client, ainsi que l’efficience opérationnelle des fonctions supports.

    Les exemples d’intégration réussis promeuvent un nouvel modèle de gestion de l’entreprise avec un plan stratégique dédié et une intégration générale de l’IA dans les processus et la gouvernance de l’entreprise.

    Les clés de la réussite sont : un pilotage stratégique (portage du PDG et du COMEX), des objectifs spécifiques et pluriannuels, des données disponibles, la formation des techniciens, commerciaux et managers, une démarche itérative d’expérimentation / industrialisation.

    Les entreprises gestionnaires d’importantes bases de données et avec des processus numériques déjà avancés sont les pionnières de l’intégration IA. Il s’agit principalement des secteurs technologiques, des médias, de la santé, de la banque et des assurances. Autrement dit, des secteurs déjà fortement numérisés et très concurrentiels5.

    S’agissant des administrations, les fonctions fiscales et les politiques sociales sont les plus concernées par les développements de solution IA dans les pays de l’OCDE.

    Les deux objectifs poursuivis par les administrations concernées sont :

    • L’efficience : automatisation, réduction des coûts, optimisation des processus et
    • La qualité de service : accompagnement, réduction des erreurs.

    En termes de souveraineté, la majorité des pays visent un contrôle des infrastructures et des données, sans développer d’outils autonomes, les technologies n’étant pas maîtrisées par les administrations6.

    Les Développements de Solutions IA dans les Administrations Françaises

    Les inspecteurs relèvent tout d’abord l’usage diffus et caché de l’IA par les agents publics, le « shadow IA ». Dans une étude du Syndicat national des directions générales des collectivités territoriales (SNDGCT) de septembre 2025, 40 % des agents de collectivités disent ainsi utiliser une ou des solutions personnelles d’IA dans leur travail.

    La sortie du « shadow IA » doit donc être une priorité. Pour ce faire, les inspecteurs recommandent :

    • L’établissement de chartes sur l’utilisation de l’IA au travail (protection des données, interprétation des résultats), en particulier s’agissant des solutions commerciales ;
    • La mise à disposition d’équipements IA généralistes et sécurisés pour les agents dans leur usage professionnel.

    S’agissant des solutions IA officiellement déployées au sein de l’État, la direction nationale du numérique (DINUM) identifie 141 produits relevant de 80 entités différentes. S’agissant des collectivités, la moitié des communes de plus de 3 500 habitants aurait initié au moins un projet IA en 2025. Dans la sphère sanitaire et sociale, France Travail semble être l’opérateur le plus avancé avec 68 cas d’usage IA début 2026, dont 27 déployés.

    D’une façon générale, l’adoption de l’IA par les administrations françaises est récente, voire très récente. La moitié des produits IA recensés par la DINUM début 2026 ont été lancés en 2024 ou 2025.

    Les trois grandes catégories de produits IA développés par les administrations :

    • La mise à disposition d’outil IA généralistes, de type GPT, permettant la recherche d’information, la synthèse, la rédaction de textes, la traduction et la production de comptes rendus ;
    • La création de solutions IA pour les fonctions supports, comme les achats, les affaires juridiques ou les ressources humaines. Leur objectif étant d’optimiser les processus et de faciliter les prises de décisions en structurant des flux d’information complexes ;
    • La troisième catégorie concerne l’application de l’IA à des métiers spécifiques : contrôle, relation usager, etc.

    À cet égard, les inspecteurs relèvent la grande décentralisation en matière de développement de solutions IA. La DINUM n’exerçant pas une gouvernance nationale sur le sujet.

    Au sein même des administrations, le sujet IA demeure un sujet technique, à la main des directions des systèmes d’informations, et n’est pas intégré dans une stratégie globale, avec un portage de la direction générale.

    En l’absence d’objectifs explicites, l’IA reste perçue comme un outil optionnel, dont les bénéfices sont diffus, non mesurés et donc non pilotables. D’ailleurs, les initiatives publiques françaises restent largement financées sur des enveloppes d’innovation ou de modernisation, insuffisantes pour absorber les coûts structurels d’un projet d’IA, ce qui conduit à une accumulation de POC techniquement réussis, mais budgétairement non soutenables. Or, la diffusion d’une IA régulée dans le public nécessite un changement de paradigme budgétaire, assimilant l’IA non à un investissement ponctuel, mais à une dépense récurrente.

    Pour les inspecteurs, l’action publique est pour partie une « industrie » de la donnée et de la norme7, elle dépend davantage que les entreprises des fonctions de « back-office ». Elle est donc plus exposée à une transformation de ses pratiques, même si les contraintes sont élevées : pression budgétaire et dette technique du fait du sous-investissement dans le numérique8, choix politiques, sensibilité des données et des usages.

    L’IA Comme Levier de Transformation et d’Efficience de la Gestion Publique

    La Difficulté d’Evaluer les Gains

    Les inspecteurs relèvent la difficulté à évaluer les gains susceptibles d’être générés par l’IA. De toute manière, il est de leur point de vue essentiel de dépasser cette approche de court-terme9 pour envisager le gain en termes d’efficacité des organisations publiques.

    Les inspecteurs comparent ensuite les différents travaux tendant à envisager l’impact économique de l’IA. Outre le gain de productivité et l’effet sur la croissance (variable selon les approches), les effets sont très différenciés en fonction des tâches exercées.
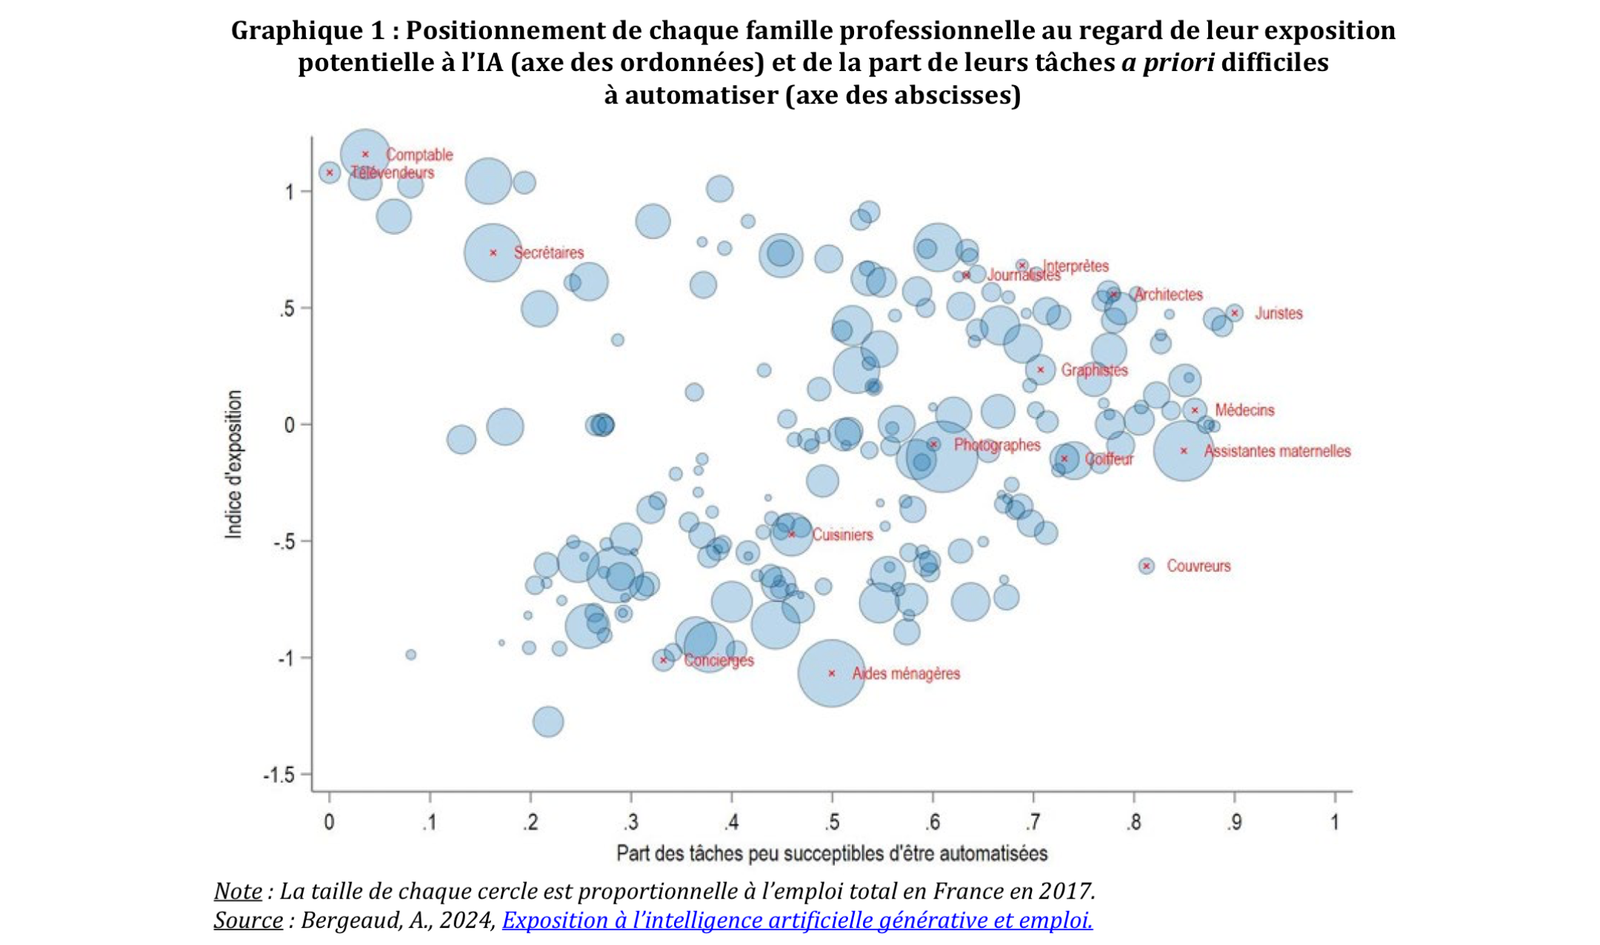
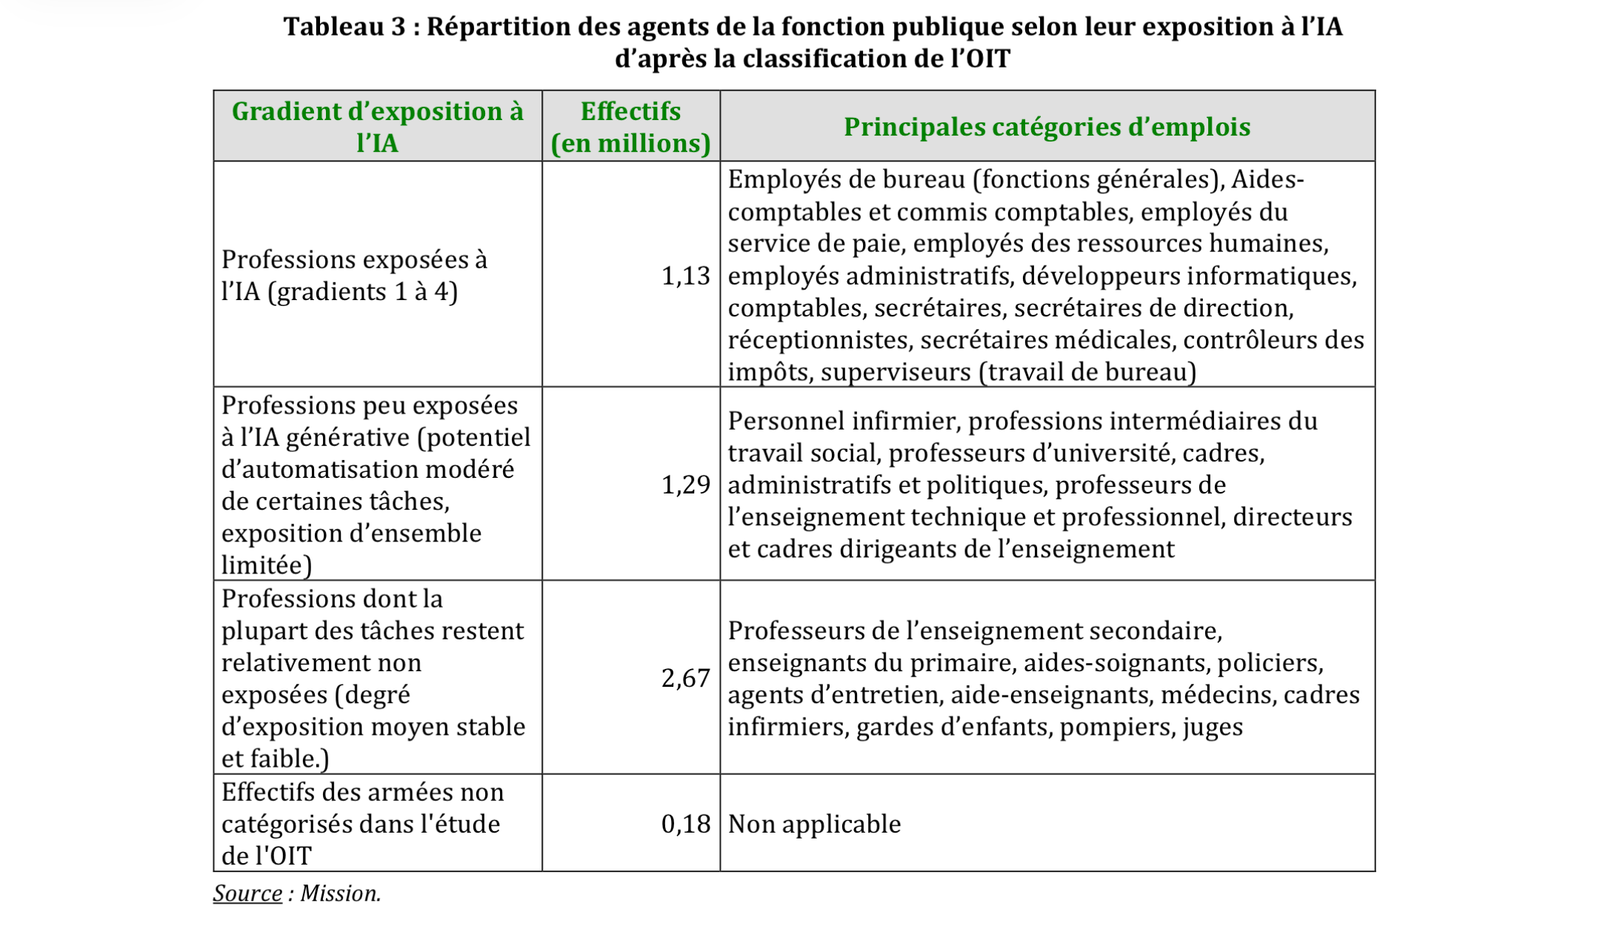
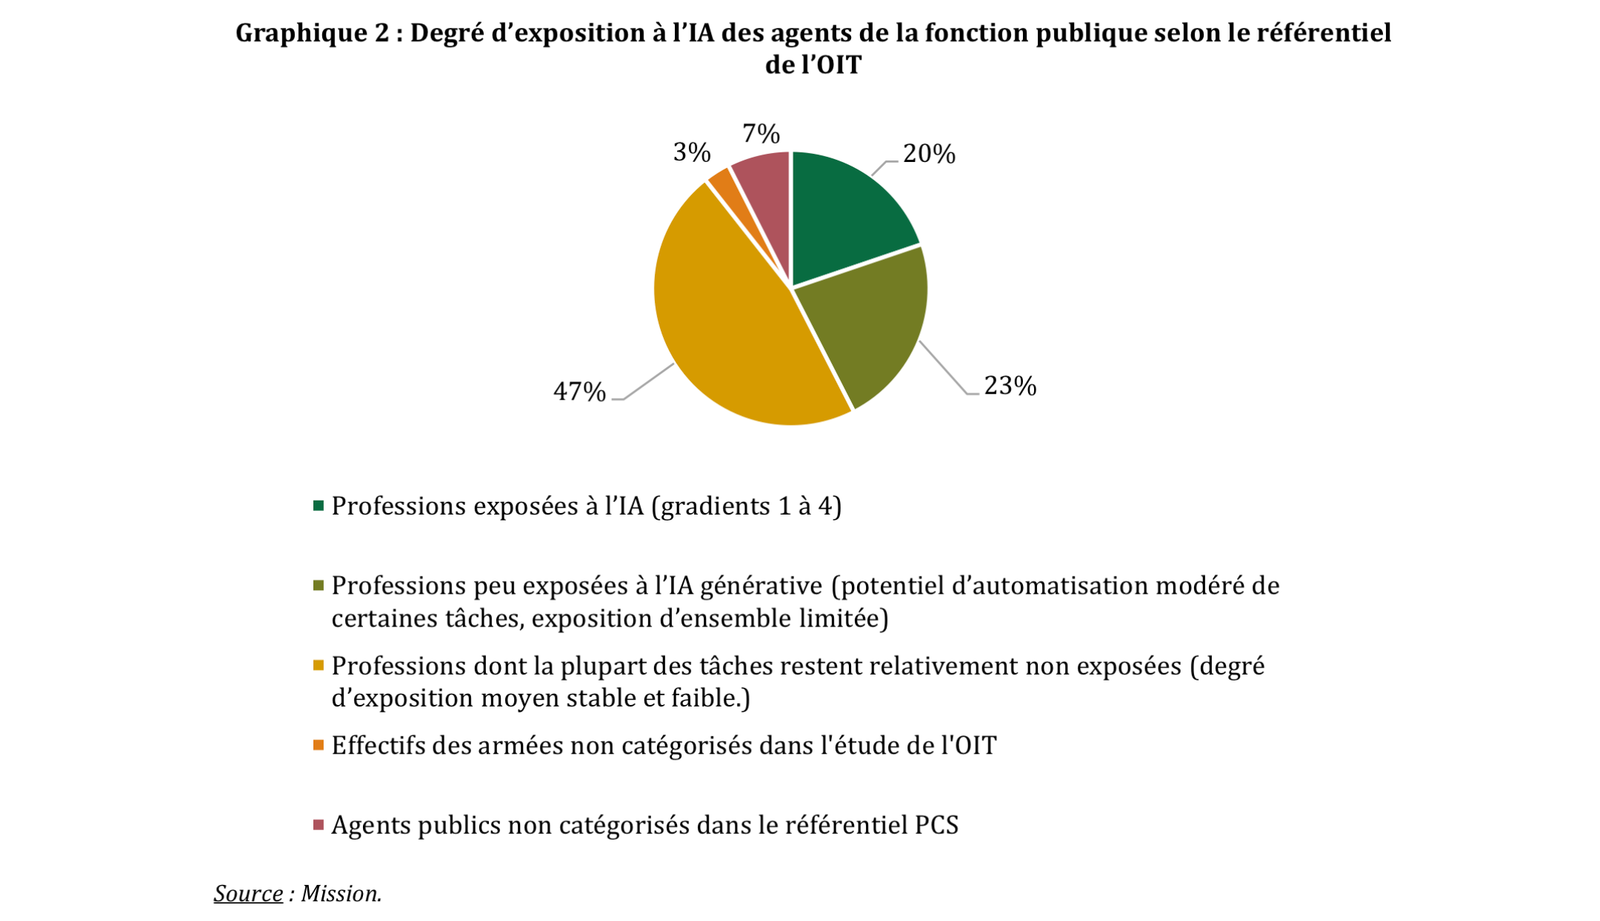
    En raisonnant par gradient (de 1, exposé partiellement à 4, une exposition quasiment complète)10, il ressort que :

    • 20 % des agents publics sont considérés comme exposés, dont plus des 2/3 (13 %) sont dans les catégories 3 et 4 ;
    • 23 % sont peu exposés,
    • 47 % ne sont pas exposés11 ;
    • Le reliquat est composé de militaires (non étudiés) et de professions non classifiées.
    Les Gains en Productivité et en Qualité Permis par l’IA

    Le gain des solutions généralistes est déjà évident, qu’il s’agisse de la rédaction de comptes rendus, de la génération de mails, de synthèses, de recherches simples, etc.

    Dans les fonctions support, déjà fortement exposées, des gains de 20 à 40 % sont possibles, sans changement des processus.

    • La direction des achats de l’État estime ainsi que certaines tâches peuvent être optimisées jusqu’à 60 % (sourcing, rédaction de documents contractuels, synthèse d’offres) ;
    • De manière similaire, la direction des affaires juridiques des ministères économiques et financiers a mis à disposition de ses juristes un outil permettant de diviser par deux le temps de recherche documentaire ;
    • Des outils existent également en matière RH pour faciliter la rédaction de fiches de poste.

    En conséquence, la mission encourage les ministères à développer des outils communs et partagés.

    Dans les services déconcentrés, une solution d’IA a par ailleurs été mise à disposition des agents pour accélérer le traitement des suggestions et avis des usagers. Le bilan réalisé par la direction interministérielle de transformation publique (DITP) indique que cette solution d’IA a permis :

    • de diviser le délai de réponse moyen par six, en le faisant passer de 19 à 3 jours, et
    • d’augmenter la part d’usagers jugeant les réponses utiles, de 68 % avec la solution d’IA contre 57 % sans cette dernière.

    Auprès des agents publics, l’IA apporte également un gain de confort et de qualité de vie au travail en supprimant les tâches les plus chronophages (comme le préremplissage de formulaires, la vérification ou la synthèse de dossiers volumineux). Elle allège également certaines tâches dans un environnement normatif complexe

    Enfin, les inspecteurs évoquent assez étrangement l’IA comme un élément d’attractivité auprès des jeunes générations. Proposer de l’IA permettrait de rassurer les jeunes générations sur la capacité de l’employeur public à proposer un cadre de travail moderne et efficace12.

    Les Externalités Négatives

    Le premier obstacle au développement de l’IA est celui du coût. De 2023 à 2025, la DINUM a engagé 8,7 millions d’euros dans le développement de l’IA pour l’État. Ce qui est évidemment très modéré, mais les exemples d’investissements dans le secteur privé témoignent du risque de dérapage13.

    Par ailleurs, l’adoption de projets IA implique des coûts spécifiques, notamment par la maintenance, de la formation du personnel et surtout des enjeux de sécurité et de souveraineté.

    Les Conditions d’un Développement Réussi de l’IA dans les Administrations

    Le déploiement de l’IA dans les administrations publiques reste freiné par une puissance de calcul insuffisante, des systèmes d’information (SI) obsolètes et des initiatives éparses ayant conduit à une fragmentation des ressources et à une sous‑utilisation des capacités existantes.

    La mission invite à réfléchir posément au « make or buy » pour identifier les options possibles pour l’État. Par ailleurs, l’usage d’infrastructure interministérielle doit être privilégié pour assurer simultanément la souveraineté, la cybersécurité, la frugalité, le dimensionnement des modèles et leurs évolutions en fonction des besoins.

    Pour ce faire, elle invite la direction de la sécurité sociale pour les organismes de la sécurité sociale et la DINUM pour l’État à exercer une gouvernance contraignante sur les futurs développements afin de définir une architecture SI socle (sécurité, performance, souveraineté, évolutions).
    Source : Pexels, Pavel Danilyuk
    Source : Pexels, Pavel Danilyuk

    La Maitrise des Risques

    Les échecs documentés de systèmes d’IA publics montrent l’ampleur des risques opérationnels, juridiques et réputationnels en cas de déploiement insuffisamment maîtrisé.

    • En Espagne, le système MeQA a dû être retiré en quelques heures après des erreurs répétées dans l’autorisation de médicaments, générant interruption de service, coûts de remédiation et perte de confiance durable ;
    • Les Pays-Bas ont connu un scandale d’ampleur nationale avec SyRI, outil de lutte contre la fraude sociale jugé discriminatoire, puis interdit par la justice, entraînant enquêtes, indemnisations et contribuant à la démission du gouvernement ;
    • En Australie, le système automatisé de recouvrement « Robodebt » a généré des milliers de dettes infondées avant d’être jugé illégal ;
    • Aux États-Unis, l’algorithme COMPAS, utilisé pour évaluer le risque de récidive, a été reconnu comme biaisé, révélant les risques majeurs liés à des modèles opaques dans la décision publique.

    Pour se prémunir de telles dérives, les évaluations renforcées avant tout développement opérationnel sont incontournables et doivent être embarquées tout au long du cycle de vie du dispositif.

    Cette maitrise des risques suppose aussi une structuration institutionnelle pour guider les administrations et contrôler les pratiques.

    Il s’agit en particulier des autorités nationales ayant été désignées autorités de surveillance pour la mise en œuvre du Règlement européen sur l’intelligence artificielle :

    • La Commission nationale de l’informatique et des libertés (CNIL),
    • La direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) et
    • L’institut national pour l’évaluation et la sécurité de l’intelligence artificielle (INESIA), créé en 2025 et piloté par le secrétariat général de la défense et de la sécurité nationale (SGDSN) et par la direction générale des entreprises (DGE).

    Une Politique Sociale Adaptée

    La politique sociale et notamment le dialogue social constituent une priorité pour les inspecteurs, afin d’inscrire les transformations dans un cadre stratégique, partagé et mobilisateur.

    La question de l’attractivité des métiers numériques et de l’élévation du niveau de compétence moyen des agents publics et de leurs managers est essentielle. La mission propose ainsi la mise à disposition de modules de formation dédiés.

    Enfin, une réflexion globale sur les conditions de travail, la charge mentale, l’autonomie professionnelle et les dynamiques collectives est incontournable14.

    Un Monitoring en Continu du Développement IA

    Pour conclure, les inspecteurs proposent une évaluation en continu :

    • Des modèles : leur performance technique, leur impact sur les processus opérationnels,
    • Des effets : sur les agents et la satisfaction des usagers ;
    • Des risques : avec un suivi fin des risques psychosociaux et de la gestion des compétences ;
    • Du budget : ce monitoring devant également garantir la soutenabilité opérationnelle et budgétaire des solutions déployées.
    1. Le rapport date d’avril 2026 et des discussions ont été relayées dans la presse s’agissant des hésitations du Gouvernement en la matière. ↩
    2. Automatisation robotisée des processus, ou en bon français : « robotic process automation ». ↩
    3. Mais les risques de mauvais traitement également. Une automatisation ratée peut rapidement devenir une catastrophe industrielle, à l’exemple des air bag Takata pour Toyota. ↩
    4. Apprentissage autonome, mais avec une exécution attendue comme conforme aux instructions de l’utilisateur (détermination des finalités). ↩
    5. La course à l’innovation étant un enjeu de survie pour les entreprises concernées. ↩
    6. Et il est improbable que les États parviennent à proposer des solutions compétitives, tant les innovations sont à la fois rapides et coûteuses à développer. Ce désarroi de l’État devant des innovations dont il n’a pas la maitrise semble s’être accéléré depuis la généralisation d’Internet. ↩
    7. L’urbanisation des systèmes d’informations de l’État (et de ses opérateurs) s’enrichit chaque année, comme les textes normatifs. Le tout, au service de politiques de plus en plus techniques, voire foisonnantes. ↩
    8. Les inspecteurs relèvent le caractère généralisé de ce sous-investissement parmi les administrations de l’OCDE. ↩
    9. Ce compromis a peut-être été difficile à écrire pour les inspecteurs généraux des finances co-rapporteurs (auquel cas, je les comprends !). ↩
    10. À partir des travaux de l’Organisation internationale du Travail, « Intelligence artificielle générative et emploi : révision 2025 », 2025. ↩
    11. Les inspecteurs relèvent toutefois que les enseignants sont classés dans cette catégorie, alors même que l’IA peut aider à préparer les matériaux pédagogiques, le programme et les évaluations. ↩
    12. Cet argument, pris isolément, sonne un peu comme une stratégie Potemkine. ↩
    13. Il s’agit probablement du point le plus sensible. Un investissement trop élevé pourrait être considéré comme une gabegie (en admettant celui-ci possible dans les contraintes budgétaires actuelles). Tandis que des investissements trop faibles révéleraient (dans l’interprétation inverse) du retard et un défaut de pilotage stratégique. ↩
    14. On sait que l’IA présente des risques en termes d’épuisement professionnel. ↩
  • Démographie et finances publiques

    Démographie et finances publiques

    Retour sur le rapport de la Cour des comptes de décembre 2025 consacré à la démographie et à ses effets sur les finances publiques.

    Temps de lecture : 13 minutes.

    En introduction, la Cour des comptes rappelle que cet enjeu démographique est désormais prégnant dans ses analyses :

    • Sur la situation des finances publiques (février et juillet 2025) et
    • Sur le système de retraite (février et avril 2025).

    Par ailleurs, le contexte européen, voire international, est désormais celui d’un vieillissement généralisé des populations1.

    Je précise enfin que je traite essentiellement de l’une des composantes de ce bouleversement démographique : le vieillissement. La seconde composante, celle liée à l’immigration, me semble, en effet, plus délicate à traiter en termes de dépenses publiques. Nous le verrons durant cette lecture.

    Le Vieillissement Accéléré de la France

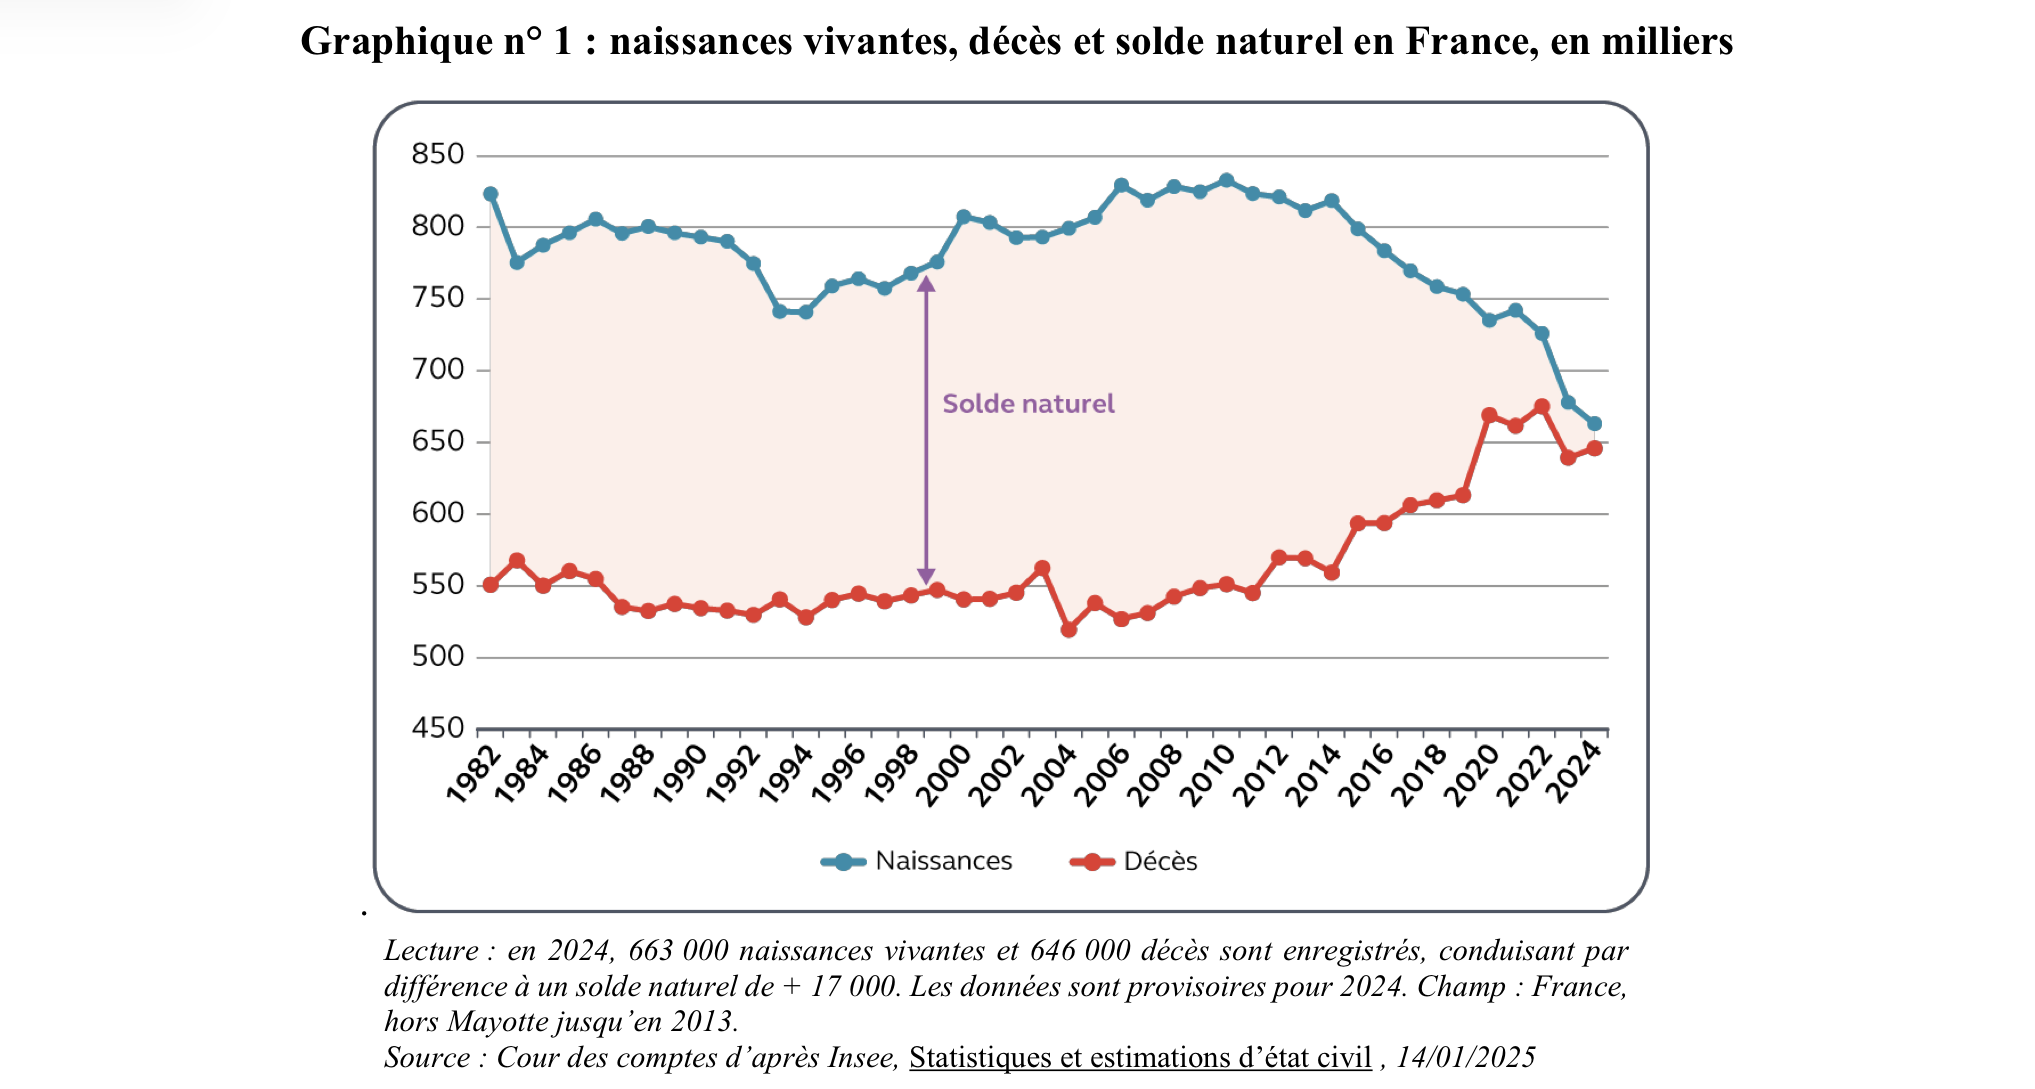
    Fin 2024, la France comptait 68,6 millions d’habitants, répartis au sein d’environ 30 millions de ménages. La population française se caractérise par une structure par âge marquée par un vieillissement progressif

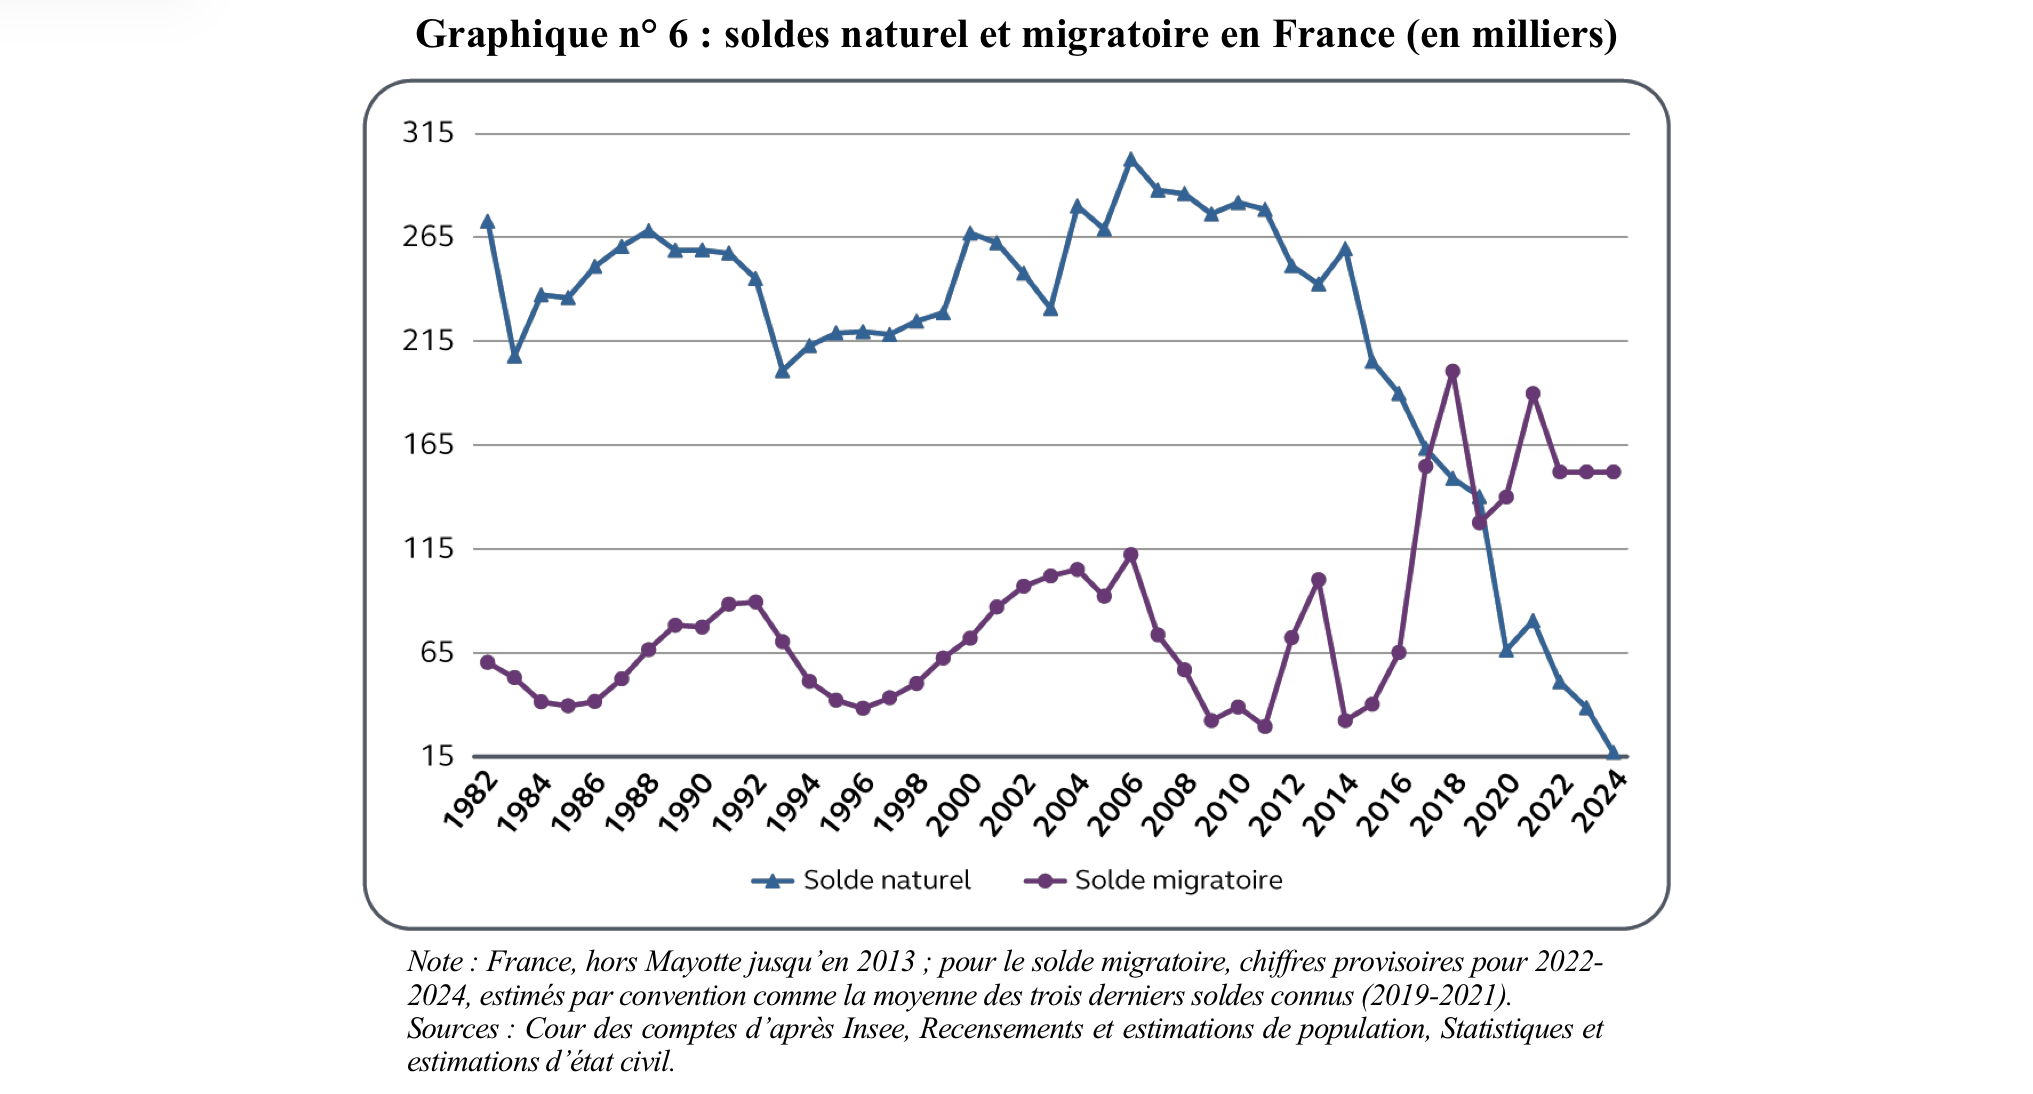
    Le graphique relatif au solde naturel français illustre ce basculement démographique.

    Les Raisons de ce Bouleversement Démographique

    L’Allongement de l’Espérance de Vie (le Vieillissement « Par le Haut »).

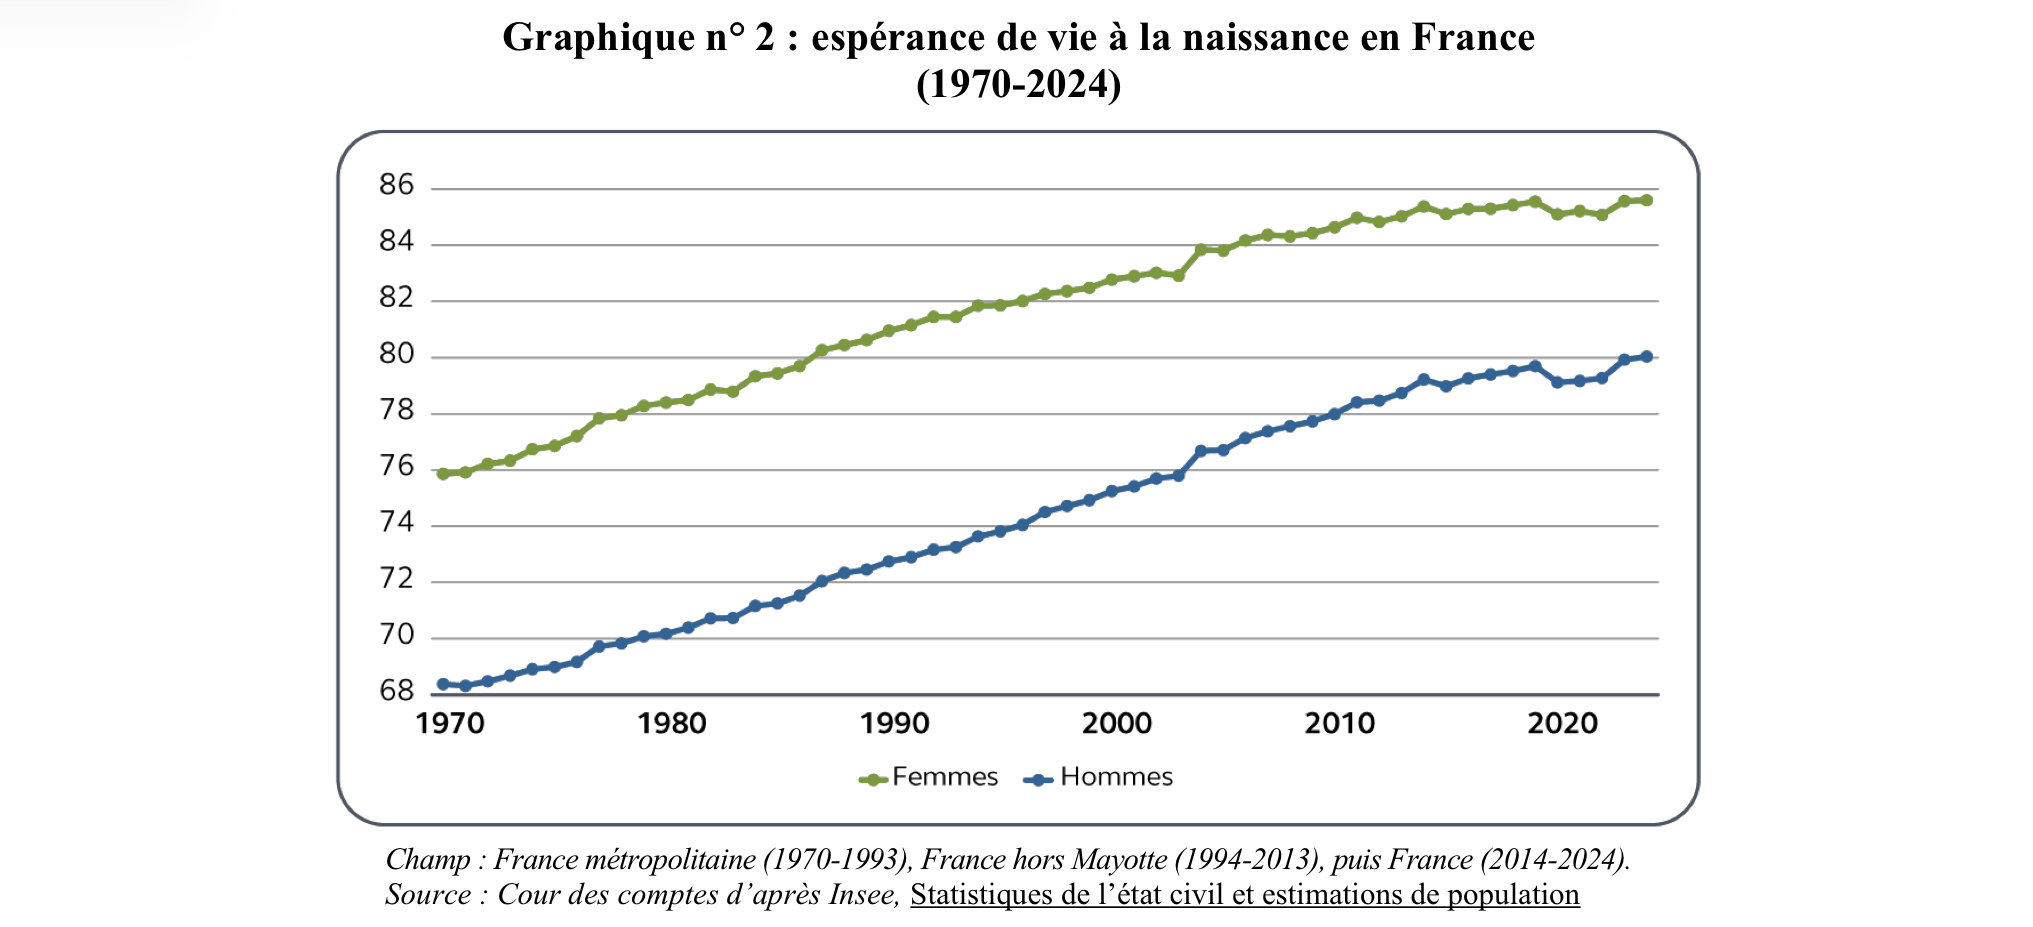
    En 2024, l’espérance de vie à la naissance atteint un niveau historiquement élevé : 85,6 ans pour les femmes et 80,0 ans pour les hommes, soit un gain d’environ 20 ans par rapport à 1946.

    Le vieillissement « par le haut » de la population française s’illustre notamment par l’augmentation du nombre de retraités :

    • En 2022, 17 millions de personnes percevaient une pension de retraite de droit direct d’au moins un régime français,
    • En 2000, c’était le cas de 12,1 millions de personnes (4,9 millions de moins).

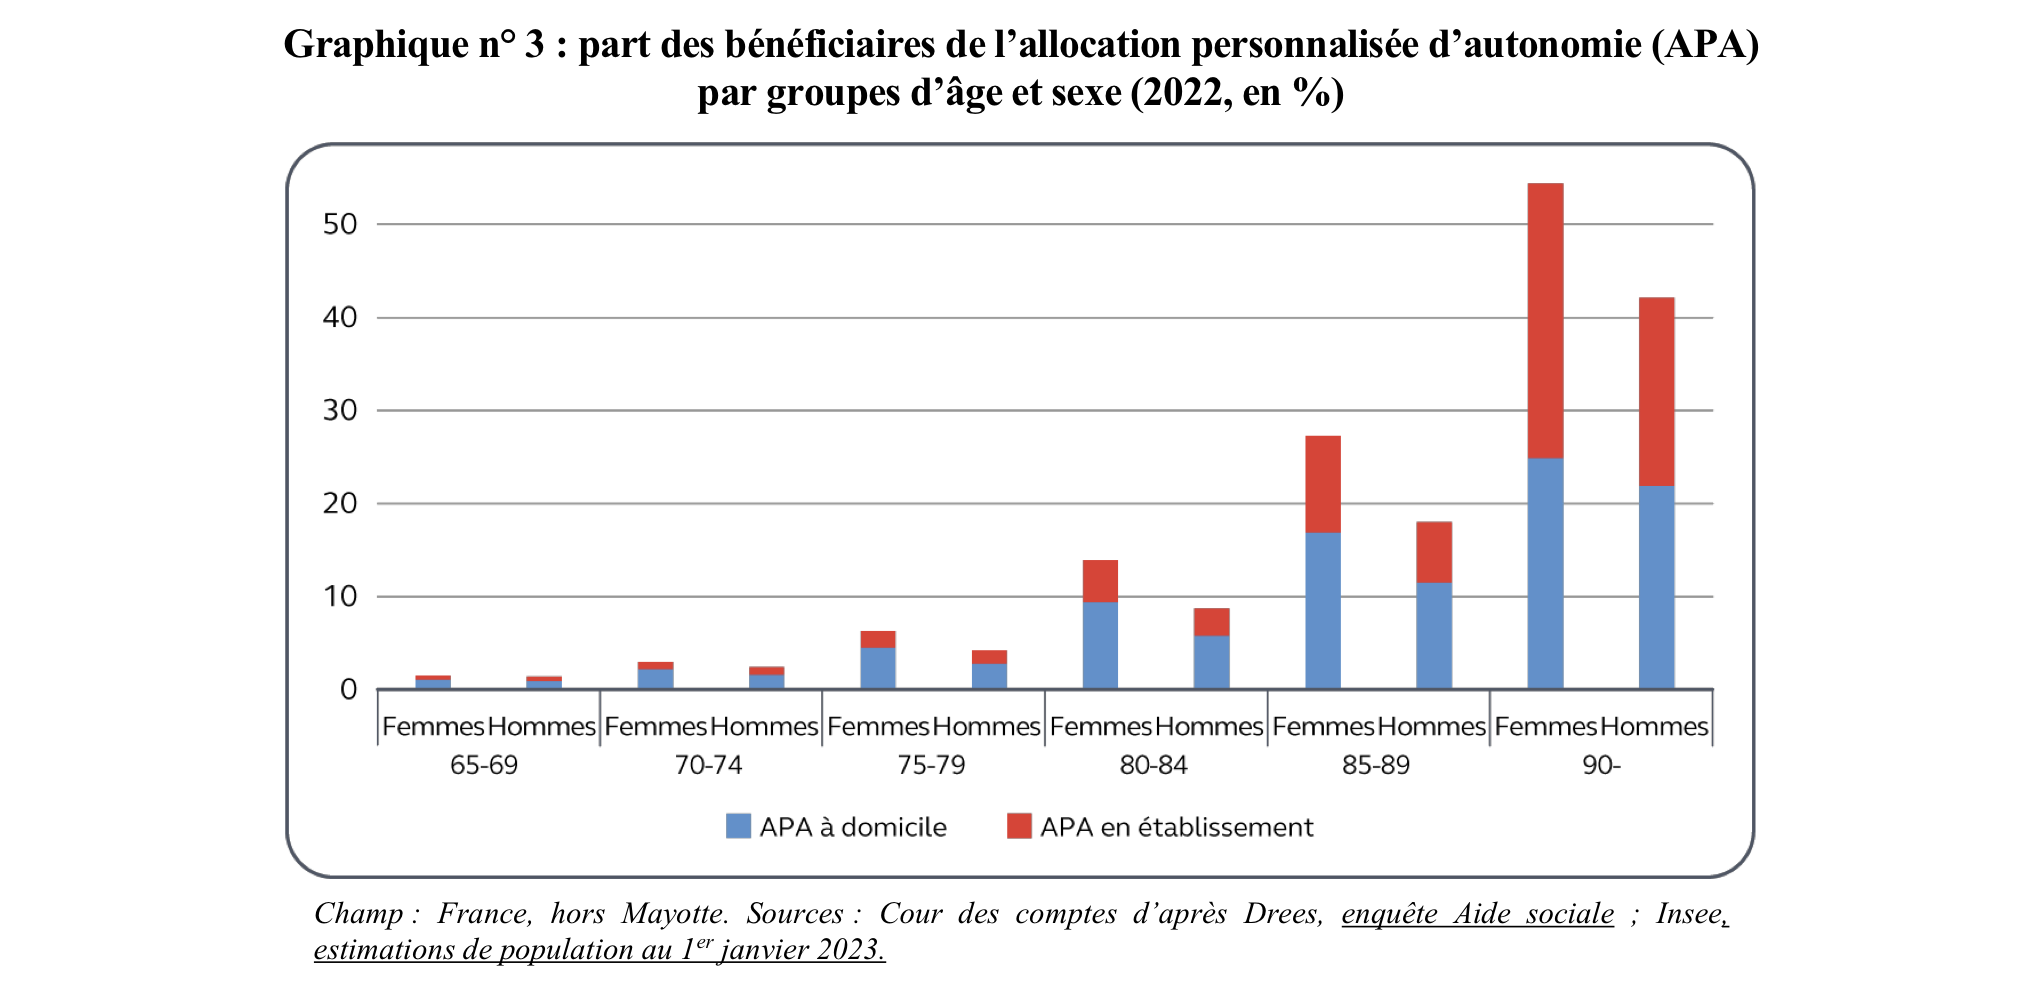
    Un autre instrument de mesure particulièrement sensible est celui de la perte d’autonomie, que l’on peut restreindre au nombre de bénéficiaires de l’APA2 :

    La Baisse des Naissances (le Vieillissement « Par le Bas »)

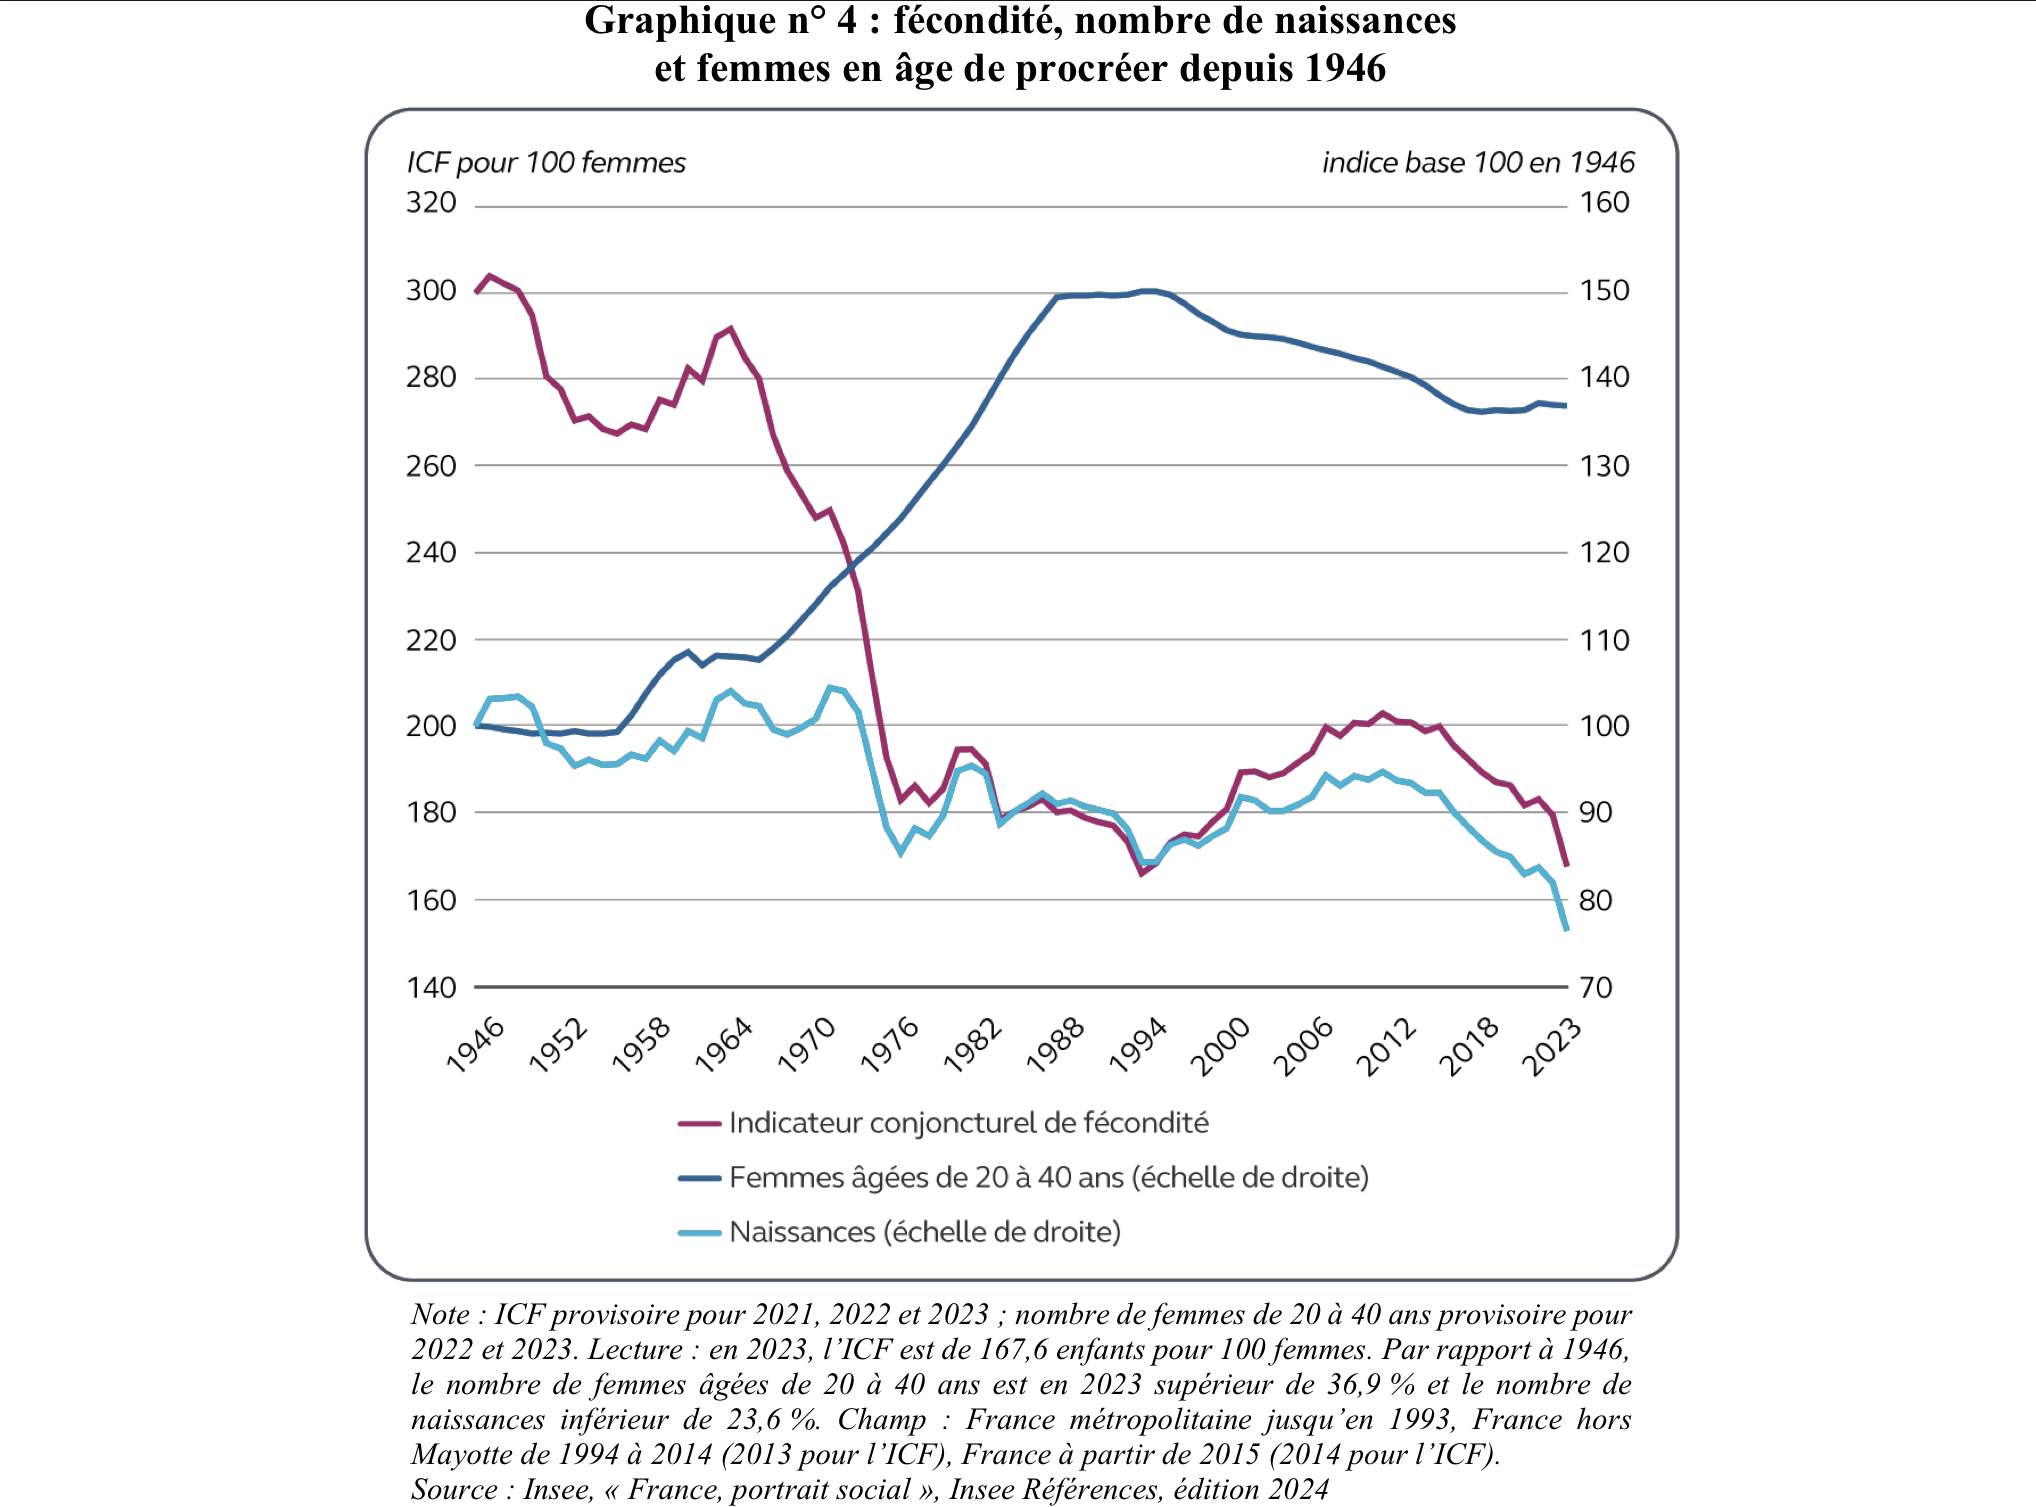
    L’indice conjoncturel de fécondité est ainsi passé de 2,02 enfants par femme en 2010 à 1,62 en 2024 (soit, 162 enfants pour 100 femmes), soit une réduction de près de 20 % en quatorze ans. Ce niveau n’avait jamais été aussi bas depuis la fin de la Seconde Guerre mondiale, à l’exception des années 1993 et 1994.

    Ces évolutions s’accompagnent d’un recul de l’âge moyen des mères, qui s’établit désormais à 31 ans pour l’ensemble des naissances (contre 27 ans en 1975) et à 29 ans pour le premier enfant (contre 24 ans en 1975).

    La Hausse des Flux Migratoires

    Depuis 2017, le solde migratoire a toujours été supérieur à 127 000, contrastant avec un solde de 68 000 personnes par an de 1996 à 2016. En conséquence, leur part dans la population est passée de 7,5 % (part relativement stable des années 1970 à 1990) à près de 10,7 % en 2023.

    En 2022, 40 % des immigrés sont originaires d’Europe (dont une partie d’Ukraine) et 35 % d’Afrique.

    Par ailleurs, ces immigrés sont plus diplômés :

    • En 2022, 54 % des immigrés âgés de 25 ans ou plus étaient titulaires d’un diplôme de l’enseignement supérieur,
    • Ils étaient 47 % dans cette situation en 2010 et 41 % en 2006.

    D’autre part, alors que l’immigration était essentiellement masculine jusque dans les années 1970, elle est dorénavant en majorité féminine3. 

    Inversement, l’émigration augmente également. Elle concerne en particulier des jeunes diplômés, avec près de 110 000 départs en 2022, le plus souvent vers des pays de l’OCDE4 (à 85 %).

    Les Projections Démographiques Françaises

    Les rapporteurs présentent le scénario central de l’INSEE5, le plus communément utilisé, construit sur les fondamentaux suivants :

    • Un indice conjoncturel de fécondité de 1,8 (alors que l’on sait que le dernier indice calculé est de 1,6 et que cet indice est en baisse continue depuis vingt ans) ;
    • Une espérance de vie à la naissance de 90 ans pour les femmes et de 87,5 ans pour les hommes ;
    • Un solde migratoire positif de 70 000 personnes (soit un solde très bas, la moitié de celui constaté aujourd’hui).

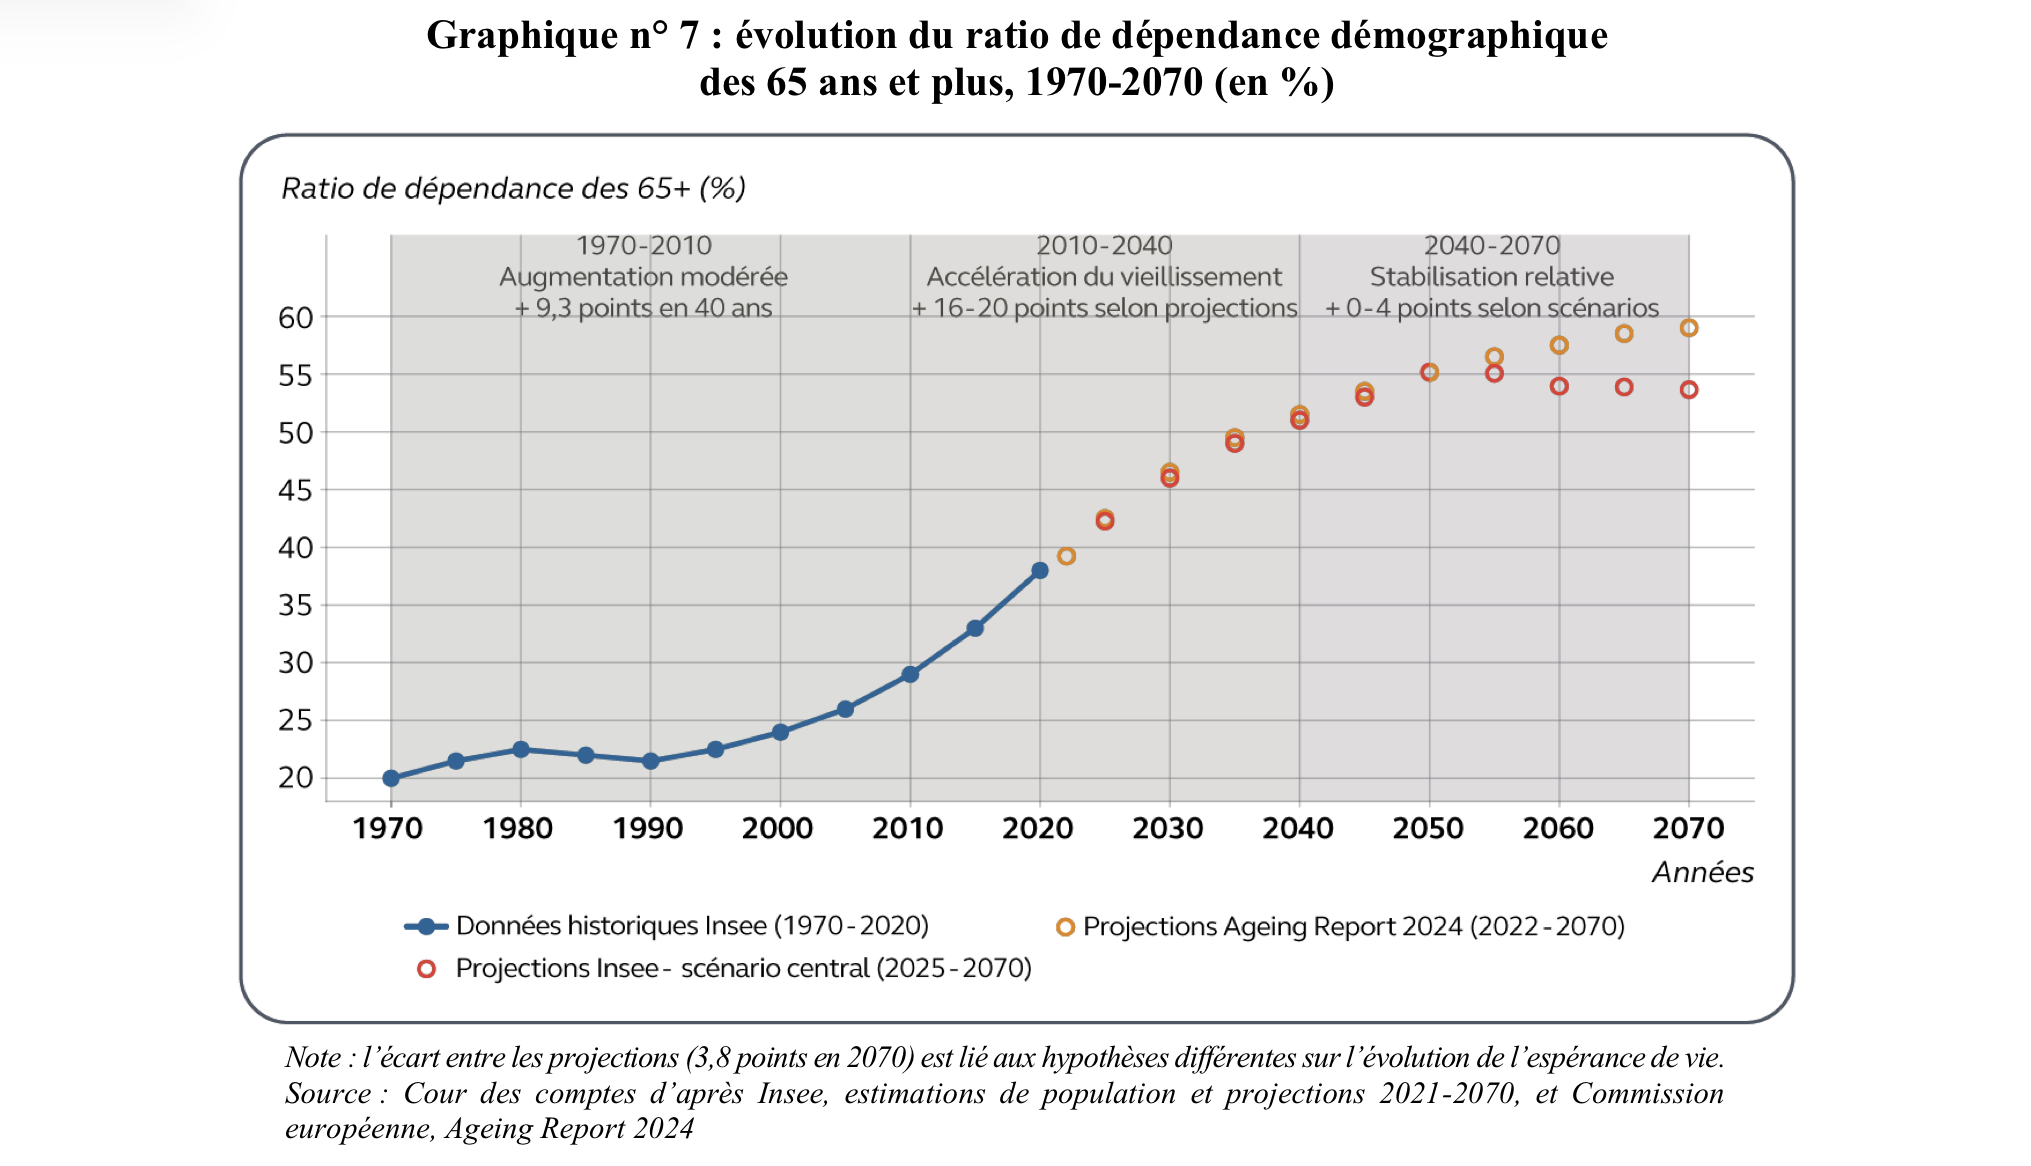
    Dans ce scénario, la part des français de plus de 65 ans passerait de 21,4 % en 2024 à 28,9 % de la population en 2070. En conséquence, le ratio de dépendance des 65 ans et plus par rapport à la population en âge de travailler (20-64 ans) passerait ainsi de 38 % à 54 %.

    Développer nos Richesses Dans un Contexte de Vieillissement de la Population

    Le calcul du PIB par tête utilisé par la Cour des comptes
    Le calcul du PIB par tête utilisé par la Cour des comptes

    Une Production de Richesse Plus Difficile

    Le niveau de vie moyen, mesuré en termes de produit intérieur brut (PIB) par habitant, repose sur :

    • La productivité du travail,
    • Le taux d’emploi,
    • Le ratio de dépendance démographique (rapport entre la population en âge de travailler et le reste de la population6).

    Dit autrement, la hausse du ratio de dépendance démographique implique mécaniquement une dégradation de la croissance potentielle de la France (et de 2/3 des pays du monde).

    Les Facteurs à Mobiliser 

    Face à la dégradation du ratio d’un des éléments de calcul, la Cour préconise logiquement de renforcer les autres éléments.

    1. L’augmentation du taux d’emploi

    En France, le taux d’emploi des 15-64 ans a progressé pour atteindre 68,8 % en 2024, soit un ratio semblable à celui de 1980 (celui-ci s’étant fortement dégradé sur les années 1980 et 1990). Il reste toutefois en deçà du taux moyen de la zone euro (70 % en 2023).

    La Cour note que le décalage de l’âge de départ en retraite augmente mécaniquement le taux d’emploi7.

    2. L’apport migratoire

    Le solde migratoire français (différence entre les départs et les arrivées) est en moyenne de 150 000 de 2019 à 2021. Il représente 90 % de la croissance démographique française.

    La Cour se contente de relever que la personne immigrée en emploi contribue au fonctionnement de l’économie et à sa croissance.

    3. Les mutations technologiques

    Un effet induit par la raréfaction de la main-d’œuvre, constaté empiriquement, est le développement de l’automatisation et de la robotisation des processus de production8. 

    La Cour relève à cet égard un paradoxe, les entreprises les plus compétitives et les plus robotisées sont celles qui embauchent le plus, tandis que celles en retard se révèlent rapidement en difficulté. Cependant, toutes choses égales par ailleurs, la robotisation se substitue progressivement aux emplois les moins qualifiés.

    Les Autres Impacts du Vieillissement sur la Création de Richesse

    Population plus âgée et productivité

    Le vieillissement de la population emporte ici deux grandes conséquences :

    • La Cour cite tout d’abord une méta-analyse selon laquelle les effets sur la productivité seraient croissants jusqu’à 40 ans, puis décroissant à compter de 49 ans ;
    • Par ailleurs, le vieillissement de la population induit une augmentation de la part des services dans l’économie, or ce secteur est moins sensible aux gains de productivité.

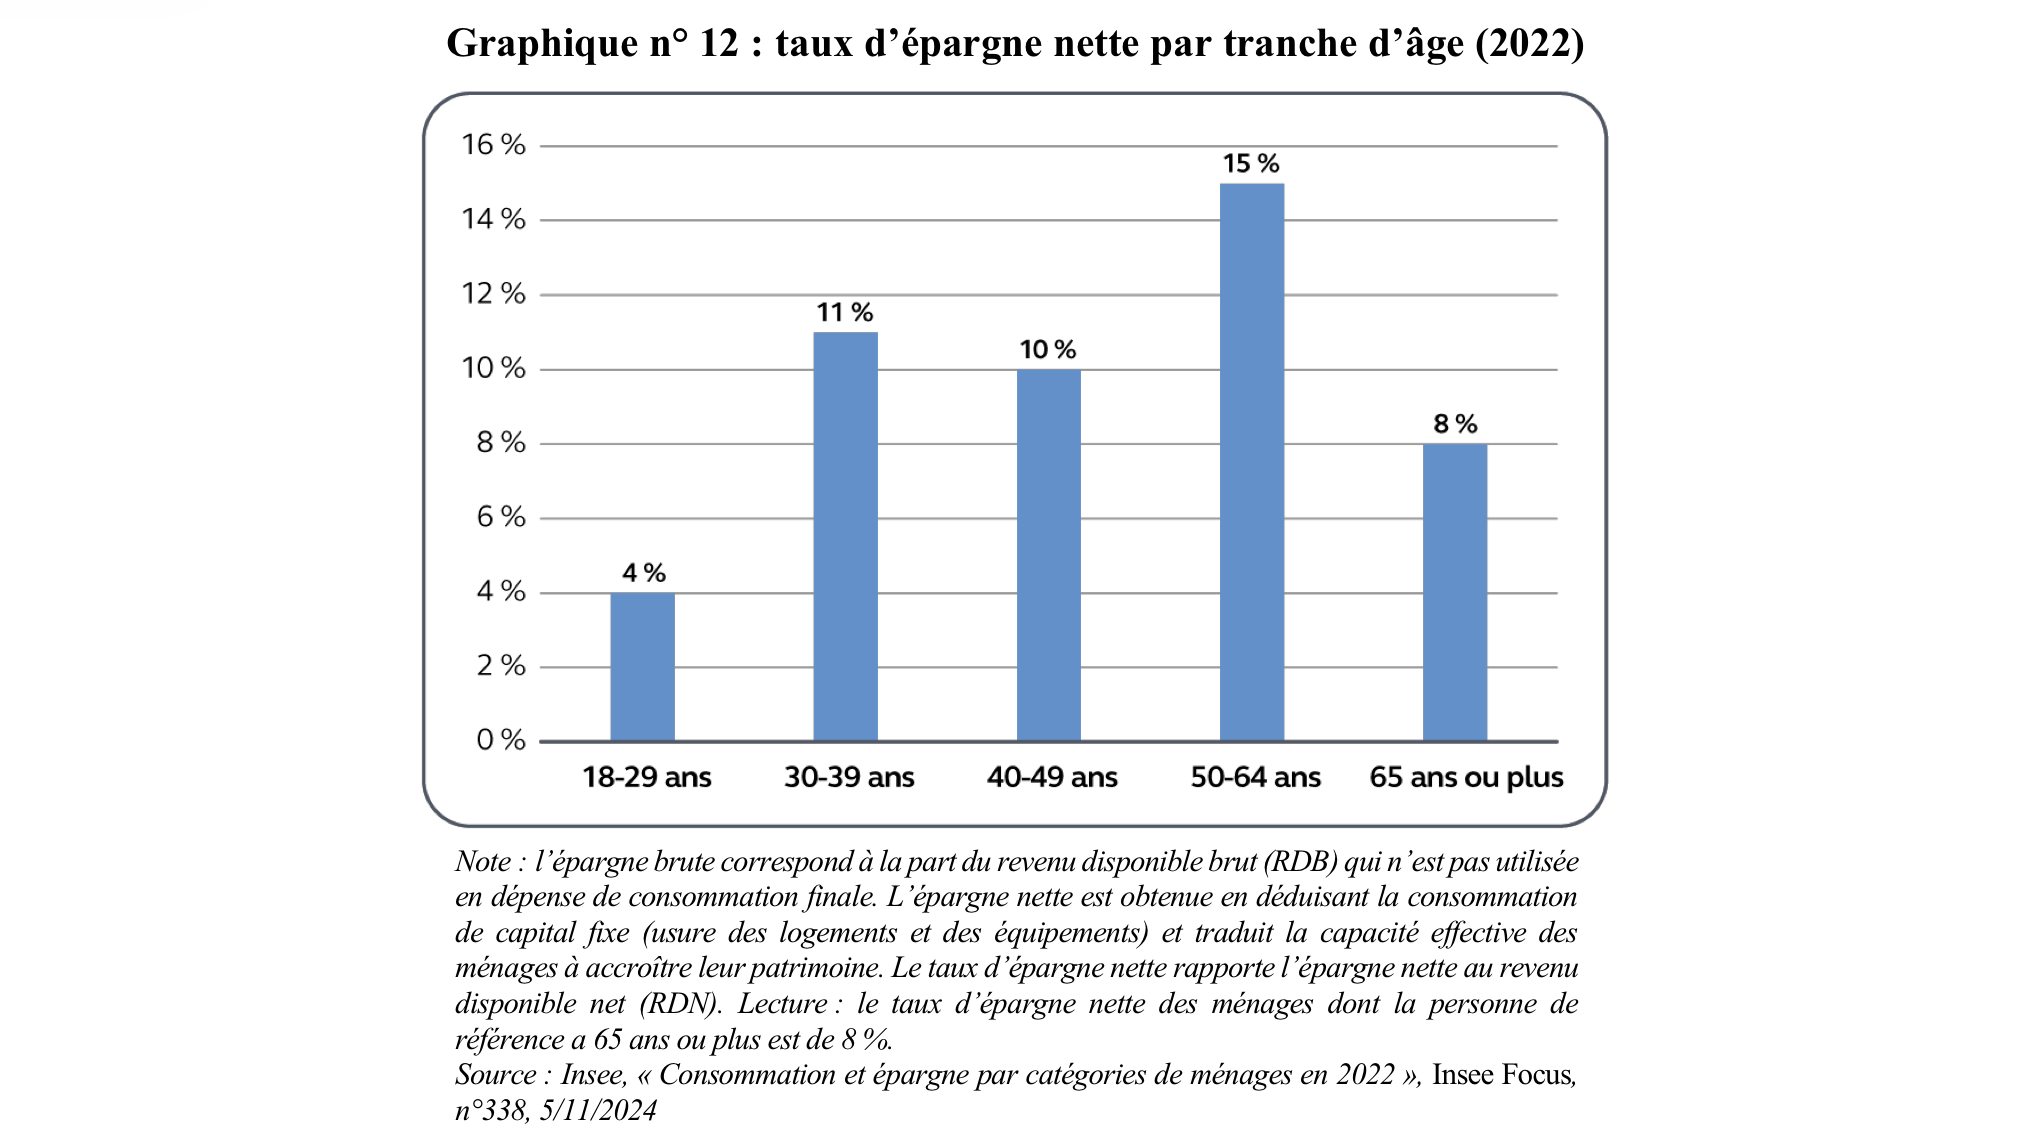
    Le cas particulier de l’épargne des retraités

    En contradiction avec la théorie des cycles de la vie9, la Cour évoque une « sur-épargne » des retraités10, essentiellement liée à deux facteurs :

    • L’incertitude sur la durée de vie et l’anticipation de dépenses futures (autonomie, santé) ;
    • L’illiquidité du patrimoine des ménages (essentiellement immobilier, ce qui incite à conserver et à épargner des valeurs liquides).

    Les Effets du Vieillissement sur les Recettes de l’État et la Protection Sociale

    L’Effet sur les Recettes Publiques : une Moindre Participation des Retraités au Financement de la Protection Sociale

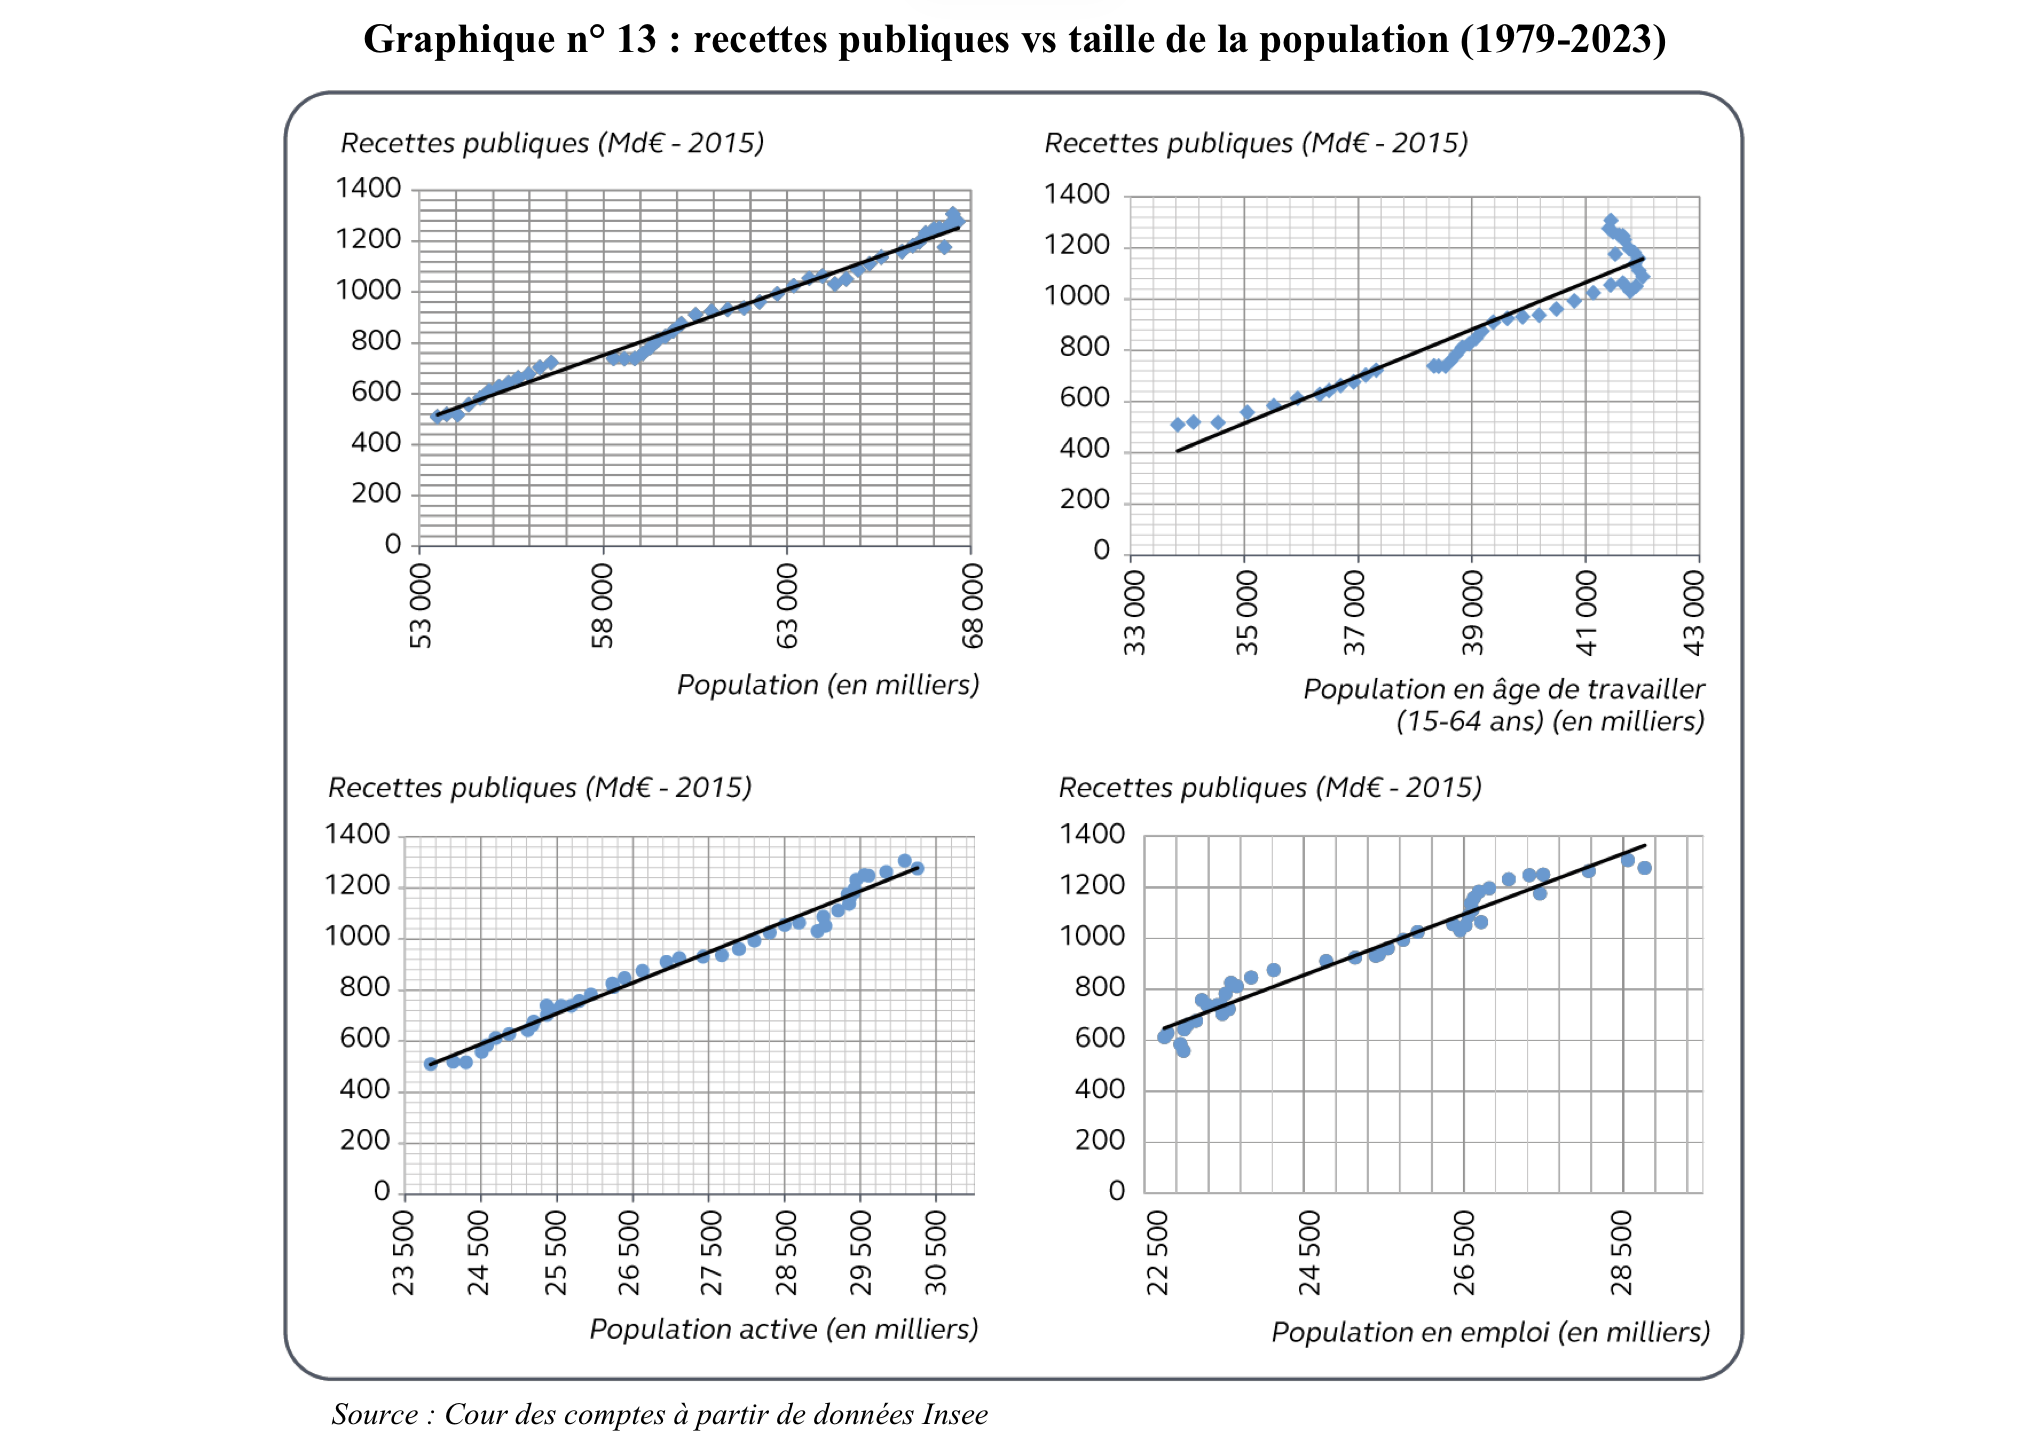
    Toutes choses égales par ailleurs, une augmentation de la population équivaut à une augmentation des recettes publiques, peu importe l’indicateur utilisé.

    Cependant, malgré une baisse de la population active en âge de travailler de 2011 à 2023 (de 38 à 37,2 millions), les recettes publiques ont augmenté de 17,3 %.

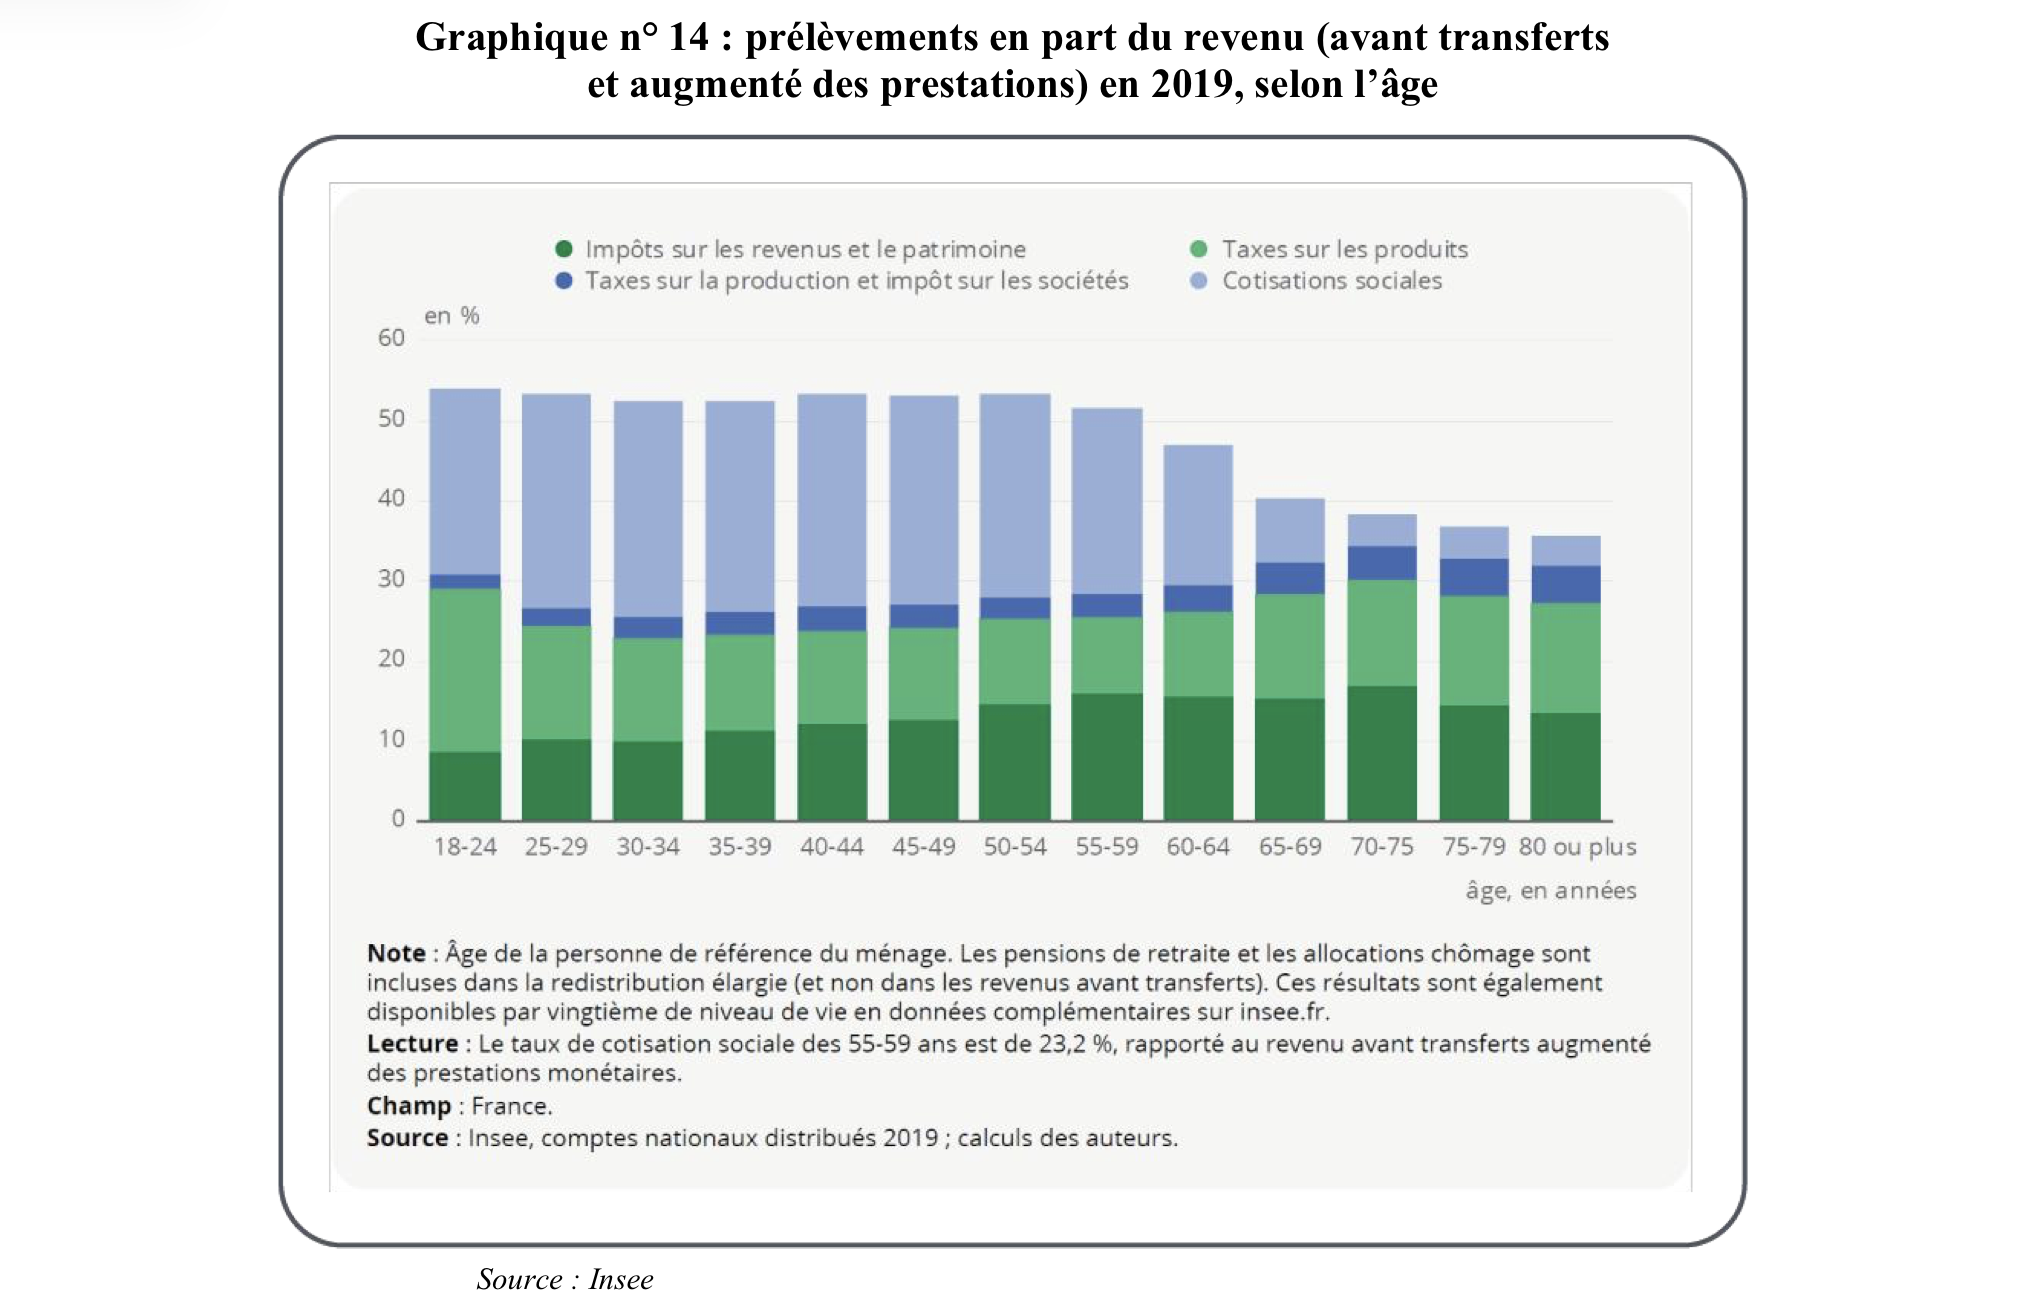
    Il y a toutefois un effet sur les recettes publiques de l’augmentation de retraités. Les revenus du patrimoine étant moins socialisés que les revenus du travail. Or, le patrimoine des français est principalement le patrimoine des retraités : En 1986, le patrimoine net médian des trentenaires était de 45 % plus élevé que celui des plus de 70 ans ; en 2015, il était trois fois plus faible.

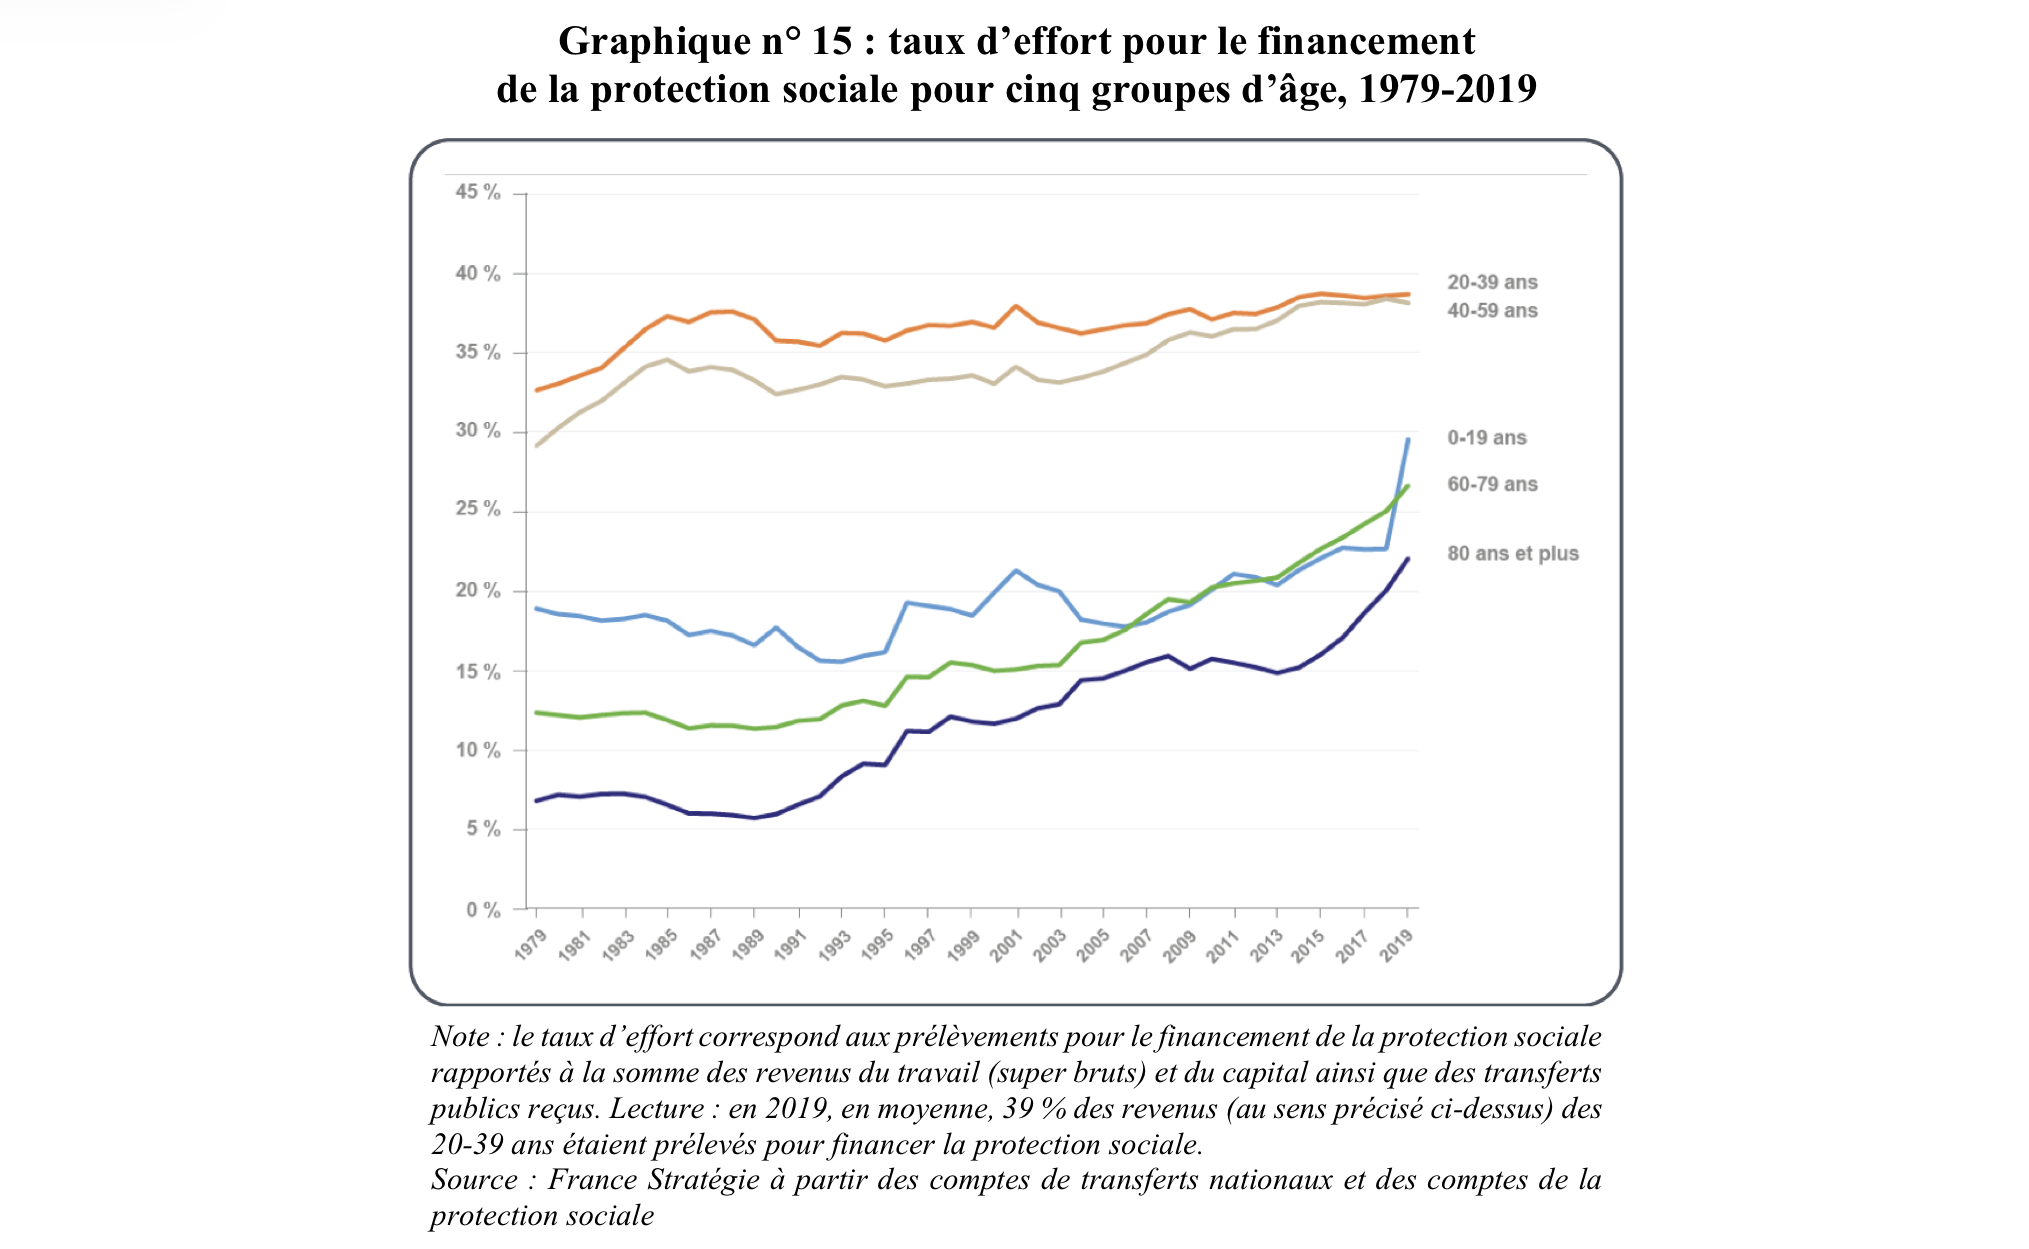
     La Cour constate toutefois une augmentation du taux d’effort en matière de protection sociale sur les plus âgés :

    • De 1979 à 2019, ce taux a plus que doublé pour les 60-79 ans (passant de 12 % à 26 %), voire triplé pour les plus de 80 ans (de 7 % à 22 %)11 ;
    • Dans le même temps, il augmentait également pour les 20-39 ans et les 40-59 ans, mais dans des proportions moindres (passant d’environ 30 % en 1979 à 38 % en 2019).

    Le rééquilibrage intergénérationnel du financement de la protection sociale s’explique par :

    • La montée en puissance des impôts sociaux, notamment de la contribution sociale généralisée (CSG) à partir des années 1990 ;
    • Les politiques d’exonérations de cotisations sur les bas salaires dans les années 2000, qui ont allégé le poids des cotisations sociales des salariés.

    La Cour appelle donc à fiscaliser et à socialiser davantage les revenus du patrimoine et de la consommation. Toutefois, la Cour prévient que cela ne suffira pas.

    L’Effet-Ciseaux Induit par la Baisse des Recettes et l’Augmentation des Dépenses

     « En l’état de la législation, ces trois effets compensateurs — hausse du rendement des droits de succession, maintien des recettes de la fiscalité indirecte assise sur la consommation des ménages, hausse du rendement de la fiscalité de l’épargne — ne sont pas suffisants pour contrebalancer le freinage des recettes publiques induit par la décroissance de la population active, hors immigration. »

    Un Effet Négligeable de l’Immigration sur les Prélèvements Obligatoires

    D’un point de vue théorique, l’immigration devrait contribuer positivement aux recettes publiques et, plus largement, à l’équilibre des finances publiques. En effet, plus des deux tiers des dépenses publiques dépendent de l’âge et les immigrés sont majoritairement en âge de travailler.12

    La Cour relève cependant que les études économiques disponibles suggèrent un effet de l’immigration sur les recettes publiques plus nuancé et incertain qu’anticipé13.

    Les études macroéconomiques du Centre d’études prospectives et d’informations internationales (CEPII) ou de France stratégie évaluent l’impact de l’immigration sur le produit intérieur brut a un effet de -0,3 % à -0,5 % de point de PIB14.

    Les Effets du Vieillissement sur les Dépenses Publiques

    Les Dépenses Sensibles au Vieillissement sont Très Importantes et Très Dynamiques

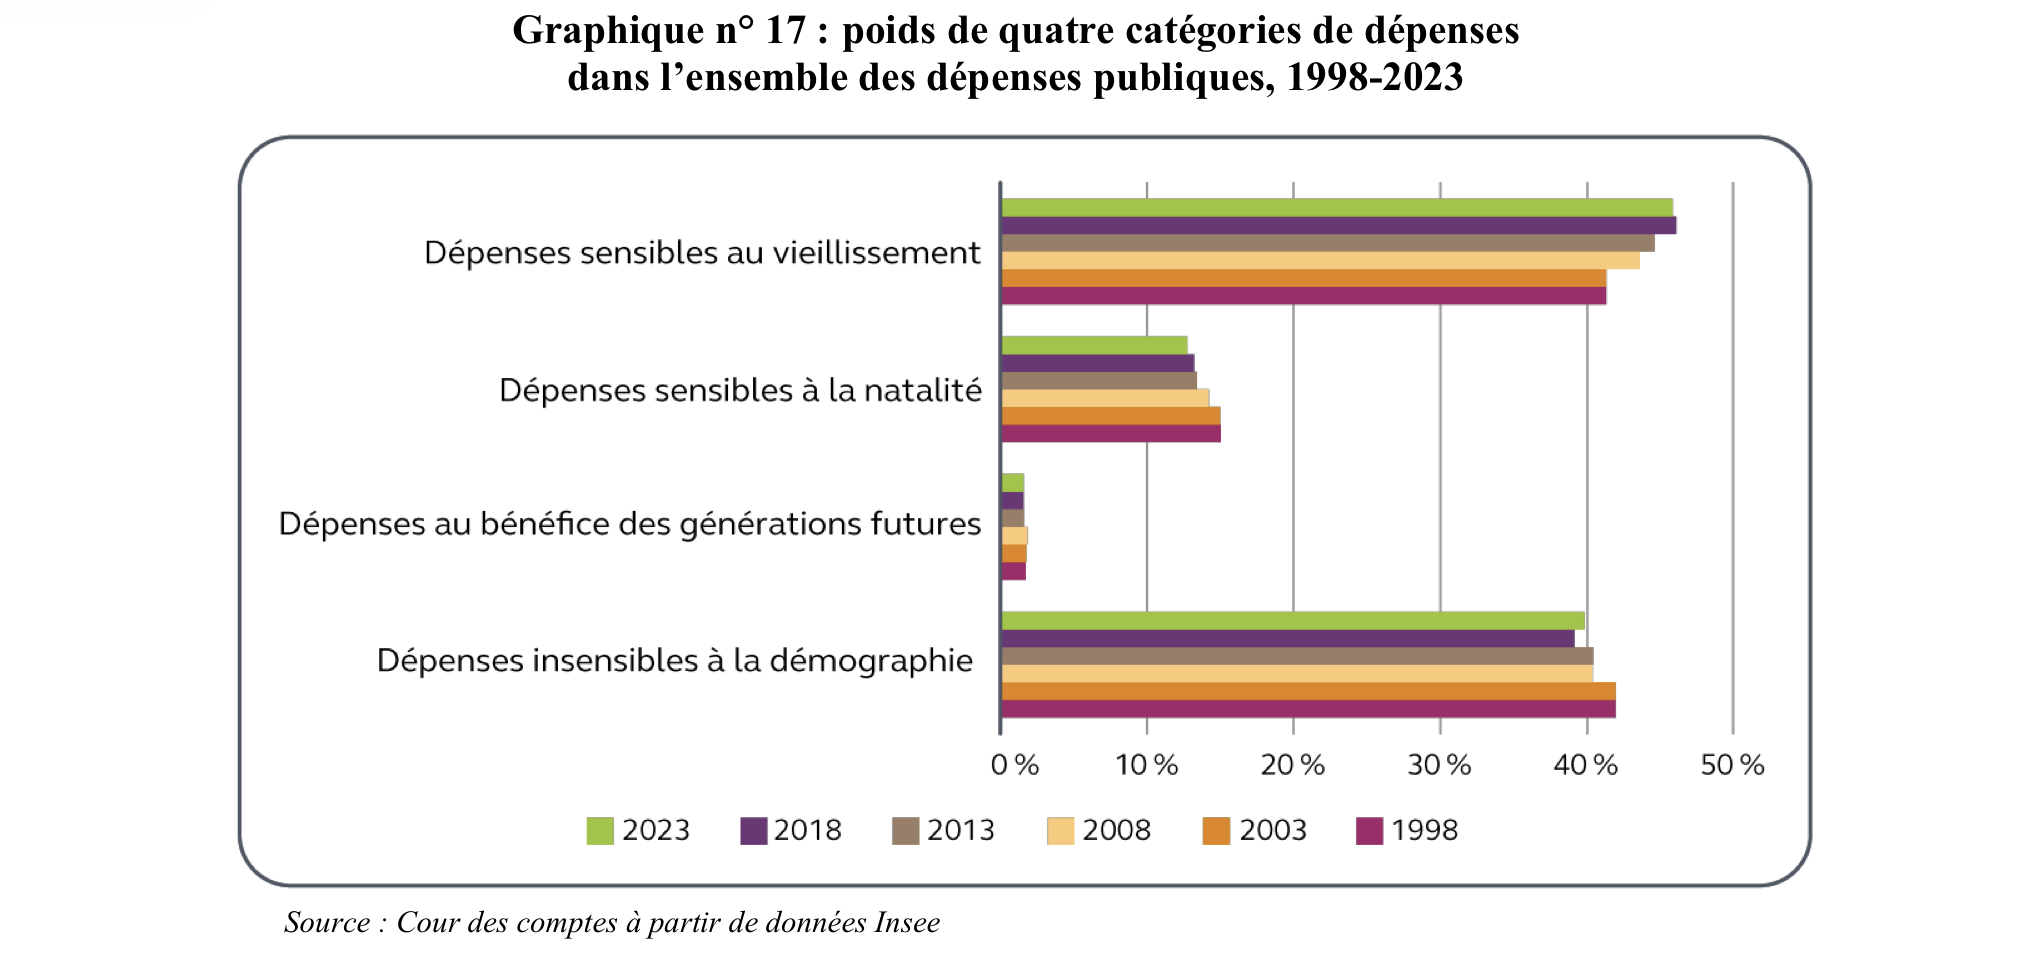
    En analysant les dépenses sur les vingt-cinq dernières années (de 1998 à 2023) : 40 % des dépenses publiques sont sensibles au vieillissement de la population. Elles croissent continûment sur la période, avec un volume de dépenses en augmentation de 11 % en part de PIB sur la période.

    Premier poste de dépenses de la protection sociale, les pensions de vieillesse et de survie représentaient, en effet, 353 milliards d’euros en 2023, soit 13,4 % du PIB15. À titre de comparaison, le budget du ministère de la Justice pour 2023 était de 9,6 milliards d’euros.

    À l’inverse, les dépenses sensibles à la natalité, qui recouvrent essentiellement les dépenses publiques d’éducation et les dépenses de politique familiale, représentaient 12,8 % des dépenses publiques en 2023, contre 15 % en 1998, soit un repli de 15,1 %.

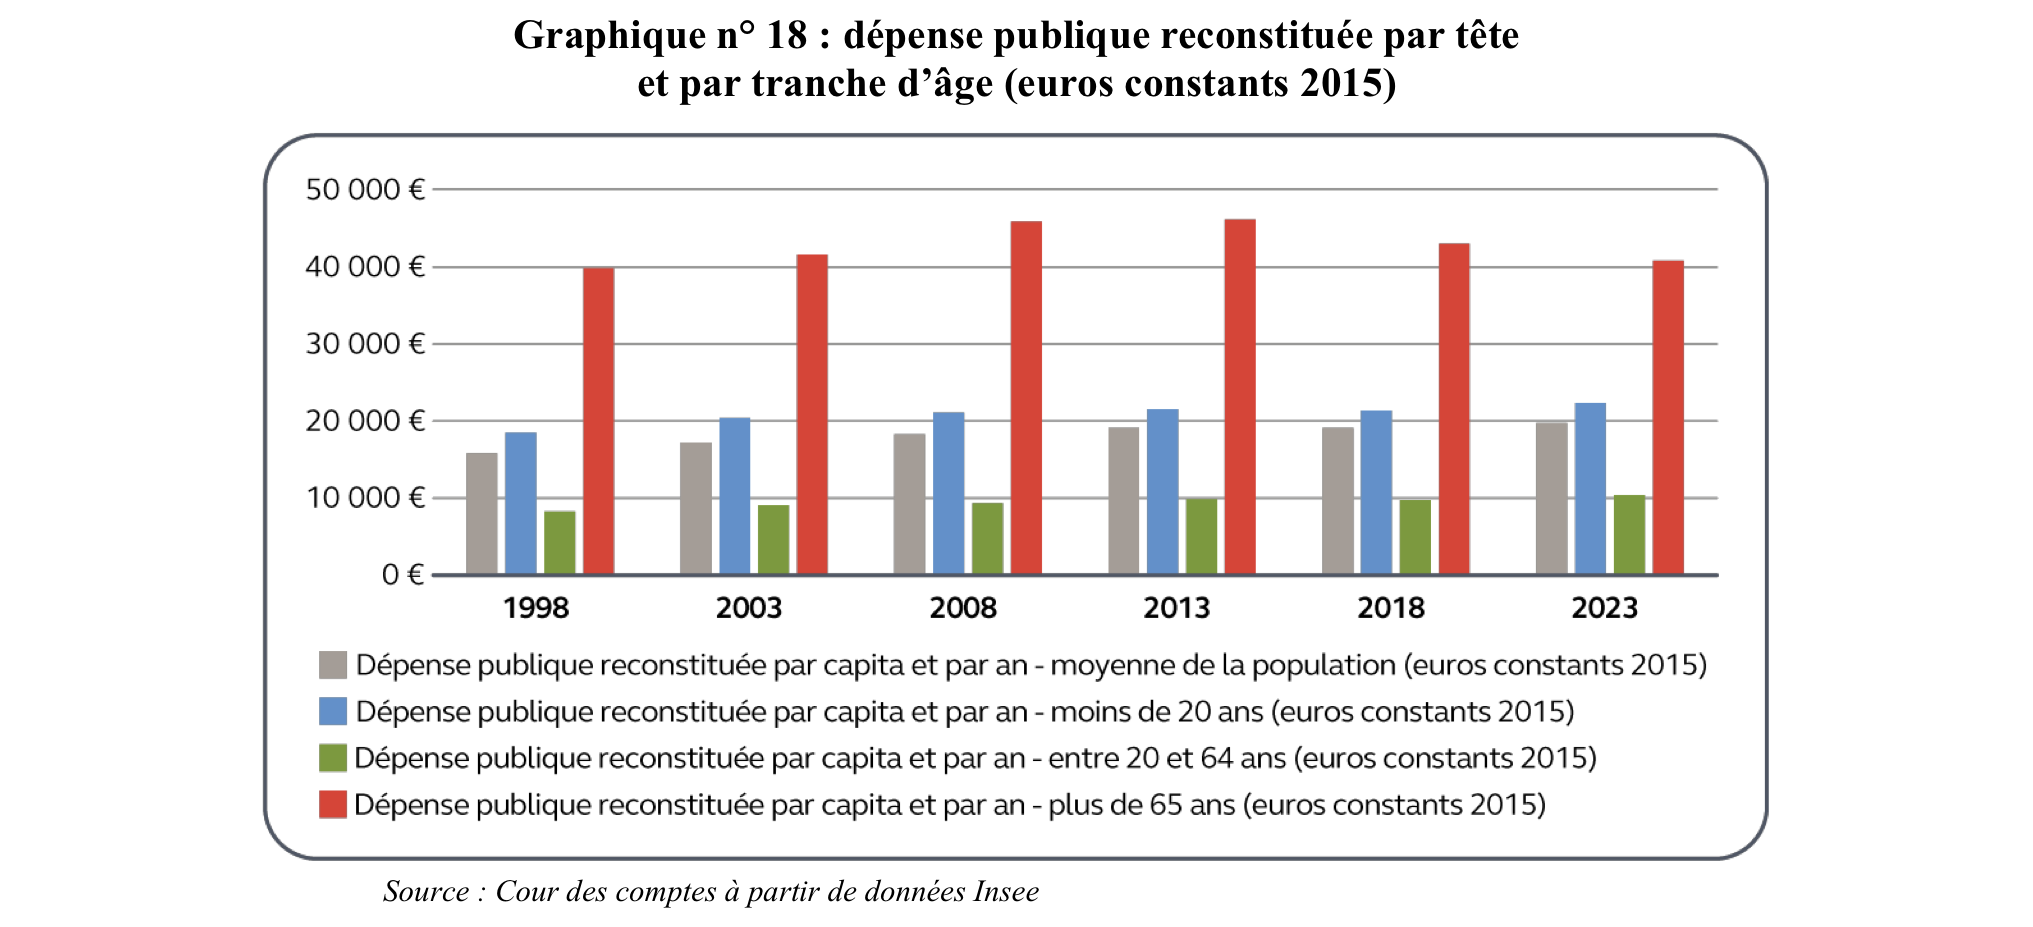
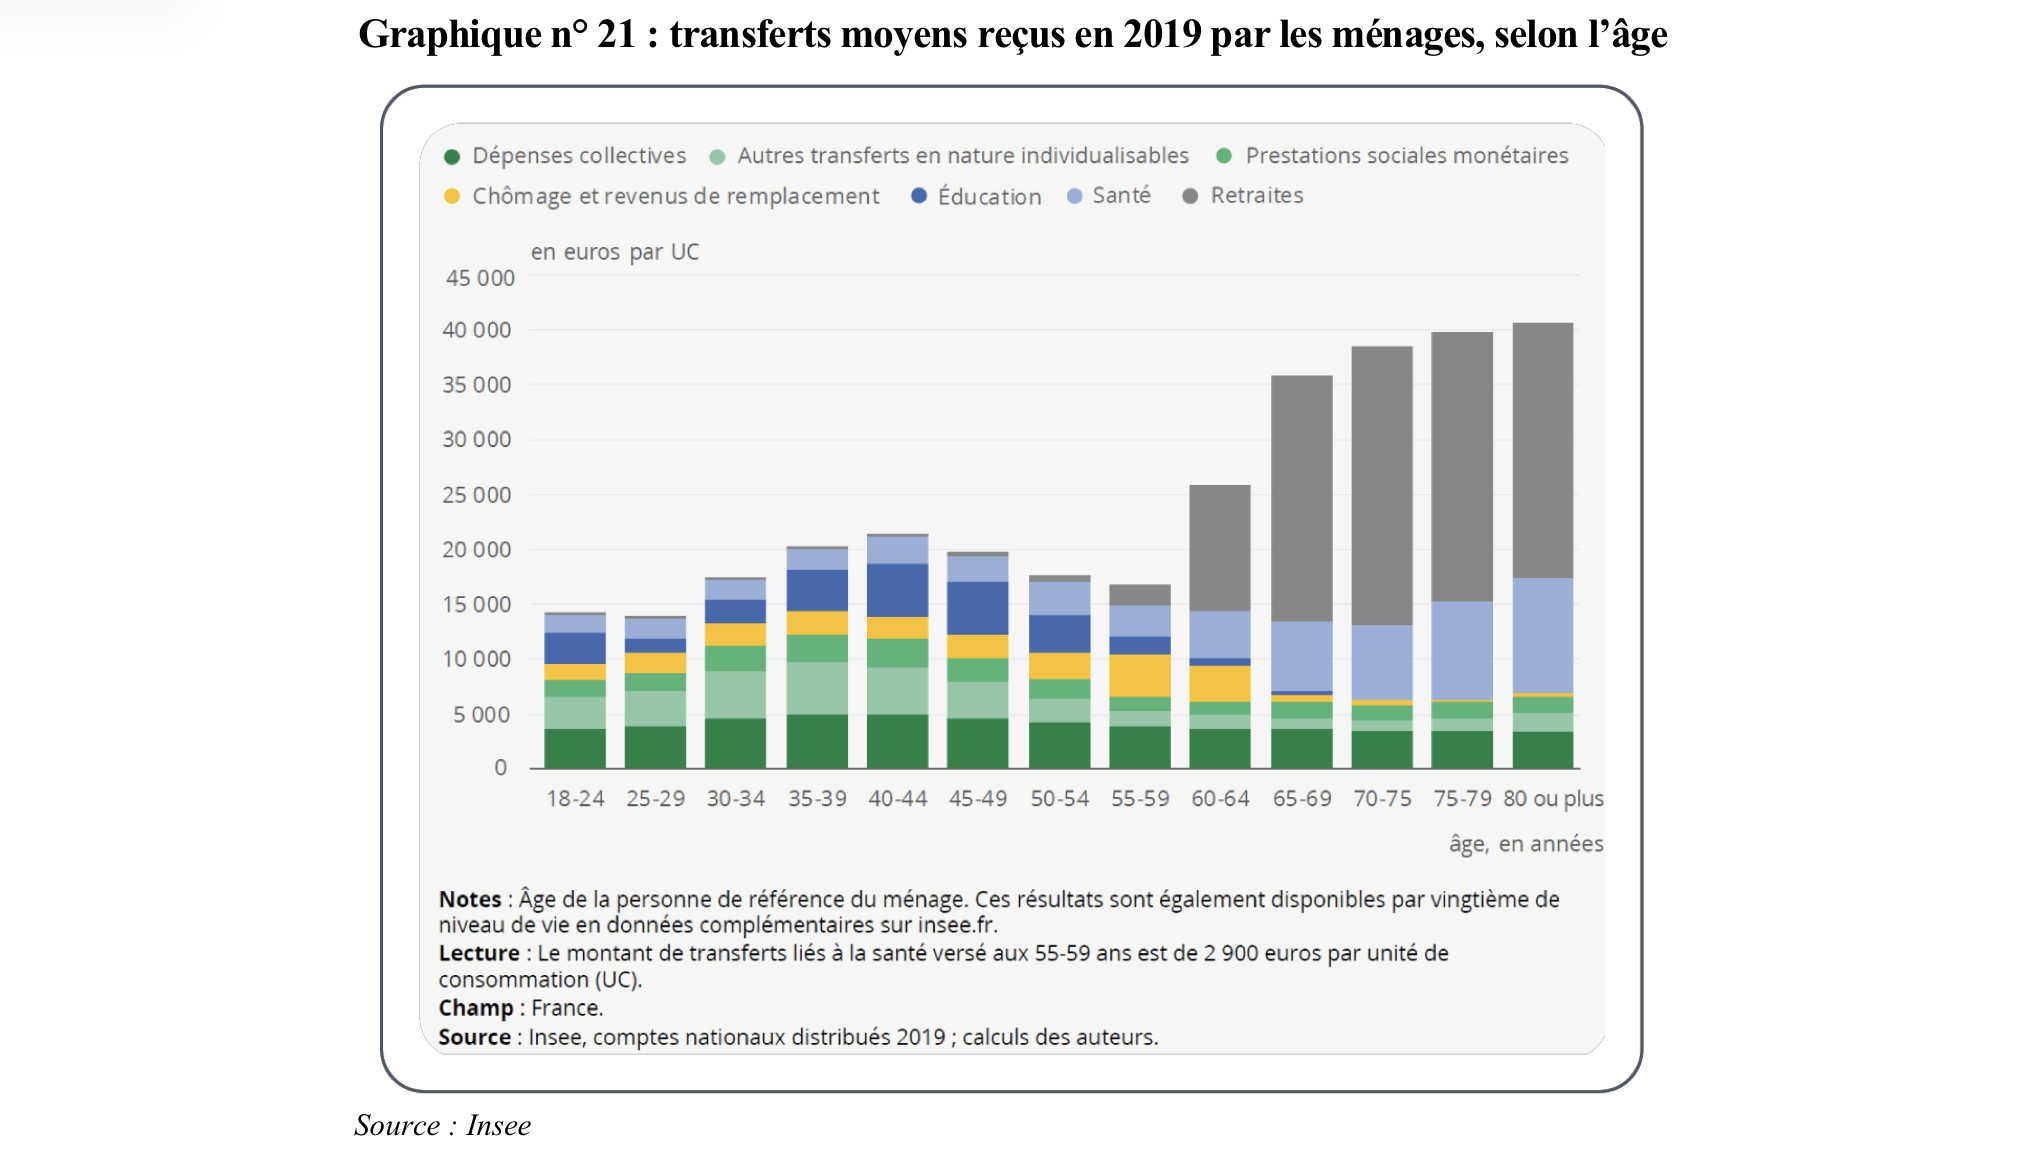
    En effet, les dépenses de transfert sont concentrées sur les plus de 60 ans, compte tenu de l’importance des dépenses de retraite et de santé pour les plus âgés.

    L’Insuffisante Prise en Compte de la Démographie dans les Projections Budgétaires

    Malgré l’abondance de recherches et de données, la Cour constate un déficit d’information des décideurs publics en matière démographique, en particulier pour les dépenses de santé et d’autonomie16.

    Or, les plus de 60 ans représentent la moitié des dépenses de santé et l’augmentation de cette classe d’âge expliquerait le quart de l’augmentation des dépenses de santé17.

    De manière similaire, mais encore plus préoccupante, les projections réalisées sur l’évolution des dépenses liées à la perte d’autonomie convergent toutes sur l’ampleur de leur progression à venir. À titre d’exemple, les dépenses liées à l’Allocation personnalisée d’autonomie (APA) ont déjà été multipliées par 2,6 en euros constants depuis la création de l’aide en 200218.

    Pour autant, les travaux menés par la direction de la recherche, des études, de l’évaluation et des statistiques (DREES) du ministère de la Santé et la direction générale du Trésor montrent l’inadéquation entre l’offre d’établissements et services médico-sociaux et les besoins des personnes dépendantes19.

    À l’inverse, les dépenses d’éducation pourraient fortement diminuer en France, de 4,8 points de PIB aujourd’hui à 3,9 points à l’horizon 2070, selon un rapport de la Commission européenne sur le vieillissement.

    D’autres dépenses sont a priori sensibles à l’effet démographique, sans qu’une réflexion approfondie ne soit à l’œuvre : la famille, le logement.

    Trois Questions pour Conclure

    Comment Faire Face à la Diminution de la Population en Âge de Travailler ?

    La contraction de la population active à venir s’exprimera en termes réels et en termes relatifs, alors même que notre système de financements publics est assis sur les revenus du travail20.

    Il s’agit ici, pour la Cour, de renforcer le taux d’activité des jeunes, ainsi que leur niveau de formation. Plus globalement, le niveau de compétence moyen des actifs sera déterminant pour augmenter la productivité globale.

    À cet égard, la Cour relève que le travail qualifié est plus taxé et socialisé que le travail non qualifié.

    La bataille des compétences reste à mener.

    Par ailleurs, il faudra, toutes choses égales par ailleurs, travailler plus sur le temps de la vie active. Plus d’heures par semaine, avec moins de ruptures et plus longtemps21.

    Quelle Solidarité Face à la Hausse des Dépenses Liées au Vieillissement ?

    La Cour s’interroge sur le rôle de la prévention et de la stratégie de soins, qui plus est face à l’augmentation des affections de longue durée liées au mode de vie.

    Mais, plus fondamentalement, qui paie ?

     « Même si l’offre de travail augmentait nettement, il ne sera pas nécessairement possible que la solidarité nationale finance seule l’intégralité des dépenses de protection sociale correspondant au vieillissement. En effet, les enjeux financiers en cause présenteront à la fois un caractère massif et une dynamique extrêmement soutenue. En outre, un surcroît de transferts à destination d’une population âgée serait susceptible de soulever des enjeux d’équité intergénérationnelle si l’on considère que cette population a bénéficié, toutes choses égales par ailleurs, de conditions de retraite (âge de départ, niveau des pensions, espérance de vie à la retraite) favorables en comparaison des générations précédentes, mais également, de façon inédite, des suivantes. »

     « Dans ce contexte, il appartiendra aux pouvoirs publics et aux partenaires sociaux de déterminer dans quelle mesure le financement de la protection sociale pourrait s’appuyer, davantage qu’autrefois, sur des financements privés, collectifs ou individuels, obligatoires ou facultatifs. La question de la plus ou moins grande mutualisation des risques et du caractère facultatif ou obligatoire de la couverture est centrale pour en assurer une diffusion large, en garantir l’équité sociale et limiter les inégalités intragénérationnelles. »

    La Cour propose ainsi trois scénarios :

    • Augmenter de nouveau la solidarité intergénérationnelle à travers une taxation accrue du travail (baisse de compétitivité, baisse du niveau de vie des actifs) ;
    • Accroitre la taxation sociale des revenus, à travers notamment la hausse de la CSG ou de la TVA, ce qui aurait, par son universalité, l’intérêt de faire contribuer les inactifs ;
    • Enfin, faire peser la dépendance sur la solidarité intragénérationnelle en renforçant la contribution à la protection sociale de la population qui en est la principale bénéficiaire, avec une assiette conçue à dessein. Autrement dit, il reviendrait aux retraités de financer la dépendance22.

    Quel Levier Face à la Chute de la Natalité ?

     « La chute de la natalité, si elle venait à se confirmer ou à s’aggraver, incarne un défi d’une autre nature qui soulève une série de questions délicates pour l’action publique. »

    La Cour relève que cette politique, auparavant consensuelle, est plutôt considérée aujourd’hui sous le prisme de la liberté individuelle. Pour autant, la jeunesse est indissociable de la soutenabilité de notre édifice sociofiscal. Ne pas agir, ou tenter d’agir, est impensable.

    La grande question est donc celle des leviers, s’agissant d’une décision prise sur des motifs multifactoriels : emplois, revenus, logement, prix et disponibilité des services de garde d’enfants, mais également à partir de facteurs subjectifs et de croyances collectives.

    En outre, tous les différents leviers envisageables ne présentent pas une efficacité équivalente. À cet égard, la direction générale du Trésor note que les dispositifs visant à faciliter l’équilibre entre vie privée et vie professionnelle semblent être des déterminants explicatifs plus importants dans la décision d’avoir un enfant que les prestations familiales monétaires.

    Sans être une solution miracle, la mise à disposition de solutions d’accueil du jeune enfant est donc une piste privilégiée.

    1. L’indice conjoncturel de fécondité mondial était calculé à 2,3 en 2021, et la baisse de cet indice s’est accélérée selon l’Institut national d’études démographiques. 2/3 de la population mondiale vit désormais dans un pays sous le seuil de renouvellement des générations. https://www.ined.fr/fr/publications/editions/population-et-societes/baisse-massive-de-la-fecondite-mondiale-en-20-ans-illustree-en-cartes/ ↩
    2. Allocation personnalisée pour les personnes âgées, versée en fonction du niveau de perte d’autonomie de la personne. ↩
    3. Le taux de féminisation des personnes immigrées était en moyenne, de 2006 à 2023, de 52 %. ↩
    4. En premier lieu la Suisse, le Luxembourg et le Royaume-Uni. ↩
    5. L’INSEE présente dans ces projections près de 26 scénarios. Le scénario central est censé être le scénario médian, reprenant l’ensemble des projections centrales des différents sous jacents. ↩
    6. Ce qui implique qu’une jeunesse très nombreuse est aussi source de dégradation du PIB par tête. Toutefois, cette jeunesse contribuera ensuite à l’enrichissement collectif une fois en âge de travailler. Cet effort des actifs est donc une forme d’investissement. ↩
    7. Le sujet est actuellement très irritant, mais il devra être de nouveau discuté si l’on souhaite financer de manière réaliste notre modèle social. ↩
    8. Les pays les plus avancés dans la robotisation de leur économie sont aussi les pays avec la démographie la plus vieillissante : le Japon et la Corée du Sud. ↩
    9. Théorie dite de Modigliani selon laquelle il y aurait un cycle d’épargne au cours de la vie de l’individu :
      – un endettement des plus jeunes,
      – une épargne des actifs, et en particulier de 30 à 50 ans,
      – puis de nouveau une désépargne en retraite, notamment dans les systèmes de retraite par capitalisation. ↩
    10. Par ailleurs, les retraités concentrent le patrimoine, puisqu’ils détiennent à eux seuls 60 % du patrimoine total (données de 2010), mais ce patrimoine est essentiellement composé d’immobilier (70 %). ↩
    11. La Cour relève toutefois que la progression du taux d’effort des plus âgés ne s’est pas accompagnée d’une dégradation de leur niveau de vie relatif. Ce qui témoigne de l’attention des pouvoirs publics au niveau de vie des retraités. ↩
    12. Dans son rapport au Parlement de juillet 2019, France Stratégie souligne que 53 % de la population immigrée appartient à la tranche des 25-54 ans, contre 36 % pour la population autochtone. ↩
    13. Leur niveau de prélèvements obligatoires serait par exemple inférieur de quinze à vingt pour cent aux français. En conséquence, leurs revenus plus faibles impliquent une plus grande dépendance aux aides sociales et moins de cotisations, du fait des allègements sur les bas salaires. ↩
    14. On imagine toutefois la complexité de telles études et projections économiques. ↩
    15. Dit autrement, près de un euro sur quatre ne nos prélèvements obligatoires est à destination de nos retraités. ↩
    16. Ainsi, à partir d’une étude lexicographique, la Cour relève la très grande faiblesse des analyses gouvernementales en matière démographique. Sur 630 000 mots issus des lois de programmation pluriannuelle (avec leurs annexes) et des programmes de stabilité français, seules 340 occurrences sont relatives à la démographie, soit une fréquence de 0,05%. ↩
    17. L’effet sur les dépenses d’auxiliaires médicaux, de transports et de soins hospitaliers est encore plus manifeste. Le taux de croissance des dépenses de santé serait également lié à l’augmentation de la population générale, l’innovation thérapeutique, l’augmentation globale de la consommation de soins et peut-être un moindre état de santé de la population. ↩
    18. L’Insee a estimé qu’au début des années 2050, 2,8 millions de personnes de plus de 60 ans devraient se trouver en perte d’autonomie, contre 2,0 millions aujourd’hui. ↩
    19. Alors que seulement 350 places ont été créées annuellement de 2018 à 2024, il conviendrait d’en créer plus de 95 000 d’ici à 2030 pour assurer un niveau de prise en charge similaire à celui d’aujourd’hui. Soit un besoin de 16 000 places supplémentaires par an. Le besoin pour 2040 est lui estimé à 300 000 places. La marche semble insurmontable. ↩
    20. La question de la révolution du financement des dépenses publiques est abyssale. Outre la dépendance aux revenus du travail, il convient de noter la diminution progressive des revenus issus de la fiscalisation du pétrole. Les effets de l’intelligence artificielle sur le travail seront aussi à surveiller. ↩
    21. Ce qui signifie travailler plus tard dans sa vie professionnelle, mais aussi probablement plus tôt. L’apprentissage constitue ici, indéniablement, une clé pour notre avenir. ↩
    22. Il pourrait s’agir d’une contribution assise sur leurs revenus de remplacement (retraite et patrimoine), voire d’une assurance obligatoire. ↩
  • Comment est financée la sécurité sociale ?

    Comment est financée la sécurité sociale ?

    Temps de lecture : 10 minutes.

    Petite lecture du rapport de la Cour des comptes d’octobre 2022 sur le financement de la sécurité sociale, à travers le : « Chapitre II : dès règles à clarifier et à stabiliser. »

    Un billet assez technique, mais qui permet de brosser à grands traits les principaux financements de la sécurité sociale, leur diversité, les évolutions à l’œuvre et les questions pourtant fondamentales que ces techniques de financement impliquent vis-à-vis des prestations servies.

    La sécurité sociale est historiquement financée par des cotisations

    À leur création, en 1945, les régimes de sécurité sociale, organisés par statut professionnel ou par profession, versaient, aux actifs, aux anciens actifs retraités ou invalides et à leurs ayants droit, des prestations en contrepartie de cotisations prélevées sur les revenus du travail.

    L’histoire de la sécurité sociale est en effet indissociable de l’histoire du droit du travail, donc des cotisations versées par les employeurs et les salariés.

    Toutefois, cinq évolutions majeures ont bouleversé cette architecture financière

    Ces cinq évolutions majeures sont intervenues au cours du temps, mais se sont accélérées depuis le début des années 2000 :

    1. Une partie des prestations (remboursements de frais de santé et prestations familiales en premier lieu) a été généralisée à l’ensemble de la population, acquérant ainsi un caractère universel sans lien avec l’activité professionnelle et ses revenus ;
    2. Des droits de retraite, dits non contributifs, ont été accordés sans la contrepartie de cotisations ;
    3. L’impôt, sous des formes diverses (contribution sociale généralisée – CSG, autres impôts et taxes affectés), a pris une place croissante dans les recettes de la sécurité sociale afin d’alléger le coût du travail peu qualifié, d’améliorer la compétitivité des entreprises et de donner du pouvoir d’achat à certains salariés ;
    4. De nombreux régimes spéciaux ont été absorbés par le régime général des salariés (se faisant, le régime général s’est aussi considérablement complexifié) ;
    5. Les missions de la sécurité sociale ont été étendues au risque de dépendance.

    Pour la Cour des comptes, ces transformations de grande ampleur se sont accompagnées d’une complexification et d’une instabilité croissantes des circuits de financement. Les comptes de la sécurité sociale (567 milliards d’euros de charges nettes en 2021, soit 24,6% du produit intérieur brut français) ont perdu, de ce fait, en clarté et en cohérence (I).

    En conséquence, la Cour appelle à une prise en compte plus affirmée des notions de contributivité, d’assurance et d’universalité permettrait d’améliorer la lisibilité et le 

    pilotage financier de la sécurité sociale (II).

    S’agissant de la perte de cohérence de l’architecture financière (I) :

    En résumé, la Cour note les éléments suivants :

    • Une chute de la part des cotisations (266,1 Md€ en 2021) dans les recettes (produits nets) des régimes de base de la sécurité sociale et du fonds de solidarité vieillesse (FSV) : de 90% des produits à la fin 1980 à 50% en 2021 ;
    • En contrepartie d’une augmentation forte des impôts (207,6 Md€ en 2021) avec en premier lieu la CSG (19,7% des recettes en 2021), la TVA (8,2%) et d’autres impôts et taxes affectées (10,3%) ;
    • Enfin, il convient aussi d’intégrer la contribution d’équilibre de l’État au régime des pensions des fonctionnaires (contribution au titre du Compte d’affectation spéciale pour les Pensions), assimilée1 à des cotisations employeur (7,8 %).

    Cette volonté de réduire la part des cotisations vise à répondre à trois enjeux des pouvoirs publics :

    1. Alléger le coût du travail faiblement qualifié, pour favoriser l’emploi ;
    2. Améliorer la compétitivité des entreprises ;
    3. Augmenter le salaire net des actifs pour améliorer le pouvoir d’achat.

    Des taux réduits de cotisations s’appliquent jusqu’à 2,5 Smic pour les cotisations maladie et jusqu’à 3,5 Smic pour les cotisations famille (celles-ci étant exclusivement patronales). 

    À ces allègements généraux, estimés par le rapport de la commission des comptes de la sécurité sociale (CCSS) de juillet 2022 à 55 Md€ en 2021 pour les régimes de base de sécurité sociale, s’ajoutent des allègements ciblés de cotisations en faveur de certains publics (apprentis, jeunes en difficulté d’insertion…), territoires (outre-mer, zones franches urbaines et de

    revitalisation territoriale, Corse) ou secteurs d’activité (aides à domicile), pour 6,6 Md€ en 2021 au titre de ces mêmes régimes (hors mesures d’urgence liées à la crise sanitaire).

    Les allègements représentent au total de l’ordre de 20 % de l’assiette des cotisations.

    Lorsque l’on analyse la situation de nos voisins, on ne peut que constater la singularité française qui opère une forme de changement de paradigmes en rejoignant les pays du sud de l’Europe (Italie, Espagne, Portugal et Grèce) dans un mix de financement à moitié contributif et à moitié fiscal2.

    Au bout du chemin se trouve les modèles britannique, irlandais et nordiques avec une part contributive proche de 38% des recettes :

    Extrait du rapport de la Cour des comptes d’octobre 2022 sur le financement de la sécurité sociale, Chapitre II.

    Toutefois, le modèle de financement au sein des branches est également très hétérogène, avec un caractère contributif encore très marqué pour l’AT-MP et dans une moindre mesure pour la branche famille et, à l’inverse, une branche maladie et (de manière archétypale pour ce dernier exemple) une branche autonomie essentiellement financées par transferts.

    Extrait du rapport de la Cour des comptes d’octobre 2022 sur le financement de la sécurité sociale, Chapitre II.

    Concernant la branche maladie (77,3 Md€ de cotisations en 2021)

    La création de la couverture maladie universelle de base (CMU-B) en 1999, puis celle de la protection universelle maladie (Puma) en 2016 ont conduit à l’universalisation de la prise en charge des frais de santé, à des niveaux identiques pour tous les régimes, à quelques exceptions près (une dizaine de régimes professionnels, dont les principaux, les mines et la SNCF, devraient fermer). En conséquence, seules les prestations en espèces (indemnités journalières maladie et maternité, pensions d’invalidité), qui se sont élevées à 21,7 Md€ en 2021, conservent un caractère contributif.

    La persistance d’un financement par cotisations allant au-delà de la contrepartie de ces prestations peut être considérée comme une incohérence. Sauf à considérer que la branche concourt à la santé des actifs, auquel cas, la part de financements peut sembler proportionnée.

    Concernant la branche famille

    La Cour relève un poids des cotisations très élevé (qui tient probablement à l’héritage des « sur-salaires » versés aux travailleurs avec enfants préalablement à 1945), alors que les prestations versées sont quasi-exclusivement non-contributives (à l’exception de la PreParE3.

    Pour la branche vieillesse

    A rebours des cas précédents, les prestations sont ici essentiellement contributives. Toutefois, la part des cotisations apparaît au contraire relativement faible (54,8 % en 2021) pour l’ensemble des régimes obligatoires de base de sécurité sociale (et 64,9 % pour le régime général).

    Ce faible volume de cotisation traduit notamment la compensation de la réduction générale de cotisations par l’affectation d’impôts et de taxes (8,4 % des recettes) et certaines particularités du financement de cette branche comme la contribution de l’État employeur au régime de retraite des fonctionnaires (16 %), les subventions d’équilibre de l’État aux régimes spéciaux de retraite de la SNCF, de la RATP, des mines et des marins (2,9 %) et les transferts reçus de la branche famille et du Fonds de solidarité vieillesse (FSV) en vue du financement de droits et de prestations de retraite à caractère non contributif (11,1 %).

    Extrait du rapport de la Cour des comptes d’octobre 2022 sur le financement de la sécurité sociale, Chapitre II.

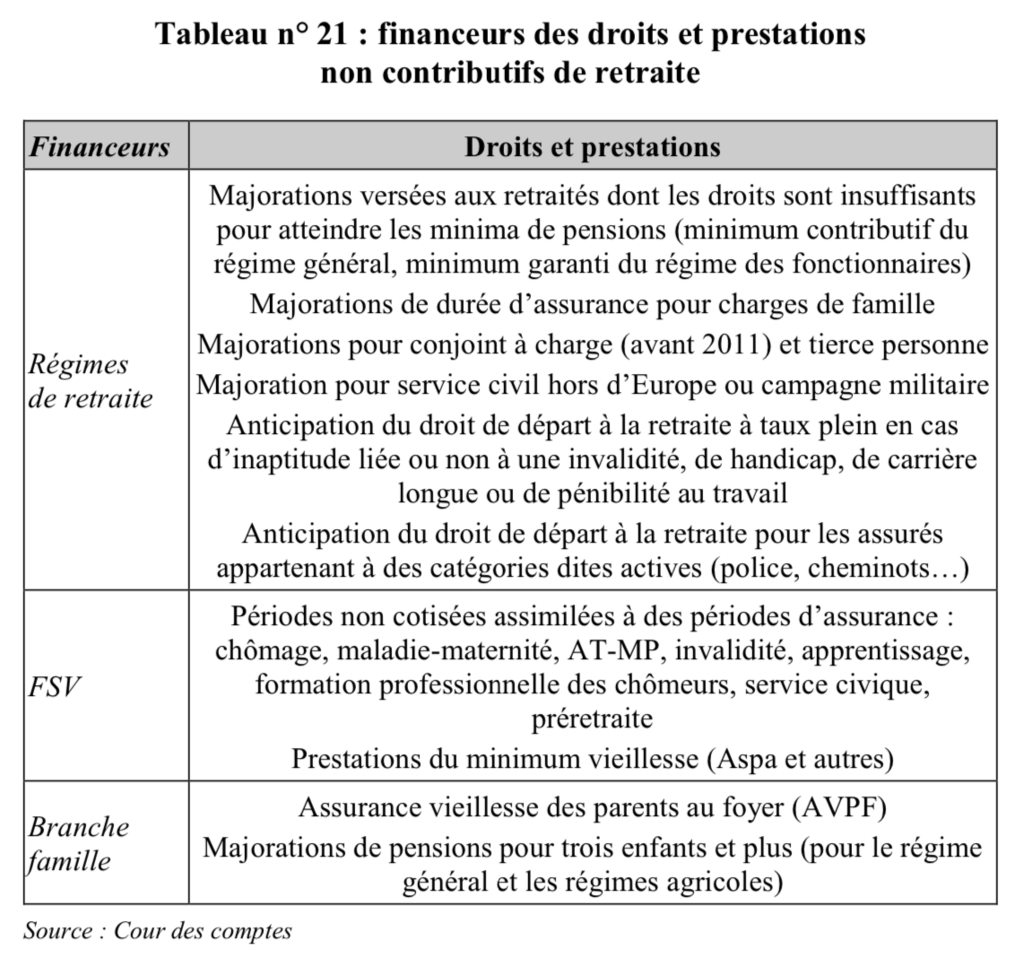
     En particulier, les droits familiaux de retraite ont deux financeurs :

    1. Les régimes de retraites financent les majorations de durées d’assurance pour enfant ;
    2. Tandis que l’assurance vieillesse des parents au foyer (AVPF) et les majorations de pensions pour trois enfants sont financées par la branche famille (sauf exceptions).

    Cette diversité de situations affaiblit la justification d’un financement d’une partie des majorations par la branche famille, majorations ayant un caractère universel. 

    Par ailleurs, l’ensemble des financements que la branche famille prend en charge au titre des droits non contributifs de retraite représente désormais près d’un cinquième de ses dépenses. Ces financements sont par ailleurs significativement supérieurs aux prestations financées et contribuent donc à réduire le déficit de la branche du fait des populations concernées (les générations parties à la retraite ont moins contribué à l’AVPF que les générations actuelles).

    Par ailleurs la composition des transferts de l’Etat aux branches est également complexe et mouvante, avec pas moins de 40 impôts et taxes recensées dans la LFSS pour 2022.

    Les propositions de la Cour (II)

    La Cour énumère plusieurs propositions afin d’améliorer la lisibilité et le pilotage des comptes sociaux :

    1. Réexaminer les affectations d’impôts à la sécurité sociale en fonction de leurs finalités : la Cour cible en particulier des taxes à faible rendement (taxe sur les véhicules de société, prélèvement sur les jeux et paris en ligne, etc.4), la contribution sociale de solidarité des sociétés, mais également la taxe sur les salaires qui est marquée par l’instabilité de sa répartition entre branches ;
    2. Rationaliser les transferts internes à la sécurité sociale :
      1. en prévoyant notamment la création de sections comptables distinctes s’agissant du financement des droits et prestations à caractère non contributif de retraite, avec une section dédiée aux contributions ayant une contrepartie contributives et une section dédiée aux recettes fiscales actuellement affectées au Fonds de solidarité vieillesse au titre du minimum vieillesse et à la branche famille pour l’assurance vieillesse des parents au foyer (AVPF), des périodes assimilées et de majorations de pensions pour trois enfants et plus. En dépenses, elle accueillerait les prestations non contributives du minimum vieillesse et l’estimation du coût actuel des droits non contributifs qu’elle prendrait en charge au titre de l’année écoulée.
    Extrait du rapport de la Cour des comptes d’octobre 2022 sur le financement de la sécurité sociale, Chapitre II.
    1. La Cour préconise également le regroupement au sein d’une même branche du financement des indemnités maternité et paternité, aujourd’hui assuré par les branches maladie et famille5.La Cour propose que la branche famille soit désignée au motif que les indemnités journalières maternité et paternité ont une destination familiale et que, n’ayant pas vocation à être régulées, elles ne sont pas comprises dans l’Ondam, contrairement aux indemnités maladie et AT-MP. Une autre option serait de faire supporter leur financement entièrement par la branche maladie, les CPAM assurant leur liquidation et leur paiement, ce qui conduirait à mettre fin au transfert de la branche famille à la branche maladie au titre du congé paternité6.
    2. Accorder les financements des branches au degré d’universalisation de leurs prestations :
      1. A cet égard et pour la Cour, la priorité doit être donnée à la refonte des financements de la branche famille puisque les cotisations sociales patronales y prennent une place prépondérante alors que les avantages retirées par les entreprises et leurs salariés sont faibles. En effet, l’essentiel des prestations services par les CAF sont universelles (comme pour les allocations familiales) ou, inversement, à destination des publics les plus précaires (par exemple, l’allocation de rentrée scolaire). Si les cotisations patronales étaient ramenées à hauteur des dépenses destinées à aider les familles à concilier vie personnelle et vie professionnelle (dépenses au titre de l’accueil individuel et collectif du jeune enfant), la branche famille connaîtrait une baisse importante de ses recettes.
      2. Pour leur part, les cotisations qui cesseraient d’être affectées à la branche famille pourraient être réattribuées soit à la branche vieillesse, en renforçant ainsi la part des cotisations dans son financement, aujourd’hui faible (voir supra), soit au financement des prestations en espèces de la branche maladie (indemnités journalières maladie et pensions d’invalidité). Le financement de ces dernières prestations est aujourd’hui assuré de manière indistincte par des cotisations patronales, de la CSG et d’autres impôts, alors qu’il s’agit de prestations à caractère contributif dont les dépenses appellent un effort accru de régulation.
    3. Redéfinir les conditions du pilotage financier des branches selon la nature de leurs prestations :
      1. La Cour préconise de regrouper au sein d’une même branche les prestations en espèces versées par l’assurance maladie au titre des risques maladie et AT-MP (assurance accidents du travail et maladies professionnelles), du fait du besoin de pilotage de la dépense et de la forte similarité dans certains secteurs d’activité entre les deux arrêts de travail. Ici encore, la Cour préconise l’existence de deux sections comptables.
      2. Différencier les règles d’affectation des recettes et d’équilibre financier selon la nature des branches de prestations : pour les branches contributives (retraites) ou à vocation assurantielle (prestations en espèces), un strict équilibre des soldes se justifie par l’objectif d’équité intergénérationnelle entre les bénéficiaires, avec un horizon temporel de moyen terme. En conséquence, ces branches seraient étanches, aussi bien dans les recettes que dans les dépenses. Pour les branches à caractère universel (maladie, famille, autonomie), les objectifs de dépenses par branche adoptés par le Parlement dans les lois de financement auraient vocation à être assortis, comme c’est déjà le cas pour la part de ces dépenses relevant de l’objectif national de dépenses d’assurance maladie (Ondam), de mécanismes destinés à en renforcer le suivi infra-annuel afin d’en garantir le respect. Par ailleurs, la Cour préconise également de verser les recettes fiscales à l’ACOSS, charge à l’agence de verser ensuite ces ressources proportionnellement aux soldes à financer des objectifs de dépenses fixés aux branches universelles pour l’année à venir et les trois années suivantes.
    Extrait du rapport de la Cour des comptes d’octobre 2022 sur le financement de la sécurité sociale, Chapitre II.
    1. Non sans quelques contestations juridiques, statistiques, budgétaires et économiques. ↩︎
    2. Cela n’est pas sans incidence sur les prestations suivies, le système assurantiel est généralement plus généreux que le système public d’assistance. ↩︎
    3. Et encore, celle-ci est versée de manière forfaitaire. ↩︎
    4. La Cour cite par exemple une redevance sur les licences UMTS (Universal Mobile Télécommunications System), autrement dit la téléphonie mobile, dont le rendement n’est que de 13 M€. ↩︎
    5. En précisant que la loi de financement de la sécurité sociale a réalisé depuis un transfert de charges de près de 2 milliards d’euros de la branche maladie vers la branche famille afin de prendre en charge une partie des indemnités journalières pour congé maternité versée par la branche maladie. ↩︎
    6. La spécificité tient tout de même au fait que le congé de maternité n’a pas qu’une destination familiale, il vise également à prévenir les complications post-accouchements pour les mères. ↩︎